美国证券交易委员会(SEC)于2026年9月17日发布了“创新豁免(Innovation Exemption)”,为特定区块链交易平台通过代币化交易真实美国股票打开了为期五年的通道。公告发布后,市场反应热烈。Gemini股价飙升31%,Securitize上涨21.7%,而Robinhood仅上涨了2.8% 1。然而,仔细审视公告内容便会发现,这种股价差异并非偶然。Robinhood和Kraken目前所提供的“股票代币”形式不符合新规,而只有Securitize所提供的形式才符合要求 1。尽管名称同为“区块链股票”,但区分适用规则的标准却归结为一点:股票的实际所有权归属问题。
同名之下,两种截然不同的产品
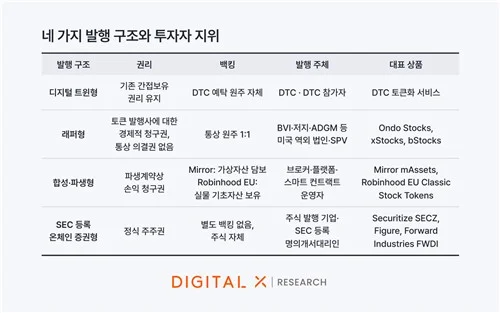
对于普通读者而言,“区块链股票”似乎是一个统一的概念。然而,市场上存在着两种共用此名称却截然不同的产品。DigitalX研究中心的报告《代币化股票:从灰色地带到制度框架》根据发行结构,将代币化股票划分为数字孪生型、SEC注册链上证券型、包装型(Wrapper)以及合成/衍生型等四种类型 2。其中,监管讨论的核心在于包装型与链上证券型之间的差距。
包装型是一种设计为使代币价格跟随股价走势的产品。Robinhood的股票代币、Kraken的xStocks以及Ondo Global Markets均属于此类 1。购买此类代币虽然可以获得与股价波动挂钩的收益,但法律上持有股票的主体仍然是经纪商或特殊目的实体(SPV) 1。SPV是将资产单独隔离存放、以防与其他业务混合的独立法人实体。也就是说,登记在股东名册上的名字是持有人的名字,而非实际持有人,持有人不享有投票权,分红权也未获得法律层面可强制执行的保障 1。
相比之下,链上股票型则是将经SEC注册的真实股票记录在区块链上。Securitize、Superstate和Dinari等平台提供此类产品,持有代币的人即刻成为登记在股东名册上的股东 1。持有人实际上拥有参与投票、分红以及并购、拆股等企业行动的权利 1。Robinhood所销售的产品更类似于仅模仿价格的复制品,而Securitize所销售的则是将原始证券直接数字化迁移。公告发布后股价反应分化的原因,正是市场率先反映了这一区别 1。
不是“放开”,而是“精心设计的狭窄试验场”
SEC通过此次创新豁免,允许代币化证券交易所(TSV)和流动性提供者无需注册为股票交易所或交易商即可运营 1。鉴于依据1934年《证券交易法》进行股票交易所注册会带来巨大的监管负担,这一豁免本身被视为重大变革。然而,豁免条款自始便经过精心设计,范围非常狭窄 1。
其中的关键条件之一是明确排除了价格追踪型合成代币和基于证券的掉期产品 1。仅允许拥有与普通股票相同权利和特权特征的代币 1。此外,交易品种数量和交易量均设有上限,这明确表明该举措并非完全开放市场,而是一个受限的沙盒环境 1。
发行人获得书面通知及异议申诉机会这一条款也值得关注。换言之,苹果等公司被赋予了拒绝他人对其股票进行代币化的权利 1。同时,智能合约必须在无需许可(Permissionless)的区块链上公开且可审计,所有交易参与者都必须完成身份验证(KYC) 1。这与毫无控制、匿名交易的去中心化金融(DeFi)截然不同。该规则将在五年后终止,在此期间SEC将审视是否制定更为永久性的规则 1。“开放”这一表述背后,附带着上述诸多限制条件。
这些条件发布的背景在于立法空白。由于2026年9月15日参议院未能通过数字资产市场结构法案(CLARITY Act),SEC在两天后依据其自身法定权限强行实施了这一举措 1。
技术先行,结算仍处“混合模式”
在制度允许与实际运营之间仍存在差距。Robinhood于2026年2月推出了其自有的Layer 2区块链“Robinhood Chain”测试网,并已向欧洲用户发行了约1700万美元的代币化股票 3。纽约证券交易所(NYSE)正在构建独立的交易平台,旨在实现24小时交易和即时结算(T+0),而纳斯达克则采取在现有订单簿内让用户在传统形态和代币化形态之间选择的方式 3。存管托管清算机构DTCC于2025年12月获批开展为期三年的代币化试点,针对罗素1000成分股、主要ETF及美国国债,计划于2026年下半年推出服务,同时保持原有CUSIP识别码不变 43。CUSIP是区分各证券的编号,为使代币与现有系统兼容,保留此编号至关重要 4。
然而,即便在这些基础设施中,结算方式仍未完善。研究机构Yellow指出,现有的代币化基础设施以“混合模式”运行 5。其结构是先按传统方式进行T+1(交易次日最终确认)清算,随后再进行代币化 5。因此,针对交易所上市证券的即时结算(T+0)承诺尚未成为现实,仍停留在目标阶段 5。同时,无需许可区块链的运营脆弱性、智能合约风险,以及主要监管方(NASAA)和银行业游说集团的抵制等障碍也被一并指出 5。虽然基础设施在法律框架之前先行发展,但获得法律确定性的步伐依然缓慢。
与韩国读者的关联点
这种区别对韩国读者而言也绝非事不关己。据DigitalX研究中心数据,截至2026年10月23日,在区块链上流通的代币化股票价值约为35.8亿美元,较年初增长了5.3倍 2。相比之下,同期实物资产(RWA)整体增速仅为54%,可见增长之陡峭 2。然而,这部分发行余额中的82%属于由Binance、Ondo Finance、Robinhood等提供的离岸产品,其中大部分为仅随价格波动提供收益的包装型结构 2。
问题在于国内制度。随着2027年2月修订版《电子证券法》即将实施,虽已预告了下位法修订案,但现行规定主要聚焦于国内发行,无法涵盖在海外发行和交易的代币化股票 2。考虑到SK海力士等国内上市股票的代币化交易在海外日益增多,报告建议亟需建立能够将海外产品纳入监管的制度措施 2。
国内代币化证券监管也存在限制流动性的结构问题。根据金融委员会指南,分布式账本技术要求无需独立的虚拟资产,这实际上仅允许私有链发行;此外,小额公募发行额度上限为30亿韩元(Tier II为100亿韩元) 6。业界也指出,若各发行人运营独立渠道,可能导致市场割裂 6。需要注意的是,上述内容基于2023年的投稿分析,且包含作者个人观点 6。
归根结底是“买什么”的问题
“可以在区块链上交易美国股票”这一说法本身是正确的。但其对象仅限于登记在股东名册上的链上股票,而仅追踪价格的包装型产品则被明确排除在此次豁免之外 1。围绕此次公告产生的误解根源,在于同为“股票代币”名称下,混合了所有权归属及投票权、分红权不同的两种产品。对于韩国读者而言,鉴于国内修订版《电子证券法》尚未实施,且目前增长的大部分规模属于离岸包装型产品,这一情况尤为相关 2。因此,若对海外平台上将国内股票代币化的形式感兴趣,首先厘清该产品属于何种范畴、实际保留哪些权利,将是深入理解这一议题的起点。
参考资料
- Wall Street Just Got Permission to Put Stocks on the Blockchain. Here’s What Actually Happened — and Who Really Benefits · blog.mobyticktrading.com↩
- 디지털엑스 리서치센터 "토큰화 주식 연초 대비 5.3배 성장" | 연합뉴스 · yna.co.kr↩
- The Race to Lead Tokenized Stocks in America - NYSE, Nasdaq · commodara.com↩
- ↩
- 왜 의회가 토큰화에 나서는가 | Yellow · yellow.com↩
- 토큰 증권은 금융 시장에 혁신을 가져올 수 있을까? | 쟁글 · xangle.io↩