La Comisión de Bolsa y Valores de EE. UU. (SEC) anunció el 17 de septiembre de 2026 la 'Exención de Innovación (Innovation Exemption)', lo que abre durante cinco años la posibilidad de operar con acciones estadounidenses reales tokenizadas en determinadas plataformas de intercambio de blockchain. La reacción del mercado fue inmediata y positiva tras el anuncio. El precio de las acciones de Gemini subió un 31% y el de Securitize un 21,7%, mientras que Robinhood apenas registró un incremento del 2,8% 1. Sin embargo, al examinar el contenido de la declaración, esta diferencia en la respuesta del mercado no es casual. Los 'tokens accionarios' que actualmente ofrecen Robinhood y Kraken no cumplen con las nuevas normas, mientras que los proporcionados por Securitize sí se ajustan a ellas 1. Aunque comparten el nombre de 'acciones en blockchain', el criterio que distingue las regulaciones converge en un único punto: quién posee legalmente las acciones.
Mismo nombre, dos productos distintos
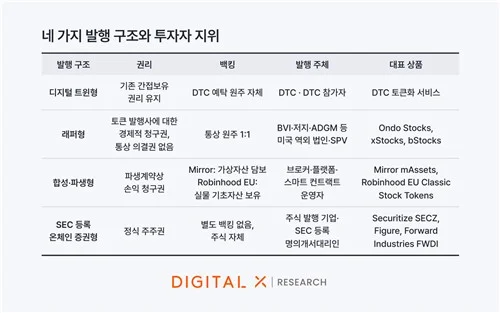
Para el público general, las 'acciones en blockchain' parecen representar un solo concepto. No obstante, en el mercado coexisten dos productos completamente diferentes que utilizan esta denominación. El informe del DigitalX Research Center, 'Acciones Tokenizadas: de la Zona Gris al Sistema Regulatorio', clasifica las acciones tokenizadas en cuatro tipos según su estructura de emisión: gemelos digitales, valores on-chain registrados ante la SEC, envueltos (wrapper) y sintéticos o derivados 2. En este contexto, el núcleo del debate regulatorio reside en la brecha entre los productos tipo wrapper y los valores on-chain.
Los productos tipo wrapper están diseñados para que el token siga la evolución del precio de las acciones. Robinhood (con sus stock tokens), Kraken (con xStocks) y Ondo Global Markets entran en esta categoría 1. La adquisición de estos tokens permite obtener rendimientos vinculados a las fluctuaciones del precio, pero la titularidad legal de las acciones permanece en poder del bróker o de una entidad de propósito especial (SPV) 1. Una SPV es una sociedad independiente que mantiene los activos separados para evitar que se mezclen con otras operaciones. Es decir, el nombre registrado en el libro de accionistas no es el del titular del token, sino el de esta sociedad; además, el titular no goza de derechos de voto ni tiene garantizada legalmente la reclamación de dividendos 1.
Por el contrario, en los valores accionarios on-chain, acciones reales registradas ante la SEC se inscriben en la blockchain. Plataformas como Securitize, Superstate y Dinari ofrecen este tipo de productos, donde la persona que posee el token se convierte directamente en accionista inscrito en el registro oficial 1. El derecho a votar, recibir dividendos y participar en acciones corporativas como fusiones o desdoblamientos de acciones se transfiere efectivamente al titular 1. Lo que vendía Robinhood se asemeja más a una copia que replica el precio, mientras que lo que ofrece Securitize corresponde al traslado digital del activo original. La divergencia en la reacción bursátil tras el anuncio se debió precisamente a que el mercado anticipó esta distinción 1.
No una 'autorización', sino un 'banco de pruebas de alcance limitado'
Mediante esta exención de innovación, la SEC ha permitido que las plataformas de intercambio de valores tokenizados (TSV) y los proveedores de liquidez operen sin registrarse como bolsas de valores o intermediarios 1. Dado que el registro como bolsa de valores implica una carga regulatoria significativa conforme a la Ley de Bolsa de Valores de 1934, esta exención constituye un cambio sustancial. Sin embargo, las disposiciones de excepción han sido diseñadas inicialmente con un alcance restringido 1.
Uno de los requisitos fundamentales es la exclusión explícita de los tokens sintéticos vinculados a la evolución de precios y de los swaps basados en valores 1. Solo se permiten tokens que otorguen los mismos derechos y privilegios que las acciones ordinarias 1. Además, existen límites en el número de activos negociables y en los volúmenes de transacción, lo que confirma que no se trata de una apertura completa del mercado, sino de un sandbox regulado de carácter limitado 1.
Resulta relevante también la cláusula que otorga a los emisores la oportunidad de recibir una notificación escrita y presentar objeciones. En términos sencillos, se reconoce el derecho de veto de empresas como Apple si estas desean oponerse a la tokenización de sus propias acciones 1. Asimismo, los contratos inteligentes deben ser públicos y auditables sobre blockchains sin permisos (permisionless), y todos los participantes en las transacciones deben haber completado la verificación de identidad (KYC) 1. Esto difiere de las finanzas descentralizadas anónimas que operan sin controles. La norma finalizará tras cinco años, periodo durante el cual la SEC evaluará la conveniencia de establecer regulaciones más permanentes 1. Tras la expresión 'apertura del mercado' se acumulan estas condiciones restrictivas.
Detrás de estas condiciones subyace un vacío legislativo. Cuando el Congreso no logró aprobar en votación del Senado la Ley CLARITY sobre la estructura del mercado de activos digitales el 15 de septiembre de 2026, la SEC avanzó con esta medida dos días después, amparándose en sus propias competencias legales 1.
Aunque la tecnología avance, la liquidación sigue siendo 'híbrida'
Persiste una brecha entre la permisividad institucional y la operatividad real. Robinhood presentó en febrero de 2026 la red de pruebas de su blockchain propia de capa 2, la 'Robinhood Chain', y ya ha emitido aproximadamente 17 millones de dólares en acciones tokenizadas para usuarios europeos 3. La Bolsa de Nueva York (NYSE) está desarrollando un intercambio separado orientado a la negociación las 24 horas y la liquidación inmediata (T+0), mientras que Nasdaq adopta un enfoque que permite elegir entre formatos tradicionales y tokenizados dentro del sistema de órdenes existente 3. El organismo de compensación y liquidación DTCC obtuvo la aprobación en diciembre de 2025 para un piloto de tres años de tokenización centrado en los valores del índice Russell 1000, principales ETF y bonos del Tesoro de EE. UU., con planes de lanzar el servicio en el segundo semestre de 2026 manteniendo el identificador CUSIP habitual 43. El código CUSIP distingue cada valor; conservar este identificador resulta esencial para que los tokens sean compatibles con los sistemas existentes 4.
No obstante, incluso en esta infraestructura básica, los métodos de liquidación aún no están consolidados. La firma de investigación Yellow señala que la actual infraestructura de tokenización opera bajo un 'modelo híbrido' 5. Las transacciones se compensan primero según el procedimiento tradicional, mediante liquidación T+1 (finalización al día siguiente de la operación), antes de proceder a su tokenización 5. Por ello, la promesa de liquidación inmediata (T+0) para valores cotizados en bolsa sigue siendo un objetivo y no una realidad consumada 5. También se señalan obstáculos como las vulnerabilidades operativas de las blockchains sin permisos, los riesgos asociados a los contratos inteligentes y la oposición de organismos reguladores (NASAA) y del sector bancario 5. Aunque la infraestructura avanza por delante del marco legal, la velocidad con la que se asegura la certeza jurídica es todavía más lenta.
Puntos de relevancia para los lectores coreanos
Esta distinción también atañe a los lectores de Corea del Sur. Según el DigitalX Research Center, el valor de las acciones tokenizadas en circulación en blockchain ascendía a aproximadamente 3.580 millones de dólares al 23 de octubre de 2026, lo que representa un incremento de 5,3 veces desde principios de año 2. En comparación, el crecimiento total de los activos del mundo real (RWA) en el mismo periodo fue del 54%, lo que evidencia un avance más pronunciado en este sector 2. Sin embargo, el 82% de los saldos emitidos corresponde a productos extraterritoriales ofrecidos por plataformas como Binance, Ondo Finance y Robinhood, y la mayoría de ellos adopta una estructura tipo wrapper que solo ofrece rendimientos vinculados a las variaciones de precio 2.
El problema radica en el marco normativo nacional. Aunque está previsto que la Ley de Valores Electrónicos revisada entre en vigor en febrero de 2027 y se han anunciado proyectos de modificación de las normas subordinadas, la regulación actual se centra en la emisión nacional y no abarca las acciones tokenizadas emitidas y negociadas en el extranjero 2. Considerando el aumento de la negociación de acciones tokenizadas de cotizadas nacionales como SK Hynix en mercados internacionales, el informe recomienda la urgencia de establecer mecanismos normativos que abarquen también los productos extranjeros 2.
Asimismo, la regulación nacional de valores tokenizados presenta estructuras que limitan la liquidez. Según las directrices de la Comisión de Servicios Financieros, los requisitos de registro distribuido no exigen activos virtuales independientes, lo que en la práctica restringe la emisión a blockchains privadas; además, el límite de emisión por ofertas públicas de bajo importe se establece en un máximo de 3.000 millones de wones (10.000 millones de wones para el Nivel II) 6. El sector también advierte del riesgo de fragmentación del mercado si se operan canales independientes por emisor 6. Cabe recordar que este análisis se basa en contribuciones realizadas en 2023 y que el artículo incluye las opiniones personales del autor 6.
En definitiva, se trata de 'qué se está comprando'
La afirmación de que 'es posible operar con acciones estadounidenses en blockchain' es correcta en sí misma. No obstante, su alcance se restringe a las acciones on-chain inscritas en el registro de accionistas, y los productos tipo wrapper, que solo replican el precio, han quedado explícitamente excluidos de esta exención 1. La raíz de la confusión generada por el anuncio reside en la coexistencia de dos productos bajo la misma denominación de 'token accionario', con diferencias sustanciales en la titularidad y en los derechos de voto y dividendo. En el caso de los lectores coreanos, la Ley de Valores Electrónicos revisada nacional aún no ha entrado en vigor y la mayor parte del volumen en crecimiento corresponde a estructuras wrapper extraterritoriales 2. Por tanto, si se muestra interés por la tokenización de valores nacionales en plataformas extranjeras, el primer paso para seguir de cerca esta cuestión es determinar a qué categoría pertenece el producto y qué derechos permanecen efectivamente vigentes.
Referencias
- Wall Street Just Got Permission to Put Stocks on the Blockchain. Here’s What Actually Happened — and Who Really Benefits · blog.mobyticktrading.com↩
- 디지털엑스 리서치센터 "토큰화 주식 연초 대비 5.3배 성장" | 연합뉴스 · yna.co.kr↩
- The Race to Lead Tokenized Stocks in America - NYSE, Nasdaq · commodara.com↩
- ↩
- 왜 의회가 토큰화에 나서는가 | Yellow · yellow.com↩
- 토큰 증권은 금융 시장에 혁신을 가져올 수 있을까? | 쟁글 · xangle.io↩