미국 증권거래위원회(SEC)가 2026년 9월 17일 '혁신 면제(Innovation Exemption)'를 발표해, 특정 블록체인 거래소에서 실제 미국 주식을 토큰화해 거래하는 길이 5년간 열렸습니다. 발표 직후 시장 반응은 뜨거웠습니다. 지미니 주가가 31%, 세큐리티즈가 21.7% 급등한 반면 로빈후드는 2.8% 오르는 데 그쳤습니다 1. 그런데 발표 내용을 들여다보면 이 온도 차는 우연이 아닙니다. 로빈후드와 크라켄이 지금 서비스하는 형태의 '주식 토큰'은 새 규칙에 들어맞지 않고, 세큐리티즈가 제공하는 형태만 들어맞기 때문입니다 1. 이름은 같은 '블록체인 주식'이지만, 규칙을 갈라 놓은 기준은 단 하나로 수렴합니다. 실제로 주식을 누가 소유하느냐 하는 문제입니다.
같은 이름, 두 개의 서로 다른 상품
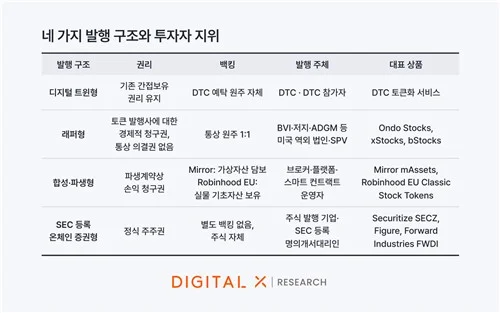
일반 독자 입장에서 '블록체인 주식'은 하나의 개념처럼 보입니다. 하지만 시장에는 이 이름을 쓰는 전혀 다른 두 가지 상품이 공존합니다. 디지털엑스 리서치센터의 보고서 '토큰화 주식: 회색지대에서 제도권으로'는 발행 구조에 따라 토큰화 주식을 디지털 트윈형, SEC 등록 온체인 증권형, 래퍼형(Wrapper), 합성·파생형 등 네 유형으로 나누었습니다 2. 이 가운데 규제 논의의 핵심은 래퍼형과 온체인 증권형 사이의 간극입니다.
래퍼형은 토큰이 주가를 따라가도록 설계된 상품입니다. 로빈후드의 스톡 토큰, 크라켄의 xStocks, 온도 글로벌 마켓이 여기에 해당합니다 1. 이 토큰을 사면 주가 변동에 연동된 수익은 얻지만, 주식을 법적으로 소유하는 주체는 브로커나 SPV(특수목적법인)로 남습니다 1. SPV는 다른 사업과 섞이지 않도록 자산을 따로 떼어 담아두는 별도의 법인입니다. 즉 주주명부에 올라가는 이름은 보유자가 아니라 이 법인이고, 보유자에게는 의결권이 주어지지 않으며 배당도 법적으로 청구할 수 있는 권리로 보장되지 않습니다 1.
반면 온체인 주식형은 SEC에 등록된 실제 주식이 블록체인에 기록됩니다. 세큐리티즈, 슈퍼스테이트, 디나리 같은 플랫폼이 이런 상품을 취급하며, 토큰을 가진 사람이 곧 주주명부에 등재되는 주주가 됩니다 1. 투표와 배당, 그리고 합병·스톡스플릿 같은 기업 행동에 참여할 권리가 보유자에게 실제로 따라옵니다 1. 로빈후드가 팔던 것은 값만 흉내 내는 복사본에 가깝고, 세큐리티즈가 파는 것은 원본 그 자체를 디지털로 옮긴 것에 해당합니다. 발표 직후 주가 반응이 엇갈린 이유는 바로 이 구별을 시장이 먼저 반영했기 때문입니다 1.
'허용'이 아니라 '좁게 설계된 시험대'
SEC는 이번 혁신 면제를 통해 토큰 증권 거래소(TSV)와 유동성 공급자가 주식 거래소나 딜러로 등록하지 않고도 운영될 수 있도록 했습니다 1. 주식 거래소 등록은 1934년 증권거래법에 따른 막대한 규제 부담이기에, 이를 면제해준 것 자체가 큰 변화로 읽힙니다. 하지만 예외 조항은 애초에 좁게 설계되어 있습니다 1.
핵심 조건 중 하나는 가격 추종형 합성 토큰과 증권 기반 스왑을 명시적으로 배제한 것입니다 1. 보통주와 동일한 권리와 특권을 가진 토큰만 허용됩니다 1. 여기에 거래 종목 수와 거래량에 상한이 걸려 있어, 이는 시장을 활짝 여는 조치가 아니라 제한된 샌드박스라는 성격이 분명합니다 1.
발행사에게 서면 통지와 이의 제기 기회가 주어진다는 조항도 눈여겨볼 만합니다. 쉽게 말해 애플이 누군가 자사 주식을 토큰화하는 것을 거부할 수 있는 거부권이 인정됩니다 1. 또한 스마트 컨트랙트는 퍼미션리스(무허가) 블록체인 위에서 공개되고 감사 가능해야 하며, 거래 참여자는 모두 신원 확인(KYC)을 마쳐야 합니다 1. 아무런 통제 없이 익명으로 오가는 탈중앙 금융과는 다릅니다. 이 규칙은 5년 후 종료되며, SEC는 그 기간 동안 더 영구적인 규칙을 만들지를 검토합니다 1. '열렸다'는 표현 뒤에는 이 같은 단서들이 한꺼번에 달려 있습니다.
이러한 조건이 발표된 배경에는 입법 공백이 있습니다. 2026년 9월 15일 의회가 디지털 자산 시장 구조법인 CLARITY 법안을 상원 표결에서 통과시키지 못하자, SEC는 이틀 뒤 자체 법적 권한으로 이 조치를 강행했습니다 1.
기술이 앞서가도 결제는 아직 '하이브리드'
제도적 허용과 실제 운영 사이에는 여전히 간극이 있습니다. 로빈후드는 자체 레이어 2 블록체인 '로빈후드 체인'의 테스트넷을 2026년 2월에 공개하고 유럽 사용자에게 약 1,700만 달러어치 토큰화 주식을 이미 발행했습니다 3. 뉴욕증권거래소(NYSE)는 24시간 거래와 즉시 결제(T+0)를 목표로 별도 거래소를 구축 중이고, 나스닥은 기존 주문장 안에서 전통 형태와 토큰화 형태를 선택하게 하는 방식으로 접근합니다 3. 예탁결제청산기관 DTCC는 러셀 1000 종목, 주요 ETF, 미국 국채를 대상으로 한 3년간의 토큰화 파일럿을 2025년 12월에 승인받아, 같은 CUSIP 식별자를 유지한 채 2026년 하반기 서비스 출시를 계획하고 있습니다 43. CUSIP는 각 증권을 구별해 주는 번호로, 토큰이 기존 시스템과 호환되게 하려면 이 번호를 유지하는 것이 핵심입니다 4.
하지만 이 기반 인프라에도 결제 방식은 아직 완결되지 않았습니다. 연구기관 Yellow는 현행 토큰화 인프라가 '하이브리드 모델'로 작동한다고 짚습니다 5. 거래가 먼저 기존 방식대로 T+1(거래 다음날까지 최종 확정)에 청산된 뒤에야 토큰화되는 구조라는 것입니다 5. 그래서 거래소 상장 증권에 대한 즉시 결제(T+0) 약속은 아직 실현된 사실이 아니라 목표로 남아 있습니다 5. 퍼미션리스 블록체인의 운영 취약성과 스마트 컨트랙트 리스크, 주 규제기관(NASAA)과 은행 로비의 반발 같은 장애물도 함께 지적됩니다 5. 인프라가 법적 틀보다 앞서가는 대신, 법적 확실성이 확보되는 속도는 아직 더딥니다.
한국 독자에게 닿는 지점
이 구별은 한국 독자에게도 남의 일이 아닙니다. 디지털엑스 리서치센터에 따르면 블록체인에서 유통되는 토큰화 주식 가치는 2026년 10월 23일 기준 약 35억 8,000만 달러로, 연초 대비 5.3배 늘었습니다 2. 같은 기간 실물연계자산(RWA) 전체 증가율이 54%였던 것과 비교하면 가파른 성장입니다 2. 그런데 이 발행 잔액의 82%는 바이낸스, 온도 파이낸스, 로빈후드 등이 제공하는 역외 상품이며, 그중에서도 가격 변동에 연동된 수익만 주는 래퍼형 구조가 대부분을 차지합니다 2.
문제는 국내 제도입니다. 2027년 2월 개정 전자증권법 시행을 앞두고 하위법규 개정안이 입법 예고됐지만, 현행 규정은 국내 발행에 초점을 맞추어 해외에서 발행·거래되는 토큰화 주식은 포괄하지 못합니다 2. SK하이닉스 같은 국내 상장 종목의 토큰화 거래가 해외에서 늘고 있는 현실을 고려하면, 해외 상품까지 포섭할 제도적 장치가 시급하다는 것이 보고서의 제언입니다 2.
국내 토큰 증권 규제에도 유동성을 제약하는 구조가 있습니다. 금융위원회 가이드라인상 분산원장 요건이 별도의 가상자산을 필요로 하지 않아 사실상 프라이빗 블록체인 발행만 허용되고, 소액 공모 발행 한도는 최대 30억 원(Tier II는 100억 원)으로 제한됩니다 6. 발행사별 별도 채널이 운영되면 시장이 갈라질 위험도 업계에서 지적됩니다 6. 다만 이 내용은 2023년 기고 기준의 분석이며 작성자 개인 견해를 담은 글임을 함께 기억할 필요가 있습니다 6.
결국 '무엇을 사느냐'의 문제
'블록체인에서 미국 주식을 거래할 수 있게 됐다'는 문장 자체는 맞습니다. 다만 그 대상은 주주명부에 등재되는 온체인 주식으로 좁혀져 있고, 값만 따라가는 래퍼형은 이번 면제에서 명시적으로 빠졌습니다 1. 같은 '주식 토큰'이라는 이름 아래 소유권 귀속과 의결권·배당권이 다른 두 상품이 섞여 있는 것이 발표를 둘러싼 오해의 뿌리입니다. 한국 독자의 경우 국내 개정 전자증권법이 아직 시행 전이고, 지금 성장 중인 물량 대부분이 역외 래퍼형이라는 점이 맞물립니다 2. 따라서 해외 플랫폼에서 국내 종목을 토큰화한 형태에 관심을 둔다면, 그 상품이 어느 범주에 해당해 어떤 권리가 실제로 남는지를 먼저 가려 보는 것이 이 논점을 끝까지 따라가는 출발점이 됩니다.
참고자료
- Wall Street Just Got Permission to Put Stocks on the Blockchain. Here’s What Actually Happened — and Who Really Benefits · blog.mobyticktrading.com↩
- 디지털엑스 리서치센터 "토큰화 주식 연초 대비 5.3배 성장" | 연합뉴스 · yna.co.kr↩
- The Race to Lead Tokenized Stocks in America - NYSE, Nasdaq · commodara.com↩
- ↩
- 왜 의회가 토큰화에 나서는가 | Yellow · yellow.com↩
- 토큰 증권은 금융 시장에 혁신을 가져올 수 있을까? | 쟁글 · xangle.io↩