米国証券取引委員会(SEC)は2026年9月17日、「イノベーション・ exemptions(Innovation Exemption)」を発表し、特定のブロックチェーン取引所で実物の米国株式をトークン化して取引できる道が5年間開かれました。発表直後の市場反応は熱いものでした。ジェミニ(Gemini)の株価が31%、セキュリティーズ(Securitize)が21.7%急上昇する一方で、ロビンフッド(Robinhood)は2.8%の上昇にとどまりました 1。しかし、発表内容を詳しく見ると、この温度差は偶然ではありません。ロビンフッドやクラケン(Kraken)が現在提供している形式の「株式トークン」は新しい規則に適合せず、セキュリティーズが提供している形式のみが適合するためです 1。名前は同じ「ブロックチェーン株式」ですが、規則を分ける基準は一点、すなわち「株式を実際に誰が所有するか」という問題に集約されます。
同じ名前、二つの異なる商品
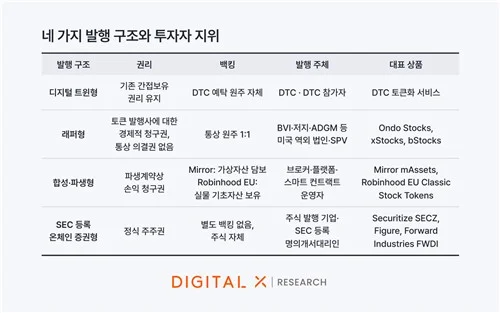
一般的な読者にとって「ブロックチェーン株式」は一つの概念のように見えます。しかし、市場ではこの名前を使用する全く異なる二つの商品が共存しています。デジタルXリサーチセンターの報告書『トークン化株式:グレーゾーンから制度内へ』では、発行構造に応じてトークン化株式をデジタルツイン型、SEC登録オンチェーン証券型、ラッパー型(Wrapper)、合成・派生型などの四類型に分類しています 2。このうち、規制議論の核心はラッパー型とオンチェーン証券型の間のギャップにあります。
ラッパー型は、トークンが株価に連動するよう設計された商品です。ロビンフッドの株式トークン、クラケンのxStocks、オド・グローバル・マーケット(Ondo Global Markets)などがこれに該当します 1。このトークンを購入すると、株価変動に連動した収益は得られますが、法的に株式を所有する主体はブローカーやSPV(特別目的会社)のままであることに注意が必要です 1。SPVとは、他の事業資産と混同されないよう資産を分離して保持するための独立した法人です。すなわち、株主名簿に記載される名義人は保有者ではなく、この法人となります。また、保有者には議決権が付与されず、配当も法的に請求できる権利として保証されていません 1。
一方、オンチェーン株式型では、SECに登録された実物の株式がブロックチェーン上に記録されます。セキュリティーズ、スーパーステイト(Superstate)、ディナリー(Dinari)などのプラットフォームがこの種の商品を扱っており、トークンを保有する者がそのまま株主名簿に記載される株主となります 1。投票権や配当権、そして合併・株式分割などのコーポレートアクションへの参加権利が、保有者に実際に付随します 1。ロビンフッドが販売していたものは、価格だけ模倣したコピーに近い性質を持ち、セキュリティーズが販売するものは、原本そのものをデジタルで移転したものに該当します。発表直後に株価の反応が分かれた理由は、まさにこの区別を市場が先行して織り込んだためです 1
「許可」ではなく「狭く設計された試験台」
SECは今回のイノベーション・ exemptionsを通じて、トークン証券取引所(TSV)や流動性供給者が、株式取引所またはディーラーとして登録することなく運営できるようにしました 1。株式取引所の登録は1934年証券取引所法に基づく莫大な規制負担を伴うため、これを免除したこと自体は大きな変化と解釈されます。しかし、例外条項は当初から狭く設計されています 1。
核心的な条件の一つは、価格追従型の合成トークンや証券ベースのスワップを明確に除外している点です 1。普通株と同一の権利および特典を持つトークンのみが許可されます 1。さらに、取引銘柄数や取引量に上限が設けられており、これは市場を完全に開放する措置ではなく、制限されたサンドボックスであるという性格が明確です 1。
発行会社に書面による通知と異議申し立ての機会が与えられるという条項も注目に値します。簡単に言えば、アップル(Apple)などが自社の株式のトークン化を拒否する権利が認められていることになります 1。また、スマートコントラクトはパーミッションレス(無許可)ブロックチェーン上で公開かつ監査可能でなければならず、取引参加者は全員が本人確認(KYC)を完了している必要があります 1。これは、何らの管理なく匿名で行き交う分散型金融(DeFi)とは異なります。この規則は5年後に終了し、SECはその期間中に、より恒久的な規則を作成するかどうかを検討します 1。「開かれた」という表現の背後には、これらの条件が一度に付随しています。
こうした条件が発表された背景には、立法の空白が存在します。2026年9月15日に議会でデジタル資産市場構造法(CLARITY法案)の上院での採決が失敗したため、SECは2日後に独自の法的権限に基づき本措置を強行しました 1
技術が先行しても、決済はまだ「ハイブリッド」
制度的な容認と実際の運用の間には、依然としてギャップがあります。ロビンフッドは、自社開発のレイヤー2ブロックチェーン「ロビンフッドチェーン」のテストネットを2026年2月に公開し、欧州ユーザー向けに約1,700万ドル相当のトークン化株式をすでに発行しています 3。ニューヨーク証券取引所(NYSE)は、24時間取引と即時決済(T+0)を目標に別建ての取引所を構築中であり、ナスダック(Nasdaq)は既存の注文簿内で伝統的な形式とトークン化形式を選択できるようにするアプローチを取っています 3。預託決済清算機関(DTCC)は、Russell 1000銘柄、主要ETF、米国債を対象とした3年間のトークン化パイロットプロジェクトを2025年12月に承認されており、同じCUSIP識別子を維持したまま、2026年後半のサービス開始を計画しています 43。CUSIPとは、各証券を区別するための番号であり、トークンが既存システムと互換性を持たせるためには、この番号を維持することが鍵となります 4
しかし、この基盤インフラにおいても、決済方法はまだ完結していません。調査機関のYellowは、現在のトークン化インフラが「ハイブリッドモデル」で動作していると指摘しています 5。取引がまず従来の方法でT+1(取引の翌日までに最終確定)で決済された後にのみ、トークン化される構造だという点です 5。そのため、取引所上場証券に対する即時決済(T+0)の約束は、実現した事実ではなく、目標のまま留まっています 5。パーミッションレスブロックチェーンの運用上の脆弱性やスマートコントラクトリスク、主要規制当局(NASAA)や銀行業界の反発といった障害も併せて指摘されています 5。インフラが法的枠組みより先行しているものの、法的確実性が確保される速度はまだ遅い状況です。
韓国読者に関わるポイント
この区別は、韓国読者にとっても対岸の火事ではありません。デジタルXリサーチセンターによると、ブロックチェーン上で流通しているトークン化株式の価値は2026年10月23日時点で約35億8,000万ドルに達し、年初比で5.3倍に増加しています 2。同期間中の実物資産連動資産(RWA)全体の増加率が54%であったことと比較すると、急激な成長と言えます 2。しかし、この発行残高の82%は、バイナンス(Binance)、オド・ファイナンス(Ondo Finance)、ロビンフッドなどが提供する域外(オフショア)商品であり、その中でも価格変動に連動した収益のみを提供するラッパー型構造が大部分を占めています 2
問題は国内の制度です。2027年2月の改正電子証券法の施行を前に、下位法規の改正案が立法予告されましたが、現行規定は国内発行に焦点を当てており、海外で発行・取引されるトークン化株式はカバーされていません 2。SKハイニックスのような国内上場銘柄のトークン化取引が海外で増加している現実を考慮すると、海外商品まで包含する制度的な整備が急務であるというのが報告書の提言です 2
国内のトークン証券規制にも、流動性を制約する構造があります。金融委員会のガイドラインにおける分散台帳の要件は、別途の暗号資産を必要としないため、実質的にプライベートブロックチェーンによる発行のみが許可されています。また、少額公募の発行上限は最大30億ウォン(Tier IIは100億ウォン)に制限されています 6。発行体ごとに個別のチャネルが運営される場合、市場が分断されるリスクも業界から指摘されています 6。ただし、この内容は2023年寄稿時点での分析であり、執筆者個人の見解を含む記事である点も併せて留意する必要があります 6
結局は「何を買い求めるか」の問題
「ブロックチェーンで米国株を取引できるようになった」という文章自体は正しいです。ただし、その対象は株主名簿に記載されるオンチェーン株式に限定されており、価格だけが追随するラッパー型は今回の免除から明確に除外されています 1。同じ「株式トークン」という名前の下で、所有権の帰属および議決権・配当権が異なる二つの商品が混在していることが、発表をめぐる誤解の根源です。韓国読者の場合、国内の改正電子証券法はまだ施行前であり、現在成長している数量の大部分が域外ラッパー型であるという点が組み合わさっています 2。したがって、海外プラットフォームで国内銘柄をトークン化した形式に興味がある場合、その商品がどのカテゴリーに該当し、どのような権利が実際に残されるのかをまず見極めることが、この論点を最後まで追うための出発点となります。
参考文献
- Wall Street Just Got Permission to Put Stocks on the Blockchain. Here’s What Actually Happened — and Who Really Benefits · blog.mobyticktrading.com↩
- 디지털엑스 리서치센터 "토큰화 주식 연초 대비 5.3배 성장" | 연합뉴스 · yna.co.kr↩
- The Race to Lead Tokenized Stocks in America - NYSE, Nasdaq · commodara.com↩
- ↩
- 왜 의회가 토큰화에 나서는가 | Yellow · yellow.com↩
- 토큰 증권은 금융 시장에 혁신을 가져올 수 있을까? | 쟁글 · xangle.io↩