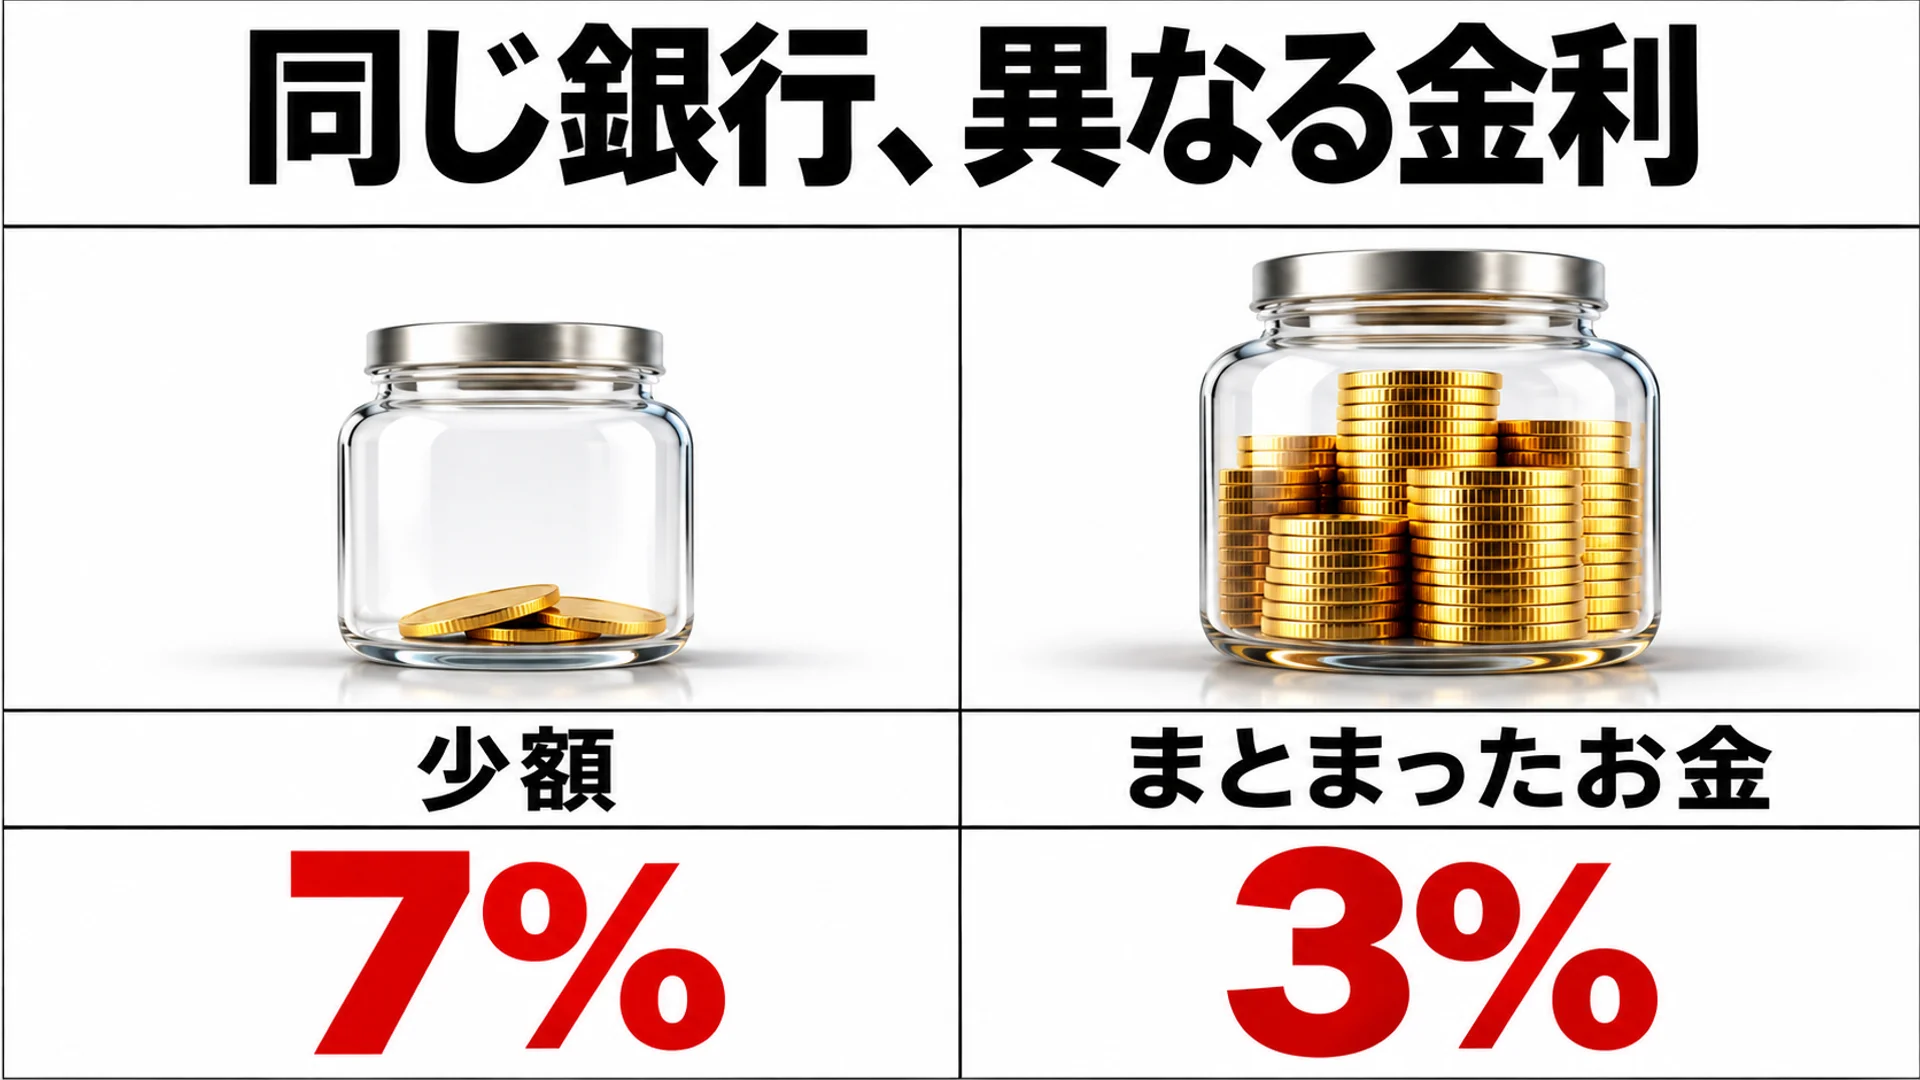
同じ貯蓄銀行が2種類のパーキング預金を開示する際、一方には最高年利7.0%、他方には最高年利3.01%を提示するのは、資金規模に応じた銀行の資金調達コストと獲得目的を個別に管理するためです。広告に掲載される最高金利は、50万ウォン以下の少額に適用される優遇条件達成型の金利である場合が多く、実際の利息収益は、預入総額の大部分を占める区間の金利が決定します。同じ会社であっても、少額顧客と大金顧客を分離し、それぞれ異なる金利政策を適用することが構造的な背景にあります。
少額高金利と大金中金利の分離構造
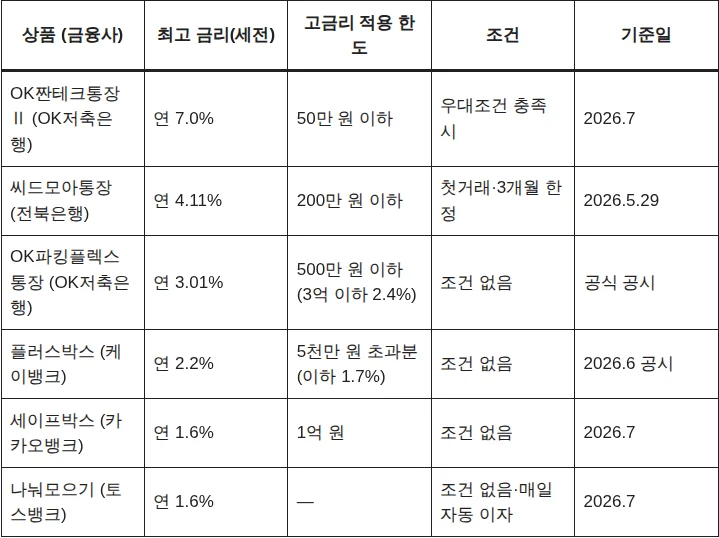
パーキング預金市場において、最高金利は少額区間専用に設定され、大金は低い基本金利に紐づけられるポートフォリオ設計により、銀行は調達コストを効率的に管理しています。
同じ金融機関において、預金者保護と随時入出金という同一条件の下で、最高金利の数字だけが2倍以上の開きを示していることになります。
銀行がこのような異質な区間構造を運用する背景には、顧客獲得と調達コスト管理の両方が作用しているものと解釈されます。50万ウォン区間の年利7.0%という超高金利は、マーケティング同意や簡単ペイ登録などの優遇条件を満たすことで適用される構造であり1、この区間が預入総額に占める割合は極めて小さくなります。逆に、顧客が実際に長期間預けておく数千万ウォン台の残高全体に高金利を適用すると、銀行の受入原価が急激に増加します。したがって、少額区間の高金利で顧客流入を確保しつつ、大金には低い金利を適用して全体の調達原価を防衛する構造と理解できます12。
貯蓄銀行がインターネット銀行や市中銀行と比較して少額区間の高金利を維持するには、受入資金確保に対する構造的な必要性が背景として作用しています。 시사저널e の報道(2022年12月)において、貯蓄銀行業界の関係者は「貯蓄銀行の受入金利は基準金利の影響も受けるが、それよりも周辺他の金融機関や貯蓄銀行間の金利競争の影響を大きく受ける側面がある」と説明しました2。同氏は、銀行が受入金利を引き上げる際、受入残高の流出を防ぐための防衛戦略として、貯蓄銀行が金利引き上げを継続してきた点を明らかにしました2。
こうした資金調達環境の相違により、金融機関ごとの基本金利構造は明確に分かれています。2026年7月現在、インターネット銀行のパーキング預金金利は年利1.6〜2.2%水準にとどまっています1。一方、受入残高の防衛と顧客獲得のために貯蓄銀行間の金利競争が持続しており、少額区間では最高年利5〜7%台の積極的な高金利が設定されます12。
実効金利と実質税後利息の計算
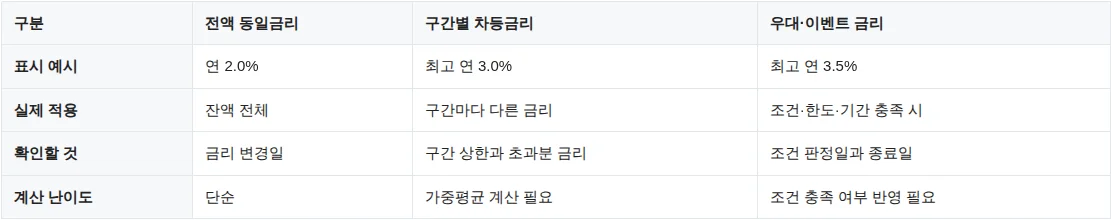
表示されている最高金利の数字だけを参考にして大金を預入すると、実際に受領する税後利息は、期待していた数値と比較的大きな差が出る可能性があります。
金融ブログ「マイウォレットセンス」が2026年7月に提示した計算事例を見ると、区間別金利差が自分の収益に与える影響を段階的に確認できます3。仮想の事例として、「最初の1,000万ウォンに年利3.0%、超過分に年利1.0%」が適用される預金に、3,000万ウォンを30日間預ける場合を想定します。最初の区間1,000万ウォンから発生する税引前利息は約24,658ウォン、超過区間2,000万ウォンから発生する税引前利息は約16,438ウォンです3。2つの区間を合わせた30日間の税引前利息は約41,096ウォンです3。ここで利息所得税15.4%を控除すると、税後の予想利息は約34,767ウォンです3。
広告に記載された最高金利は年利3.0%ですが、全体の3,000万ウォンに対する30日分の税引前利息を基準年換算した平均適用金利(実効金利)は約1.67%まで低下します3。もし年利2.0%の単純均一金利が適用される預金に同じ3,000万ウォンを預けた場合、30日分の税後利息は約41,721ウォンになります3。つまり、最高金利という数字はより高かったものの、実際に預金に残る税後収益はむしろ約6,953ウォン少なくなります3。
金額が5,000万ウォン規模に増加すると、区間構造による収益逆転現象は明確な数値として現れます。金融専門ブログ(createblog1)が2026年8月15日現在の開示資料を基に算出した結果、5,000万ウォン預入時には、全額均一金利商品と区間別金利差商品との間で利息差額が生じます4。
| 区分 | 適用金利 | 5,000万ウォン預入時の1年税後利息 |
|---|---|---|
| 全額均一金利商品 | 1億ウォン以下 年利2.70%(SBI サイダ入出金預金) | 約1,142,100ウォン |
| 区間別金利差商品 | 500万ウォン以下 年利3.01%、超過分 年利2.40%(OKパーキングフレックス預金) | 約1,041,003ウォン |
表出典: 金融専門ブログの2026年8月15日現在の金利条件および税率15.4%仮定計算4
最高金利だけを比較すると、年利3.01%のOKパーキングフレックス預金が、年利2.70%のSBIサイダ入出金預金よりも高い収益を提供しそうな印象を受けます。しかし、5,000万ウォン全体の収益を計算すると、全額均一金利商品の税後利息の方が約10万ウォン多くなります4。区間別金利差商品において、5,000万ウォンの中で年利3.01%が適用される部分は500万ウォン(10%)にとどまり、残りの90%である4,500万ウォンは低い金利2.40%が適用されるため、超過分区間の金利が預金全体の収益を左右することになります4。
金利変動と区間別の確認事項
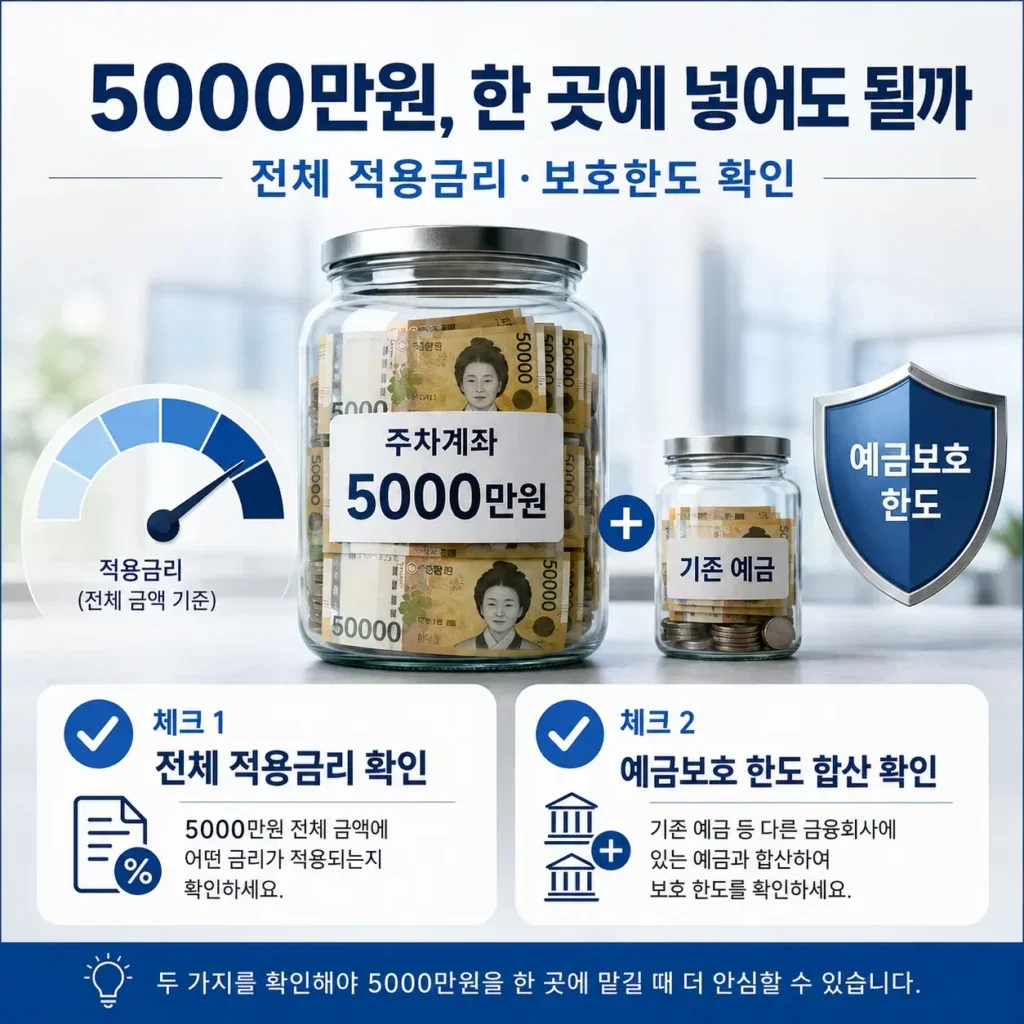
パーキング預金の構造が自分の資金に合致しているかを把握した後は、預金者保護基準と変動金利という特性を併せて確認することで、実際の収益を守ることができます。
パーキング預金は定期預金と異なり、加入時点の金利が期間中固定されません。アルチャラボの運営者(2026年8月10日現在)によると、パーキング預金は変動金利であるため、銀行は予告後にいつでも金利を調整でき、インターネット銀行が自らの受入事情に応じてパーキング預金金利を複数回引き下げた事例も存在します5。したがって、今日7%である預金だからといって、1年後も7%である保証はありません5。銀行が随時調整する変動金利特性上、加入時点の最高金利の数字よりも、高い金利区間が維持される期間と条件を検討することが不可欠です。
保管限度額と安全性基準としては、預金者保護限度額を基準に資金を配分する必要があります。2025年9月1日から元利金5,000万ウォンであった預金者保護限度額は、1億ウォンに引き上げられました564。ただし、保護限度額は口座1つあたりの限度額ではなく、同一金融機関に預けられた保護対象預金全体を合算して適用されます564。一つの貯蓄銀行のパーキング預金に1億ウォンを預けた場合、他の定期預金商品と合算して1億ウォンを超過する金額は保護範囲から外れることになります。1億ウォンを超える大金は、複数の金融機関へ資金を分散して預けることで、預金者保護制度の適用を完全に受けることができます564。
結局、同じ貯蓄銀行が異なる2種類のパーキング預金を販売するのは、極少額顧客を高金利区間へ誘致し、実際の預金に滞留する大金を低い基本金利で防衛しようとする資金調達ポートフォリオの結果です。したがって、パーキング預金の選択基準は、「最高で何%を与えるか」を並べることではなく、「自分の資金の大部分が配置される区間の金利から、税後いくら残るか」を計算することにあります。区間別構造の実効金利計算と、預金者保護限度額である金融機関別1億ウォン基準を適用して、自分の資金規模に適した預金を配分したときに、実質的な利息収益を確保できます。
参考文献
- 파킹통장 추천 금리 비교 총정리 — 2026년 금액대별 최적 조합 - 머니프리덤(m-freedom) · m-freedom.com↩
- 저축은행, 수신금리 인상폭 한풀 꺾였지만···조달비용 부담은 ‘여전’ - 시사저널e · sisajournal-e.com↩
- 파킹통장 최고금리 조건|잔액 전체 적용 여부 · mywalletsense.com↩
- 5000만원 파킹통장 이자 비교, 한 곳에 넣을까 나눠 넣을까? - 금융 전문블로그 · finance.createblog1.com↩
- 파킹통장 추천, 2026년 어디가 유리한가 — 금리 구간 3가지 · alzzalab.com↩
- 나에게 맞는 파킹통장 선택 가이드 - 금액별·목적별 · glasswallet.com↩