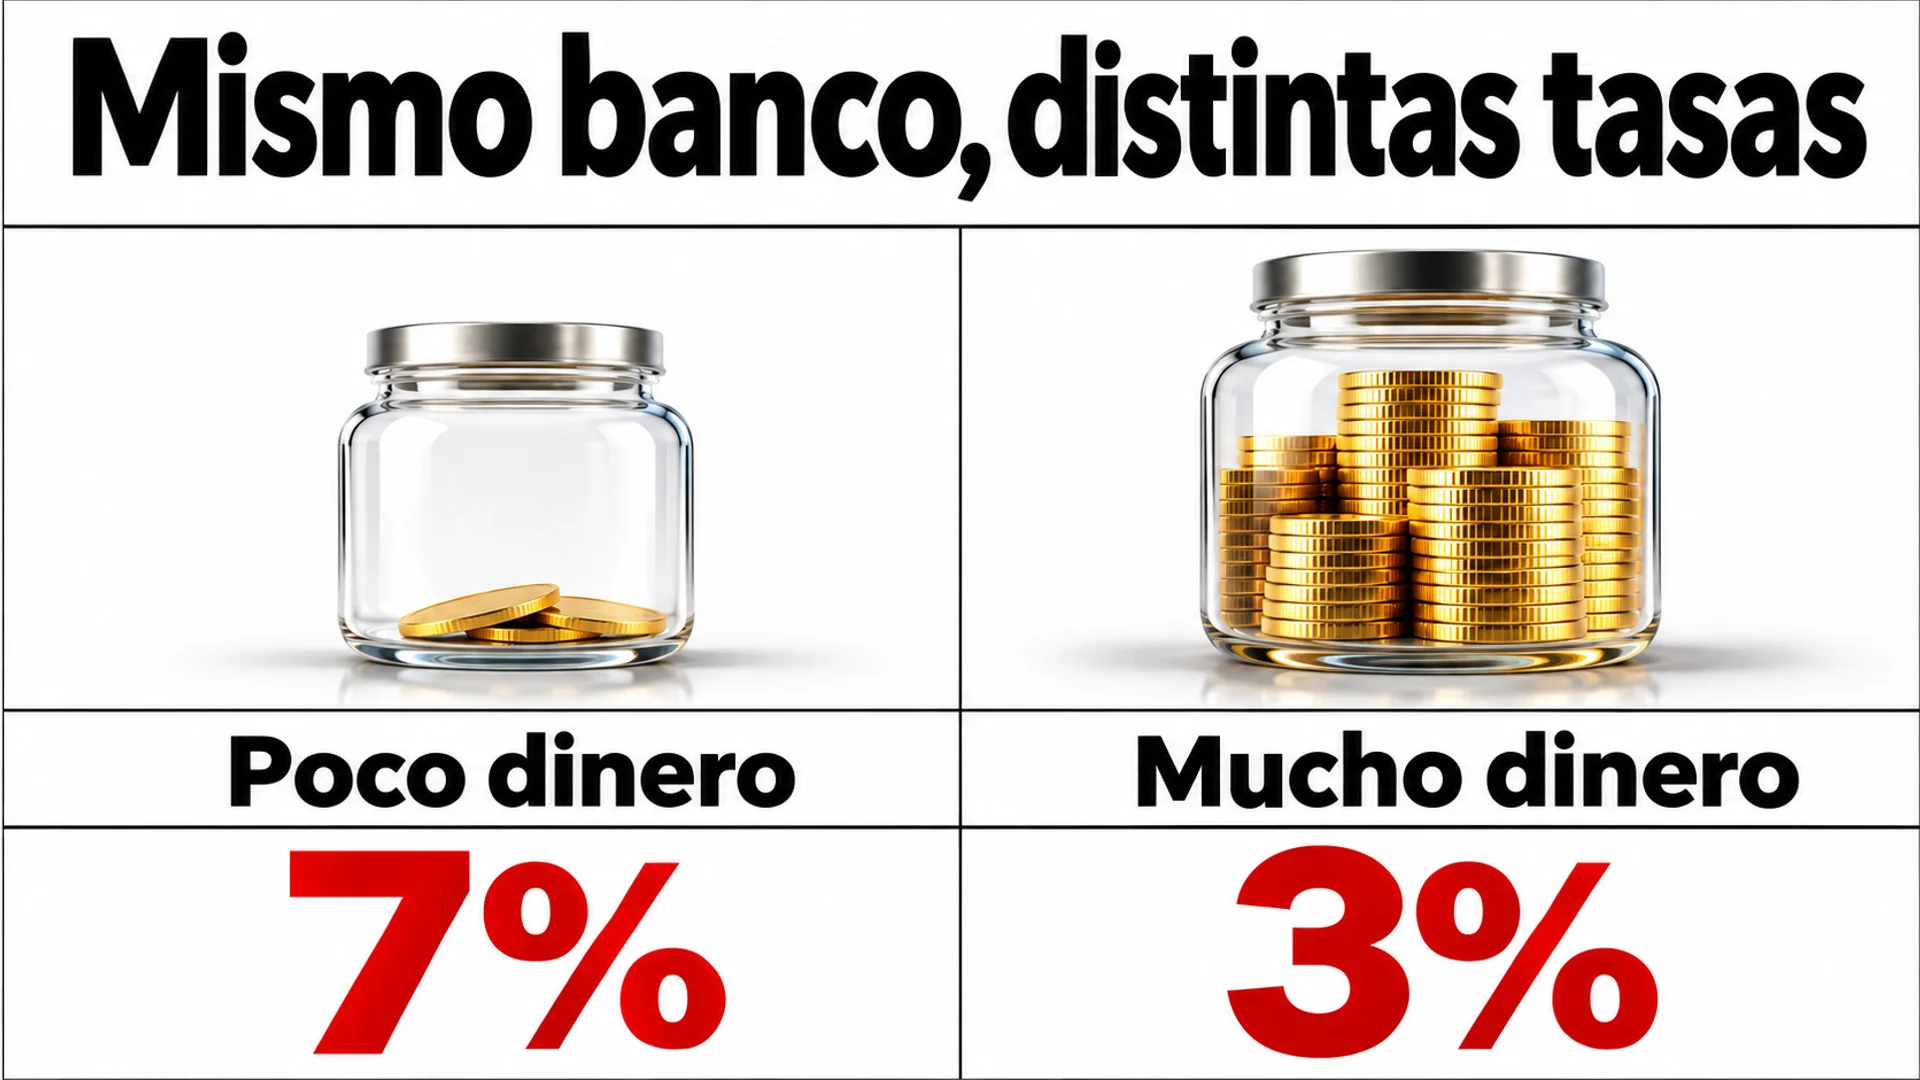
Si la misma sociedad de ahorro publica dos tipos de cuentas aparcamiento aplicando un tipo máximo del 7,0 % anual a una y del 3,01 % anual a la otra, la razón es que la entidad gestiona por separado los costes de financiación según el volumen de fondos y los objetivos de captación. El tipo máximo mostrado en la publicidad suele corresponder a tramos de importe reducido (inferiores a 500.000 wones) y depender del cumplimiento de condiciones especiales, pero los intereses reales los determina el tipo aplicable a la mayor parte del saldo depositado. Dentro de una misma entidad, existen políticas de tipos diferentes para clientes con importes pequeños y para quienes disponen de sumas mayores; esta es la base estructural de esa diferenciación.
Estructura de separación entre tipos altos en importes reducidos y tipos moderados en sumas elevadas
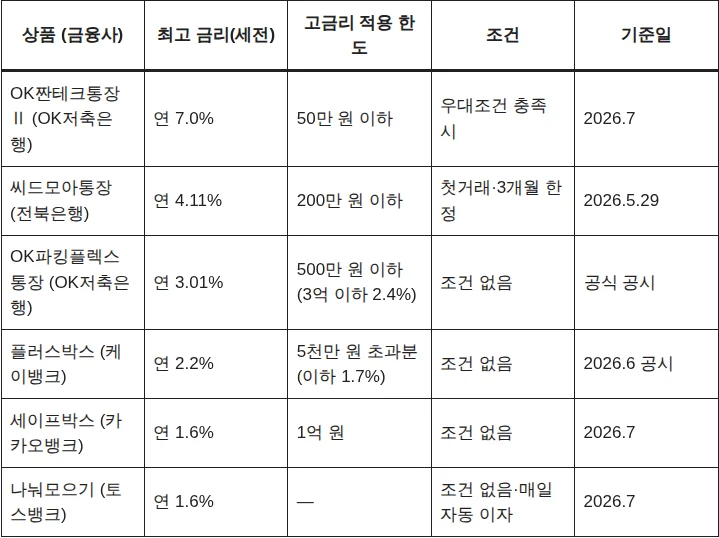
En el mercado de las cuentas aparcamiento, el tipo máximo se asigna exclusivamente a tramos de importe bajo, mientras que las sumas importantes quedan sujetas a un tipo base más elevado. Con esta arquitectura de cartera, los bancos gestionan eficientemente sus costes de financiación.
Así, dentro de una misma entidad financiera y bajo idénticas condiciones de protección al depositante y disponibilidad inmediata, el tipo máximo difiere por más del doble entre ambas ofertas.
Se interpreta que la gestión de captación de clientes y la contención de costes de financiación explican el uso de estas estructuras heterogéneas por tramos. El tipo del 7,0 % anual en el tramo de 500.000 wones requiere cumplir condiciones complementarias como la aceptación de comunicaciones comerciales o el registro en sistemas de pago simplificados1, y ese tramo representa una proporción muy reducida del total depositado. En cambio, aplicar tipos elevados a los saldos de decenas de millones de wones que los clientes mantienen durante períodos prolongados incrementaría significativamente el coste de los depósitos para la entidad. Por tanto, puede entenderse como un esquema que asegura la captación de clientes mediante tipos altos en importes mínimos, defendiendo a la vez el coste total de financiación con tipos reducidos en las sumas importantes12.
El mantenimiento de tipos elevados en tramos de importe bajo por parte de las sociedades de ahorro, frente a los bancos digitales o los bancos universales, obedece a la necesidad estructural de asegurar financiación mediante depósitos. En una información de Sisa Journal e (diciembre de 2022), un representante del sector de sociedades de ahorro explicó que «los tipos de interés de los depósitos de estas entidades están influenciados también por el tipo de referencia, pero en mayor medida por la competencia con otras entidades financieras y entre sociedades de ahorro»2. El mismo representante añadió que, cuando los bancos elevan sus tipos de depósito, las sociedades de ahorro han seguido incrementando los suyos como estrategia para impedir salidas de saldos2.
Esta diferencia en las condiciones de financiación provoca divergencias claras en la estructura de tipos básicos entre entidades. A julio de 2026, los tipos de las cuentas aparcamiento de los bancos digitales se situaban en el rango del 1,6 % al 2,2 % anual1. En contraste, la competencia entre sociedades de ahorro por retener saldos y captar clientes mantiene tipos competitivos de hasta el 5–7 % anual en tramos de importe bajo12.
Cálculo del tipo efectivo y de los intereses netos tras impuestos
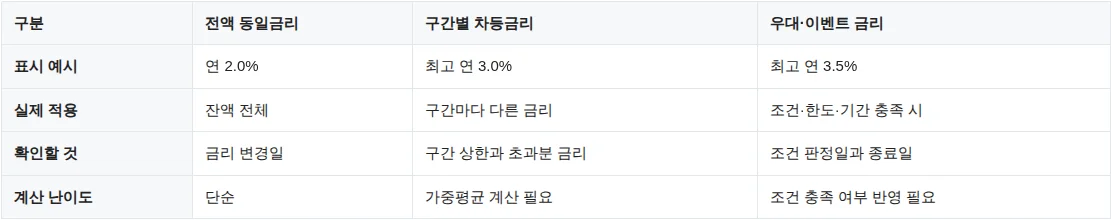
Si se depositan sumas importantes guiándose solo por el tipo máximo publicado, los intereses netos recibidos pueden diferir notablemente de lo esperado.
El blog financiero My Wallet Sense presenta en julio de 2026 un ejemplo que muestra paso a paso el impacto de los tipos escalonados por tramos3. Considere una cuenta hipotética con tipo del 3,0 % anual en los primeros 10 millones de wones y del 1,0 % anual en el excedente, en la que se depositan 30 millones de wones durante 30 días. Los intereses brutos del primer tramo de 10 millones son aproximadamente 24.658 wones, y los del tramo excedente de 20 millones son unos 16.438 wones3. La suma bruta para 30 días alcanza unos 41.096 wones3. Tras deducir el impuesto sobre rendimientos financieros del 15,4 %, los intereses netos estimados serían de unos 34.767 wones3.
Aunque el tipo máximo indicado en la publicidad sea del 3,0 % anual, al calcular el tipo medio aplicado a la totalidad de los 30 millones y a 30 días (tipo efectivo), este se reduce a aproximadamente el 1,67 %3. Si esos 30 millones se depositaran en una cuenta con un tipo uniforme del 2,0 % anual, los intereses netos a 30 días serían de unos 41.721 wones3. Es decir, pese al tipo máximo superior, el rendimiento neto final resulta inferior en unos 6.953 wones3.
Cuando el importe asciende a 50 millones de wones, la inversión de resultados por la estructura escalonada se hace evidente en cifras concretas. Según un cálculo basado en datos publicados a 15 de agosto de 2026 por el blog especializado en finanzas createblog14, la comparación a un año para 50 millones de wones arroja las siguientes diferencias entre un producto de tipo uniforme y uno escalonado:
| Producto | Tipo aplicable | Intereses netos anuales para 50 millones de wones |
|---|---|---|
| Producto de tipo uniforme | 2,70 % anual para importes hasta 100 millones (cuenta flexible SBI Sa-i-da) | Aprox. 1.142.100 wones |
| Producto escalonado | 3,01 % anual hasta 5 millones y 2,40 % anual en el excedente (cuenta OK Parking Flex) | Aprox. 1.041.003 wones |
Fuente de la tabla: cálculo realizado por un blog financiero especializado sobre la base de las condiciones de tipo vigentes a 15 de agosto de 2026 y una tasa impositiva del 15,4 %4
Al comparar únicamente los tipos máximos, la cuenta OK Parking Flex (3,01 %) parece ofrecer más que la SBI Sa-i-da (2,70 %). Sin embargo, al calcular la rentabilidad total de los 50 millones, el producto de tipo uniforme genera unos 100.000 wones más de intereses netos4. En el producto escalonado, solo 5 millones (el 10 %) disfrutan del 3,01 %, mientras que el 90 % restante, 45 millones, se remunera al 2,40 %; por eso el tipo del tramo excedente condiciona la rentabilidad global de la cuenta4.
Variaciones de tipos y verificaciones por tramos
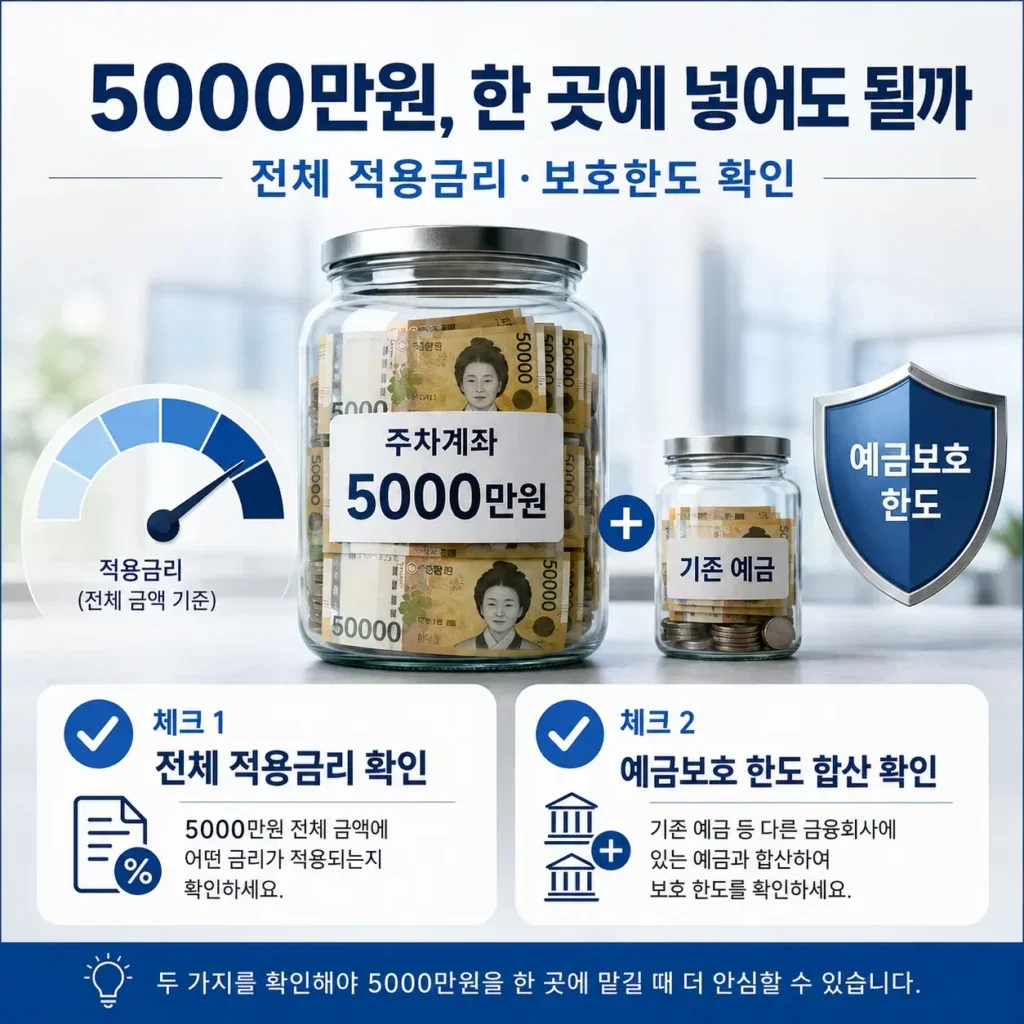
Una vez determinada la adecuación de la estructura a sus fondos, conviene verificar además el alcance de la protección al depositante y la naturaleza variable del tipo para proteger los rendimientos reales.
A diferencia de los depósitos a plazo, el tipo de una cuenta aparcamiento no queda fijado durante la vigencia. Según el administrador de AljjaraLab (a 10 de agosto de 2026), se trata de tipos variables, por lo que las entidades pueden ajustarlos con aviso previo, y existen antecedentes de rebajas sucesivas por parte de bancos digitales en función de su situación de financiación5. Por tanto, un 7 % hoy no garantiza un 7 % dentro de un año5. Dada la volatilidad de estos tipos, resulta esencial examinar la duración y las condiciones de mantenimiento de los tramos más favorables, por encima del número de tipo máximo en la fecha de contratación.
En cuanto a límites de custodia y criterios de seguridad, debe distribuirse el dinero teniendo en cuenta el tope de protección al depositante. Desde el 1 de septiembre de 2025, el límite pasó de 50 a 100 millones de wones por principal e intereses564. No obstante, la cobertura no se aplica por cuenta, sino sumando todos los depósitos protegidos en una misma entidad financiera564. Si se depositan 100 millones de wones en una cuenta aparcamiento de una sociedad de ahorro, al sumar otros productos de plazo, la cantidad que supere los 100 millones queda fuera de cobertura. Para quedar plenamente amparado por el sistema, los importes que superen los 100 millones deben repartirse entre varias entidades564.
En definitiva, que una misma sociedad de ahorro comercialice dos cuentas aparcamiento con políticas distintas responde a una estrategia de financiación: atraer a pequeños ahorradores mediante tramos de tipo elevado y contener las sumas importantes con tipos básicos inferiores. Así, el criterio de elección no debe ser enumerar «qué máximo anual ofrecen», sino calcular «cuánto queda neto tras impuestos en el tramo donde se concentrará la mayor parte de sus fondos». Solo al calcular el tipo efectivo real de la estructura escalonada y respetar el límite de protección de 100 millones por entidad financiera se podrá asignar correctamente cada cantidad a la cuenta adecuada y asegurar íntegramente la rentabilidad de los intereses.
Referencias
- 파킹통장 추천 금리 비교 총정리 — 2026년 금액대별 최적 조합 - 머니프리덤(m-freedom) · m-freedom.com↩
- 저축은행, 수신금리 인상폭 한풀 꺾였지만···조달비용 부담은 ‘여전’ - 시사저널e · sisajournal-e.com↩
- 파킹통장 최고금리 조건|잔액 전체 적용 여부 · mywalletsense.com↩
- 5000만원 파킹통장 이자 비교, 한 곳에 넣을까 나눠 넣을까? - 금융 전문블로그 · finance.createblog1.com↩
- 파킹통장 추천, 2026년 어디가 유리한가 — 금리 구간 3가지 · alzzalab.com↩
- 나에게 맞는 파킹통장 선택 가이드 - 금액별·목적별 · glasswallet.com↩