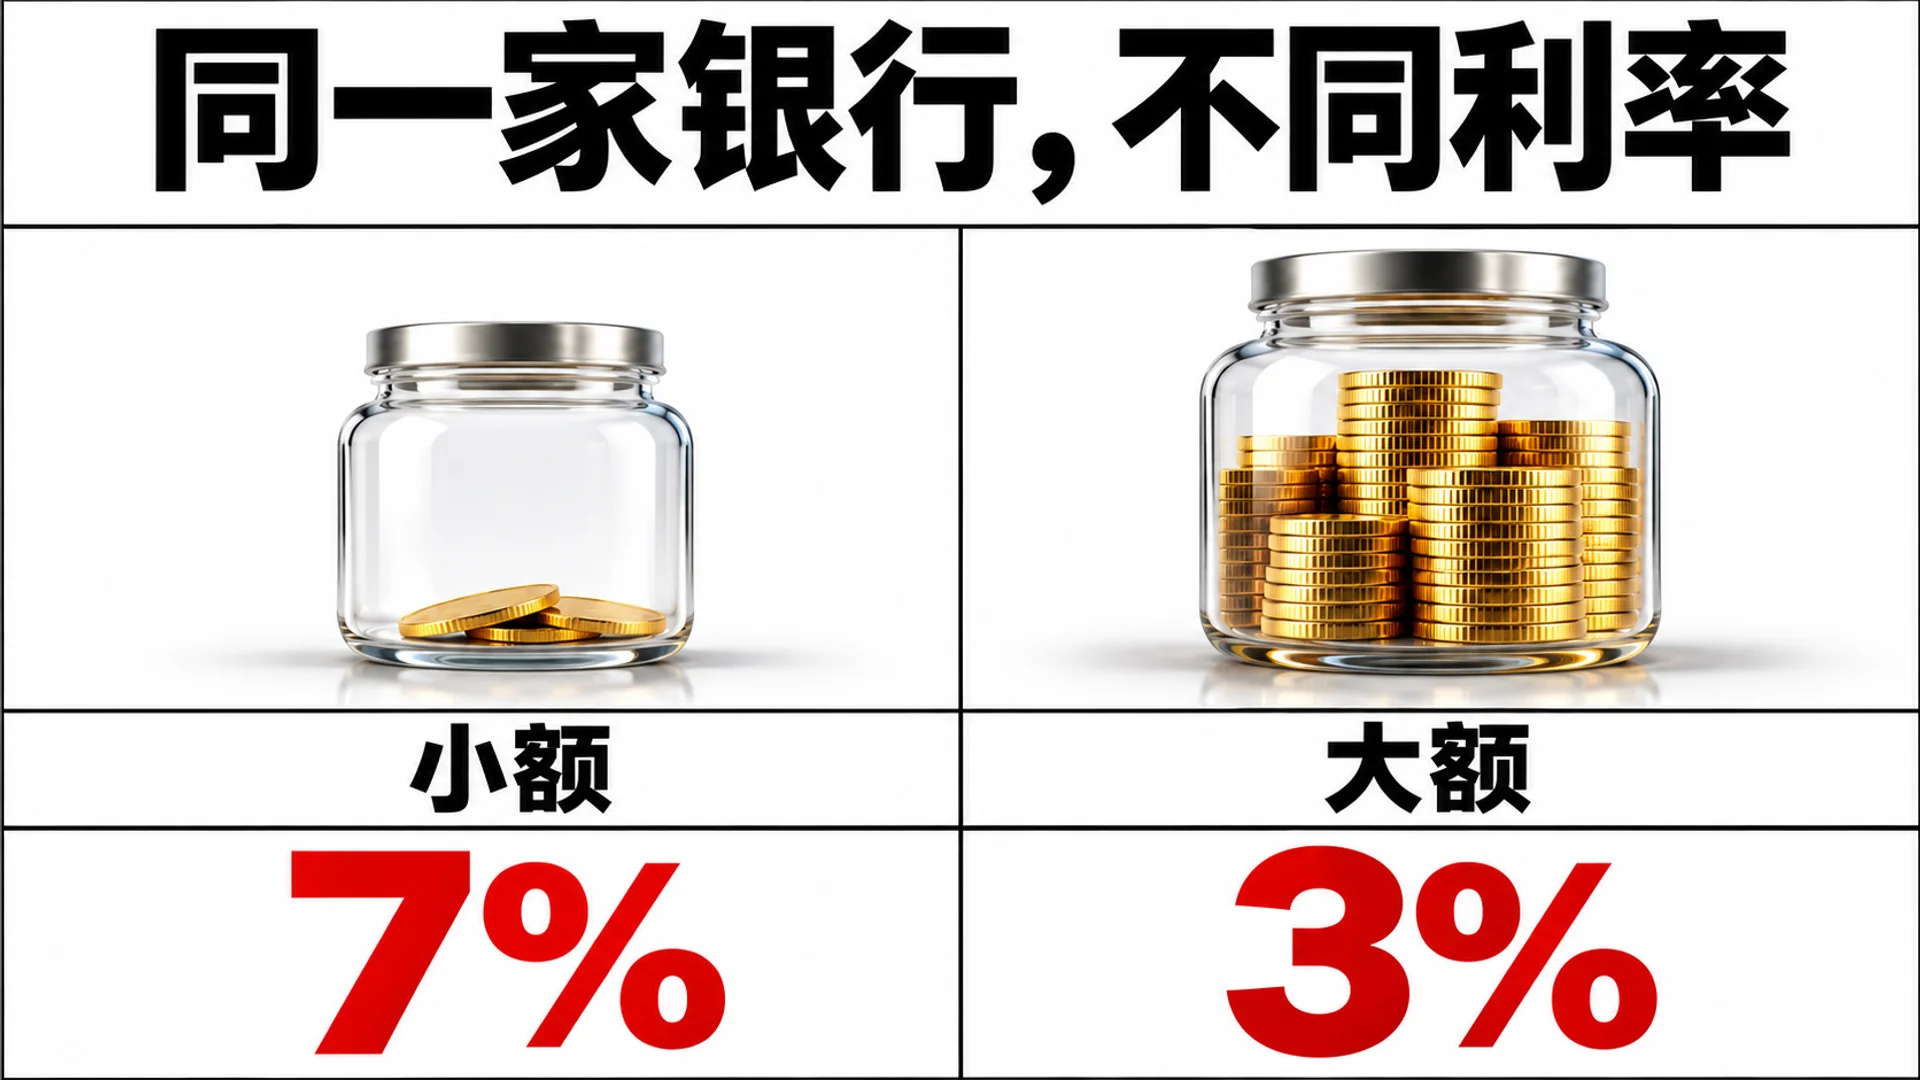
同一家储蓄银行同时公示两款活期存款账户,一款标注最高年化7.0%,另一款标注最高年化3.01%,其根本原因在于银行需根据资金规模,分别管理资金筹集成本及吸收存款的目的。广告中呈现的“最高利率”通常适用于50万韩元以下的小额资金,并需满足特定优惠条件,而实际利息收益主要由占据存款总额绝大部分的资金区间利率决定。即使是同一家机构,也会将小额客户与大额客户区分开来,分别适用不同的利率政策,这是造成上述现象的结构性背景。
小额高利率与大额中利率的分离结构
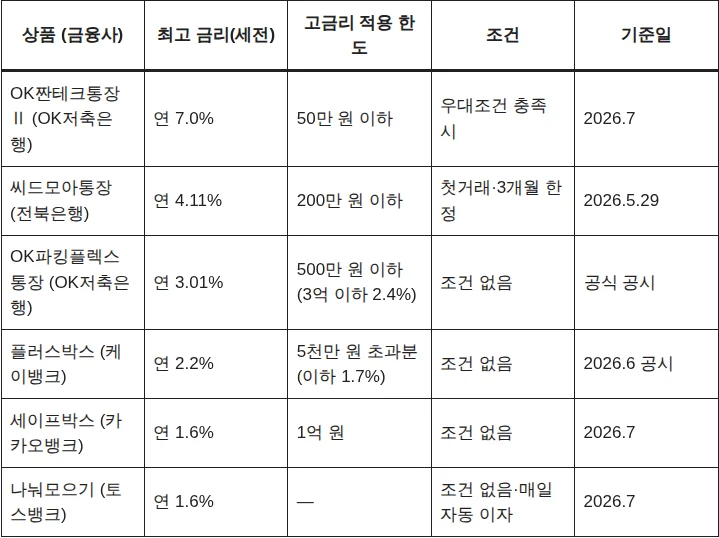
在活期存款账户市场中,银行通过将最高利率专门设定于小额区间,并以较低的基准利率锁定大额资金,从而构建出一种高效管理资金筹集成本的组合策略。
同一家金融机构在存款人保护与随时存取等相同条件下,最高利率数值却相差两倍以上。
银行运营这种差异化的区间结构,被认为是客户获取与资金筹集成本管理共同作用的结果。50万韩元区间高达7.0%的超高利率,需满足营销同意、便捷支付注册等优惠条件方可适用1,且该区间在总存款额中所占比例极小。相反,若对客户长期存放的数千万韩元余额全部适用高利率,银行的负债成本将急剧上升。因此,银行通过小额区间高利率吸引客户流入,同时对大额资金适用低利率以控制整体资金筹集成本12。
储蓄银行相较于互联网银行或商业银行,在小额区间维持高利率,背后存在保障负债资金筹集的结构性的需求。据《时事Journal e》报道(2022年12月),储蓄银行业内人士表示:“储蓄银行的存款利率虽也受基准利率影响,但更多是受到周边其他金融机构及储蓄银行间利率竞争的影响。”2 他还指出,当银行上调存款利率时,储蓄银行为了应对存款余额流出,持续采取防御性的加息策略2。
由于资金筹集环境存在差异,各金融机构的基准利率结构呈现出明显分化。截至2026年7月,互联网银行的活期存款账户利率维持在年化1.6%至2.2%的水平1。另一方面,为防御存款余额流失并获取客户,储蓄银行间的利率竞争持续加剧,因此在小额区间设立了年化5%至7%以上的激进高利率12。
实际收益率与税后利息实质计算
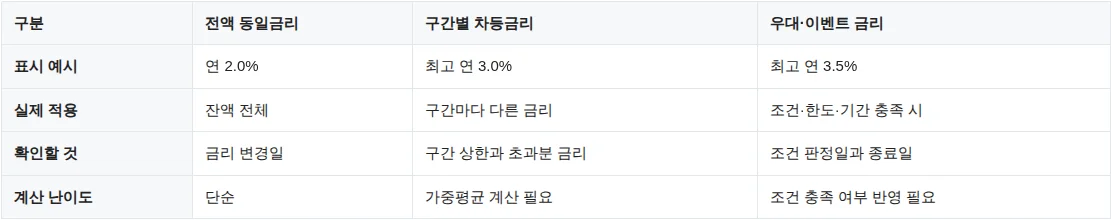
若仅看到标示的最高利率就存入大额资金,实际领取的税后利息可能与预期存在较大差异。
根据金融博客“My Wallet Sense”于2026年7月提供的计算案例,可以分阶段确认区间差别利率对收益的影响3。假设将3,000万韩元存入一个“首1,000万韩元适用年化3.0%,超额部分适用年化1.0%”的虚拟账户,存期为30天。首区间1,000万韩元产生的税前利息约为24,658韩元,超额区间2,000万韩元产生的税前利息约为16,438韩元3。两个区间合计的30天税前利息约为41,096韩元3。扣除15.4%的利息所得税后,预计税后利息约为34,767韩元3。
广告中标示的最高利率为年化3.0%,但将3,000万韩元总额的30天税前利息换算为年化平均适用利率(实际收益率)后,约为1.67%3。如果将同样的3,000万韩元存入适用年化2.0%简单单一利率的账户,30天的税后利息则约为41,721韩元3。也就是说,虽然最高利率数值更高,但实际留在账户中的税后收益反而少了约6,953韩元3。
当金额扩大至5,000万韩元规模时,区间结构导致的收益逆转现象以具体数据形式显现。根据金融专业博客(createblog1)基于2026年8月15日公示资料计算的结果,存入5,000万韩元时,全额单一利率产品与区间差别利率产品之间的利息产生差异4。
| 分类 | 适用利率 | 存入5,000万韩元时的1年税后利息 |
|---|---|---|
| 全额单一利率产品 | 1亿韩元以下年化2.70%(SBI Cider活期账户) | 约 1,142,100韩元 |
| 区间差别利率产品 | 500万韩元以下年化3.01%,超额部分年化2.40%(OK Parking Flex账户) | 约 1,041,003韩元 |
表格来源:基于金融专业博客2026年8月15日利率条件及假设15.4%税率计算所得4
仅比较最高利率,年化3.01%的OK Parking Flex账户似乎比年化2.70%的SBI Cider活期账户能提供更高收益。然而,计算5,000万韩元整体收益时,全额单一利率产品的税后利息多出约10万韩元4。在区间差别利率产品中,5,000万韩元里仅有500万韩元(10%)适用3.01%的年利率,其余90%即4,500万韩元适用较低的2.40%利率,因此超额部分区间的利率决定了整个账户的收益4。
利率变动与区间确认事项
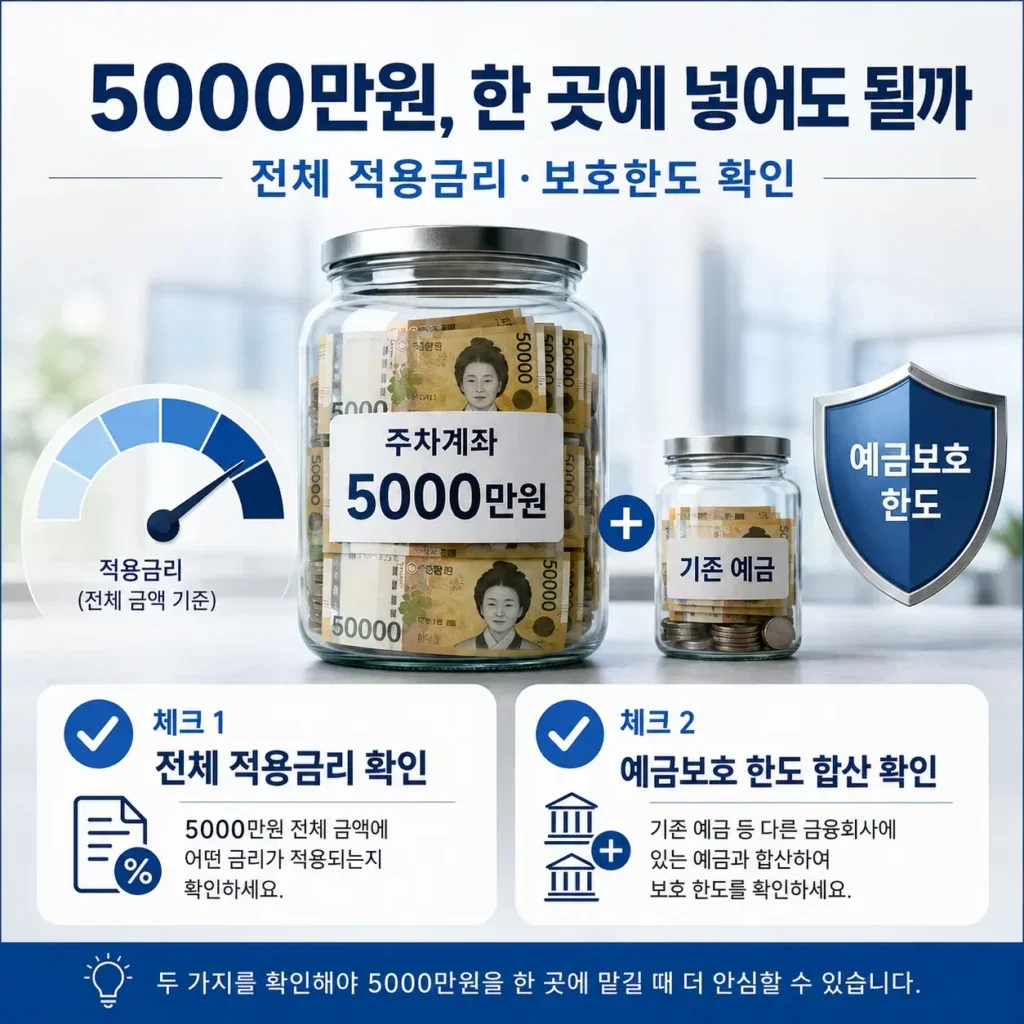
在判断活期存款账户结构是否适合自身资金后,还需同时确认存款人保护标准及浮动利率特性,才能守住实际收益。
与定期存款不同,活期存款账户在存入时的利率不会在存期内固定不变。根据“Alzza Lab”运营者(2026年8月10日基准)的说法,活期存款账户属于浮动利率,银行可在预告后随时调整利率,且已有互联网银行根据自家负债情况多次下调活期存款账户利率的案例5。因此,今天是7%的账户,并不保证一年后仍为7%5。鉴于银行随时调整的浮动利率特性,比起存入时点的最高利率数值,审查高利率区间维持的期间与条件至关重要。
在存放限额与安全性标准方面,应以存款人保护限额为基准分配资金。自2025年9月1日起,本金利息5,000万韩元的存款人保护限额已上调至1亿韩元564。但保护限额并非按单个账户计算,而是针对同一金融公司内的所有受保护存款合并计算后适用564。如果在一家储蓄银行的活期存款账户中存入1亿韩元,与其他定期存款产品合并后,超过1亿韩元的部分将不在保护范围内。超过1亿韩元的大额资金,需分散存入多家金融公司,才能完全受到存款人保护制度的保护564。
归根结底,同一家储蓄银行销售两款不同的活期存款账户,是资金筹集组合的结果:通过高利率区间吸引超小额客户,并以低基准利率防御实际停留在账户中的大额资金。因此,选择活期存款账户的标准并非罗列“提供最高年化百分之几”,而是计算“资金主要配置区间的利率在税后剩余多少”。通过计算区间差别结构的实际收益率,并应用每家金融公司1亿韩元的存款人保护限额标准,根据资金规模合理分配账户,才能充分确保实质性的利息收益。
参考资料
- 파킹통장 추천 금리 비교 총정리 — 2026년 금액대별 최적 조합 - 머니프리덤(m-freedom) · m-freedom.com↩
- 저축은행, 수신금리 인상폭 한풀 꺾였지만···조달비용 부담은 ‘여전’ - 시사저널e · sisajournal-e.com↩
- 파킹통장 최고금리 조건|잔액 전체 적용 여부 · mywalletsense.com↩
- 5000만원 파킹통장 이자 비교, 한 곳에 넣을까 나눠 넣을까? - 금융 전문블로그 · finance.createblog1.com↩
- 파킹통장 추천, 2026년 어디가 유리한가 — 금리 구간 3가지 · alzzalab.com↩
- 나에게 맞는 파킹통장 선택 가이드 - 금액별·목적별 · glasswallet.com↩