SECが始めた「ブロックチェーン株式」、なぜロビンフッドのトークンは含まれなかったのか
米国証券取引委員会(SEC)は2026年9月17日、「イノベーション免除(Innovation Exemption)」を発表し、特定のブロックチェーン取引所において、実物の米国株をトークン化して取引できる道を5年間にわたって開きました。発表直後の市場の反応は好意的で、Geminiの株価は31%、Securitizeの株価は21.7%急騰した一方、Rob…
ウェブの原資料を調べ、出典を確認してAIとまとめた記事です。
米国証券取引委員会(SEC)は2026年9月17日、「イノベーション免除(Innovation Exemption)」を発表し、特定のブロックチェーン取引所において、実物の米国株をトークン化して取引できる道を5年間にわたって開きました。発表直後の市場の反応は好意的で、Geminiの株価は31%、Securitizeの株価は21.7%急騰した一方、Rob…
2025年11月13日、2026年度大学修学能力試験が終了しました。試験場を出た受験生たちは、手にした受験票を握りしめ、スマートフォンアプリを開き始めます。CGVでは映画を7,000円で予約でき、エバーランドでは終日パスポートを2万円で販売するなど、様々な現地割引特典が用意されています。しかし、本人名義のLG U+…
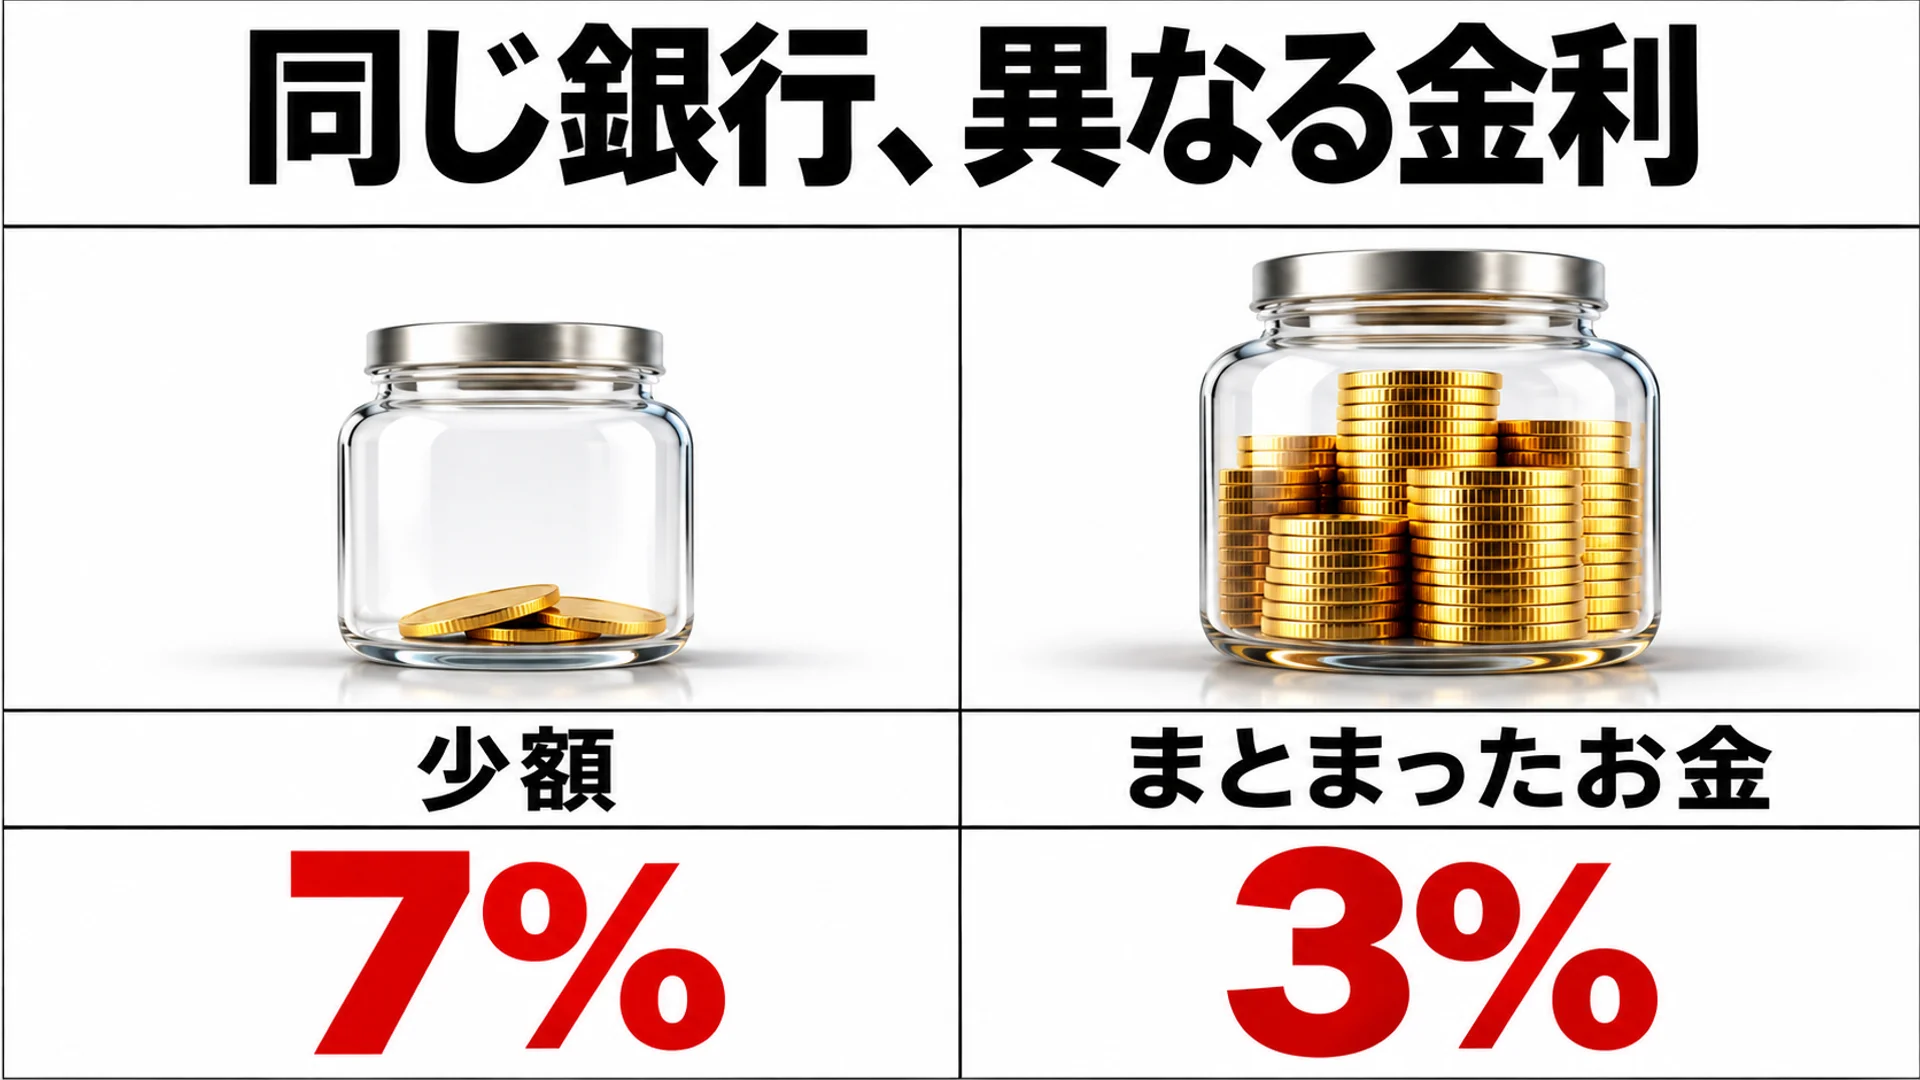
同じ貯蓄銀行が2種類の預金口座を公開しながら、一方には最高年利7.0%、もう一方には最高年利3.01%を設定するのは、資金規模に応じた銀行の資金調達コストと集客目的を別々に管理するためです。広告に表示される最高金利は、50万ウォン以下の少額資金に適用される優遇条件を充足した場合の金利であることが多く、実際の利息収入は預け入れ金額全体の…
金価格が年初から25%調整を受けた時期に、第3四半期の中央銀行による買い入れ量は前年同期比で42%増加しました。2026年11月上旬に世界金協会(WGC)が公表した2件の報告書には、一見矛盾して見える数値が並べて記載されています。まず第3四半期には、世界の中央銀行による金の純買い入れ量が321トンと集計されました。これは1年前の同一四半期と比べて42%…
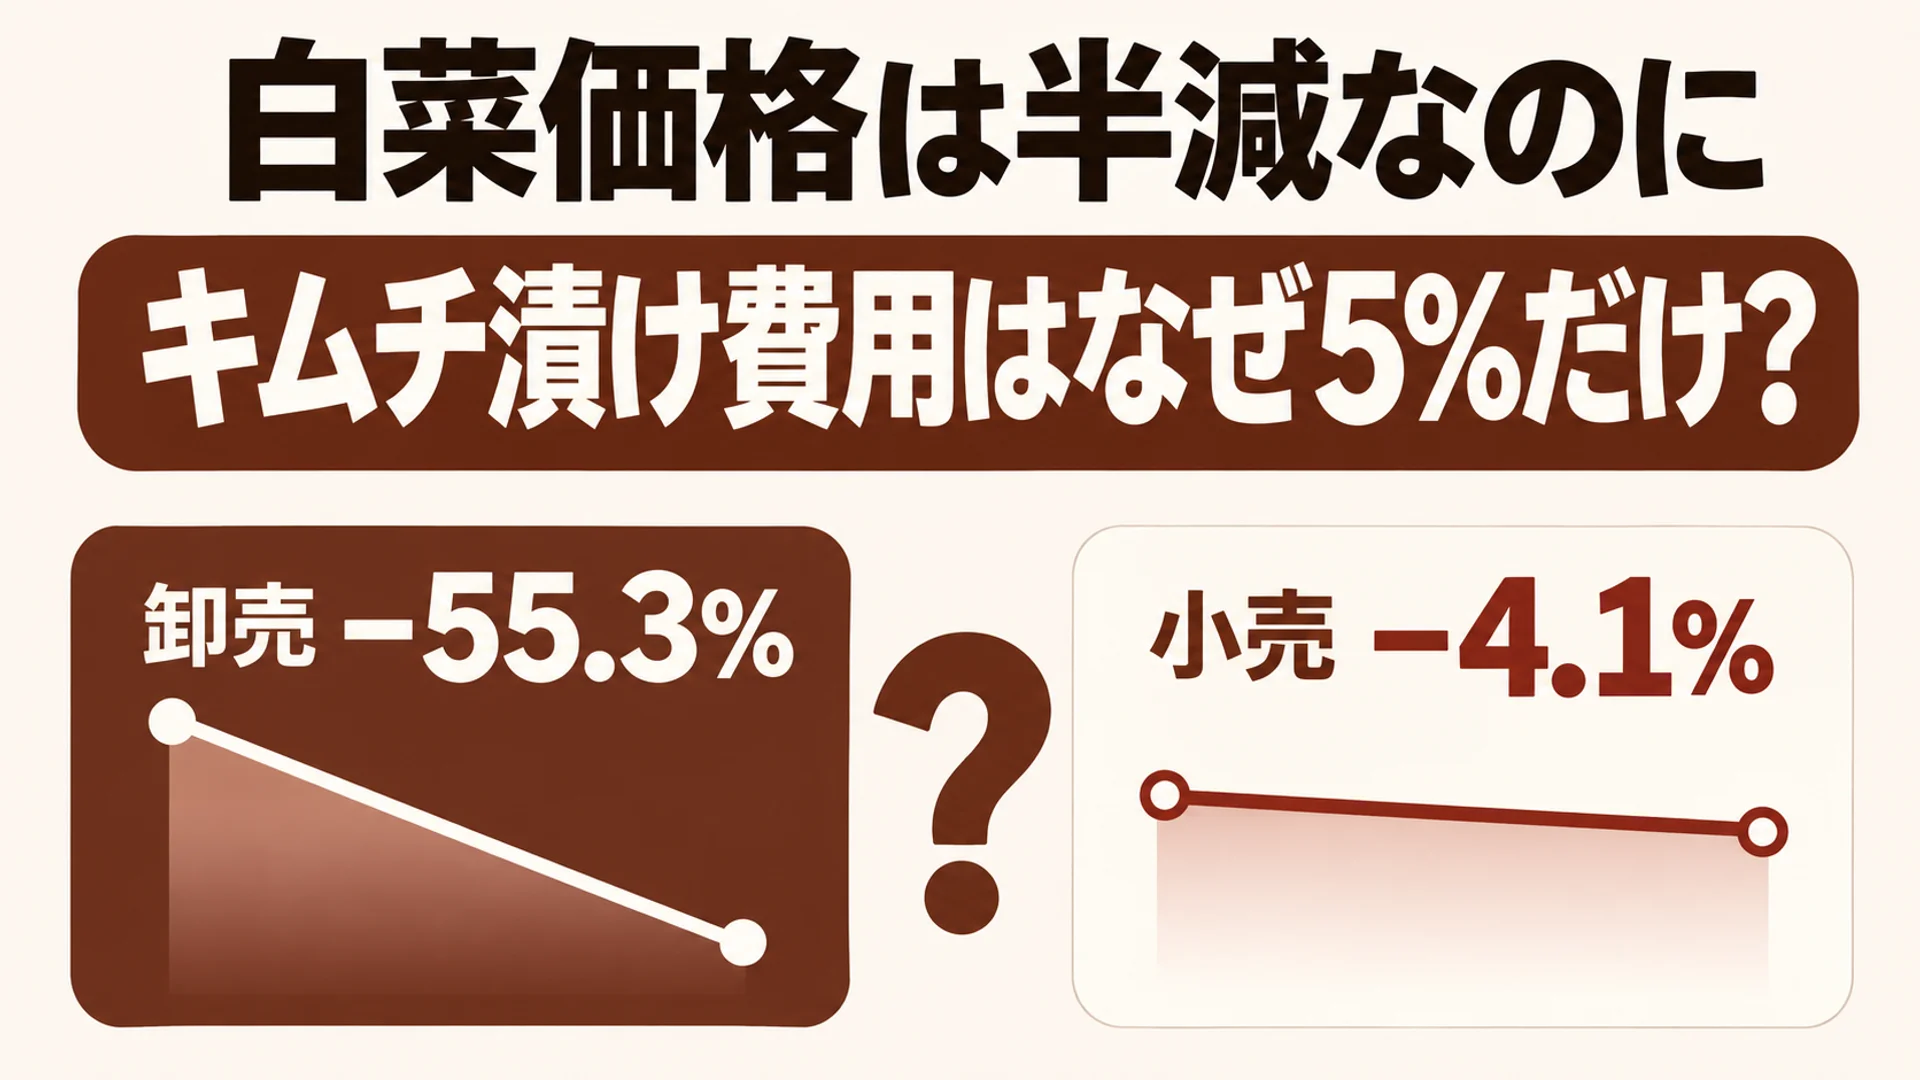
2026年10月、「白菜の卸売価格が1ヶ月で55%暴落した」という見出しを見てスーパーマーケットに行きましたが、体感価格は10%程度しか下がらなかったというケースが多く見られます。供給量が増加したという事実と、消費者の財布事情は同じスピードで動くものではないためです。同じ日、同じ品目の卸売価格と小売価格を比較してみると、「半額の白菜」という表現が誰に適…
2026년 10월 30일, 삼성전자는 창립 57주년을 앞두고 디바이스솔루션(DS)부문장 전영현 부회장과 디바이스경험(DX)부문장 노태문 사장의 기념사를 발표했습니다. 3분기 사상 최대 실적을 기록했으나 반도체와 완제품 부문의 실적 양극화가 심화된 가운데, 두 부문장이 각각 '호황 속 겸손'과 '원가 경쟁력 확보'를…
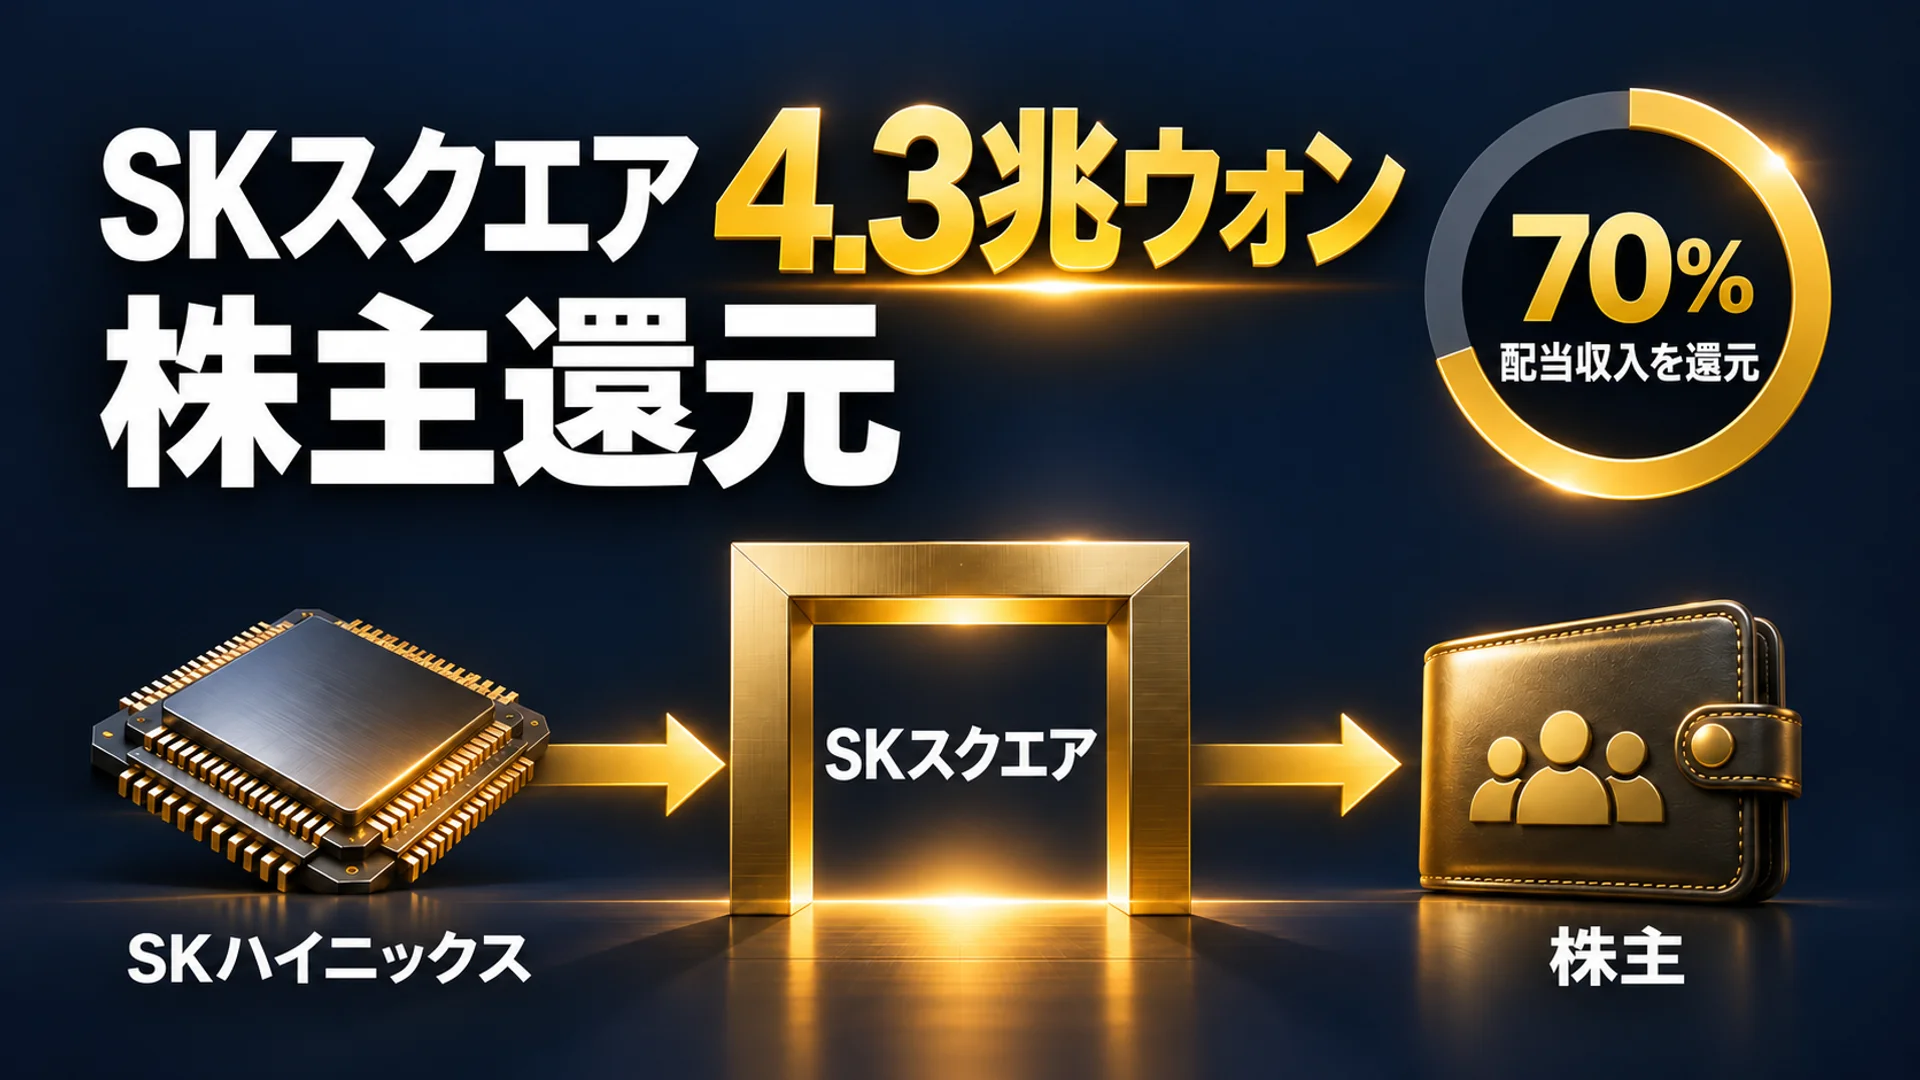
SK스퀘어가 자회사 SK하이닉스로부터 유입되는 배당 수익의 70%를 주주에게 직접 환원하는 총 4조3천억 원 규모의 주주환원 정책을 발표했습니다 524. 이는 지난 3월 주주총회에서 약속한 ‘배당 수익 30% 이상 환원’ 대비 환원 비율이 대폭 상향된 수치입니다 624. 시장의 관심이 쏠리는 이유는 이번 조치가…
高金利が持続する2026年11月現在、個人投資者の資金運用戦略は、単なる「預金預け入れ」や「一括買い付け」を超えた、精緻な設計が求められる時点にあります。特に、韓国銀行(中央銀行)が基準金利を3.00%に据え置き、今後の追加利上げに対する警戒感が高まる中、金利の方向性に対する不確実性が市場全体に蔓延しています。このような環境下で、債券型…
会社員が必ず理解すべき最初の事実は、「2026年分年末調整」という名称の実際の適用対象です。2026年分年末調整とは、2026年1月1日から12月31日までに発生した所得と支出を2027年1〜2月に精算する手続きを指します 13。一方、現在の時点(2026年11月)の会社員が今すぐ直面して準備すべき…
2026年現在、韓国経済は高金利基調が相当期間持続する環境にあります。韓国銀行は2026年7月と8月にかけて基準金利を年2.50%から3.00%へ2回引き上げ、10月22日の金融通貨委員会(MPC)の政策方向決定会議では現水準(3.00%)を据え置くことを決定しました ,
世界最大の暗号資産取引所バイナンスで、韓貨約8兆4000億ウォン規模と推定される史上最大のハッキング事故が発生しました , ,
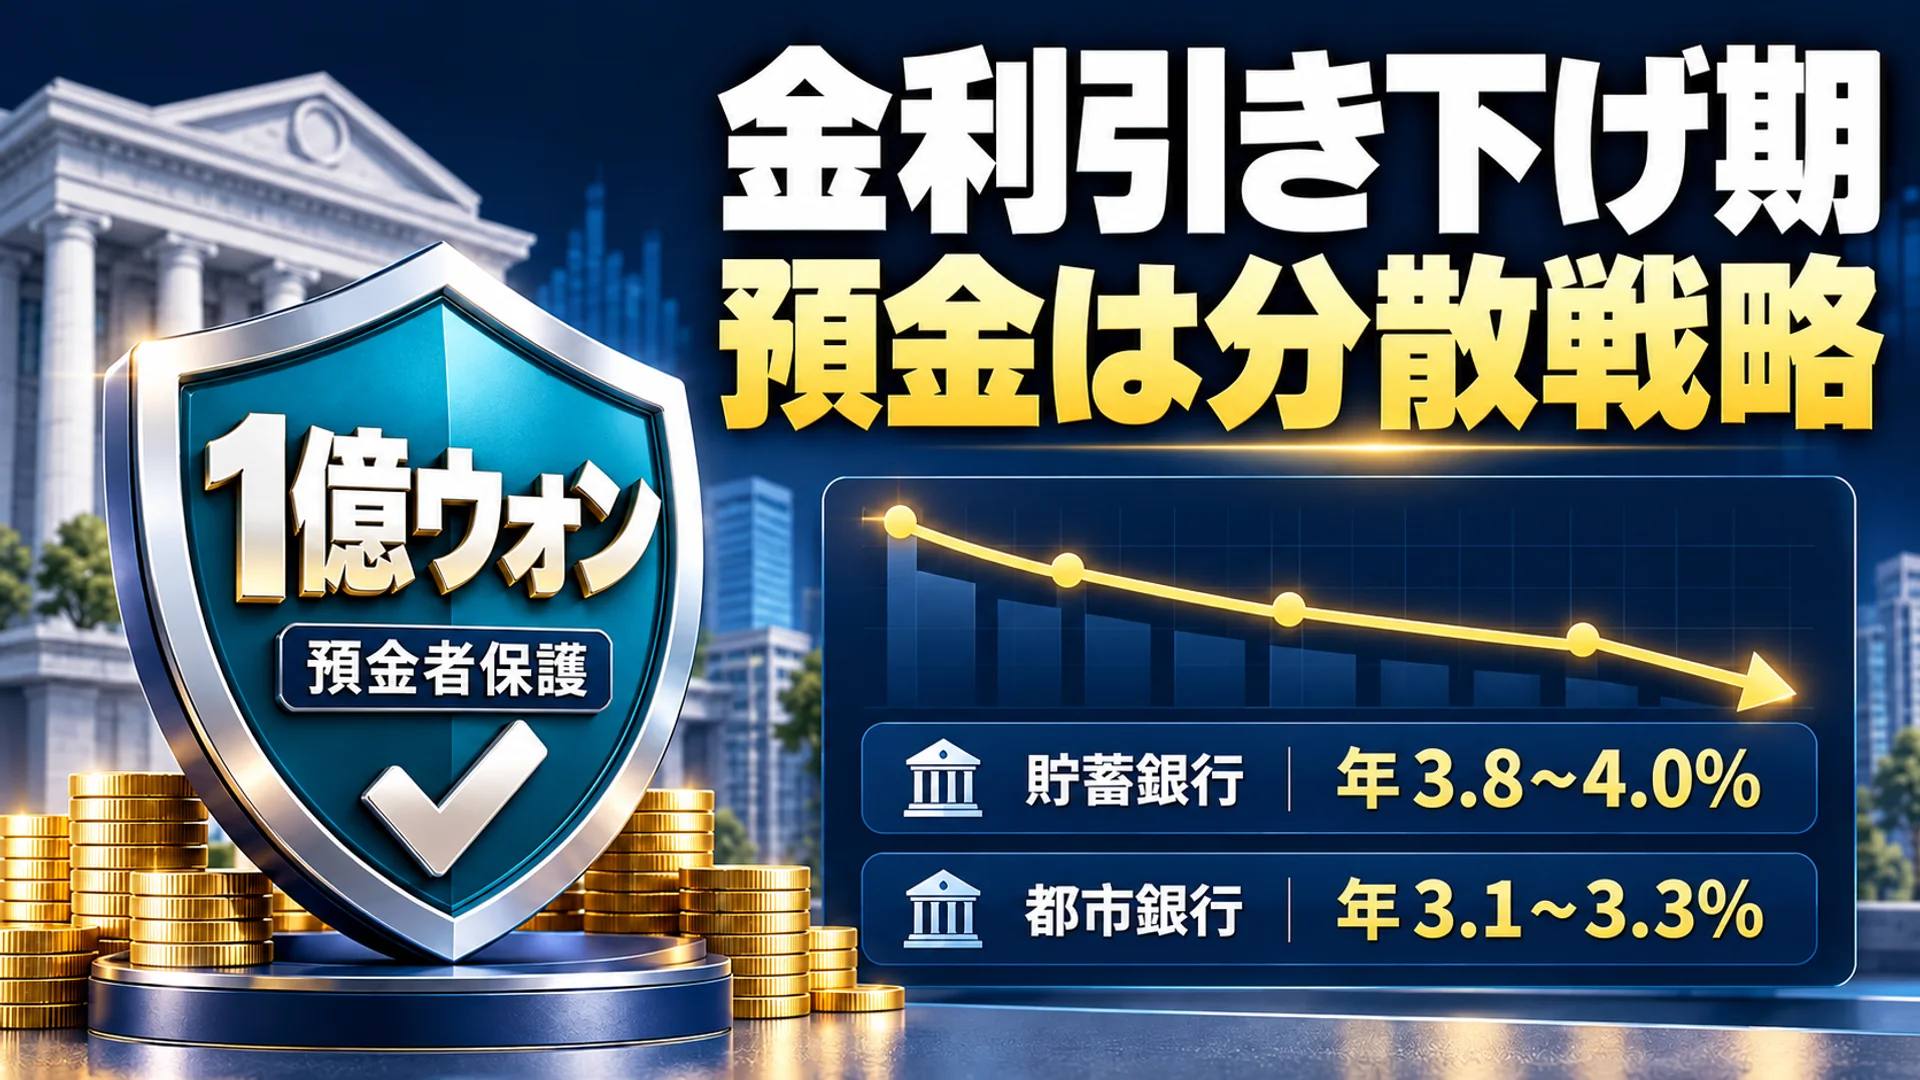
2026년 금리 환경의 핵심은 기준금리 인하와 예금자보호 한도 상향이라는 두 가지 구조적 변화에 있습니다. 한국은행은 2025년 5월 기준금리를 연 2.5%로 인하한 이후 이를 유지하고 있으며, 저축은행 12개월 만기 정기예금은 시중은행 대비 약 0.5~0.7%p 높은 연 3.8~4.0% 수준의 경쟁력을 유지하고…