2026年帰属年末調整の正確な対象年度と日程
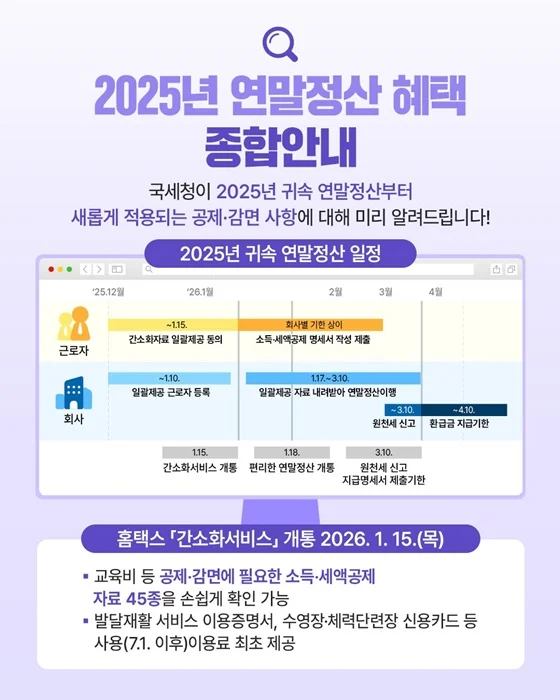
会社員が必ず理解すべき事実の第一は、「2026年帰属年末調整」という名称の実際の適用対象です。2026年帰属年末調整とは、2026年1月1日から12月31日までに発生した所得と支出を、2027年1〜2月に精算する手続を意味します 1。一方、現在時点(2026年11月)の会社員が直ちに直面し、準備すべきものは、2025年所得(2025年1月1日〜12月31日の支出)を精算する「2025年帰属年末調整」です 2。2025年帰属年末調整の実際の還付の有無は、2025年12月31日までの実行有無によって決定されます 2。
なお、2026年帰属(2026年所得)の年末調整に適用される改正税法事項も、すでに国会を通過して確定した状態です。2025年12月に国会を通過した改正税法は2026年所得分から適用されるため、前年度以前と変更された点を事前に把握しておくことが有利です 1。2026年帰属分の年末調整時に国税庁ホームタックス簡素化サービスは2027年1月15日(予定)にオープンされ、この時期に合わせて労働者は医療費、寄付金など漏れた項目を集中的に点検する必要があります 1。
2026年適用確定の改正税法と2027年改正案の決定的な違い
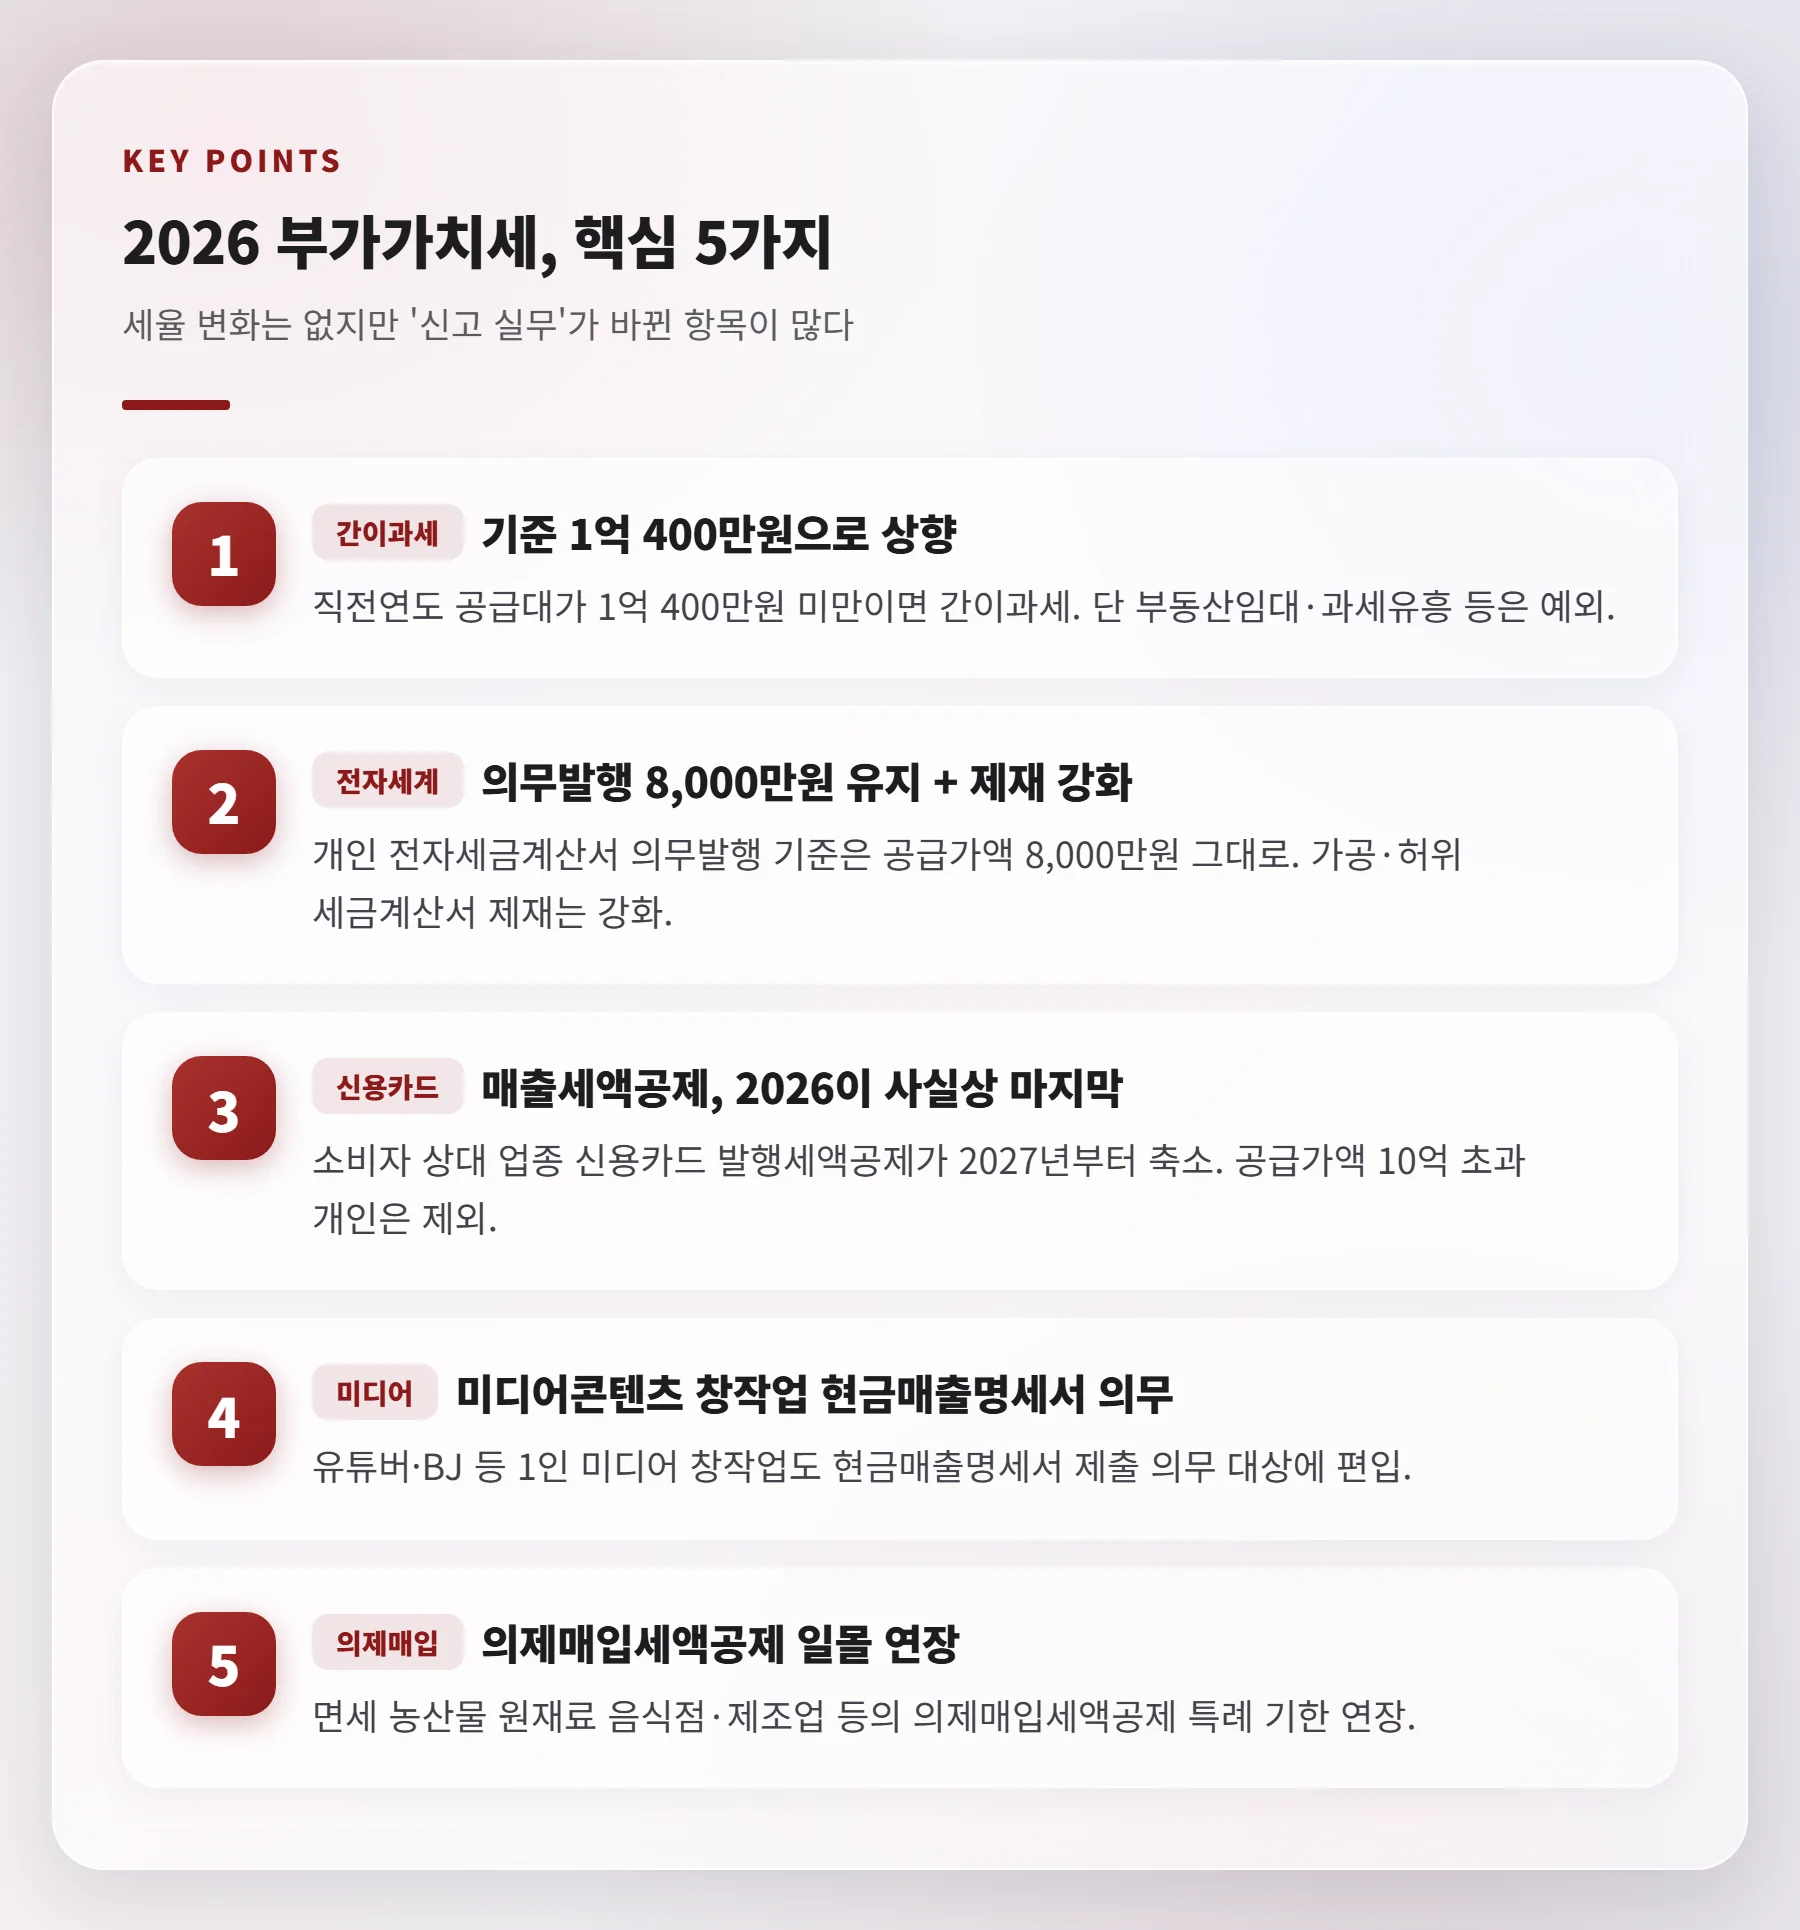
節税戦略を策定する際、最もよく犯す誤りは、まだ国会を通過していない「税制改正案政府案」を、今年適用される確定した改正案と勘違いすることです。2026年帰属分から適用が確定した項目と、2027年以降に適用される政府案を厳格に区別する必要があります。
まず、2026年帰属分から確定した主要な事項として、クレジットカード所得控除限度額の拡大があります。18歳未満の子供がいる場合、子供1人あたり基本限度額が50万ウォンずつ追加されます。子供が1人の場合は350万ウォン、2人以上の場合は400万ウォンの限度額が適用されます 1。また、教育費税額控除の範囲も拡大され、2026年支出分から9歳未満または小学2年以下の子供の芸術・体育塾費用が控除対象に含まれ、子供の所得にかかわらず大学生の教育費控除が可能になりました 1。郷土愛寄付金の場合、10万ウォン超〜20万ウォン以下の区間の税額控除率が従来の15%から40%(地方所得税含む44%)へ大幅に引き上げられ、2026年支出分から適用されます 1。
一方、2026年9月に政府が発表した「2026年税制改正案政府案」に含まれる内容は、まだ確定しておらず、適用時期も異なります 3, 4。この改正案には、家賃税額控除限度額を1,200万ウォンへ引き上げ、扶養親族の所得要件を100万ウォンから300万ウォン(給与所得のみの場合は総給付額750万ウォン以下)へ緩和、クレジットカード追加控除限度額の縮小、15〜34歳の若者の若者型IRP(個人型確定拠出年金)15%優遇税額控除率の新設、出産・結婚税額控除の廃止および直接財政支援への転換などが含まれています 3, 4。ただし、家賃税額控除1,200万ウォンへの拡大を除く税制改正案内の多数の項目は、2027年1月1日以降の課税期間分から適用される予定であるため、2026年帰属の年末調整には反映されません 3, 1。
| 区分 | 2026年帰属分(2027年1〜2月精算、適用確定) | 2027年帰属分(税制改正案政府案、国会審議前) |
|---|---|---|
| クレジットカード控除限度額 | 18歳未満の子供1人あたり基本限度額50万ウォン追加(2人以上の場合400万ウォン)1 | 総給付額7,000万ウォン以下の追加控除限度額300万ウォン→200万ウォンへ縮小予定 3 |
| 教育費税額控除 | 満9歳未満/小2以下の芸術・体育塾費用控除の新設 1 | 未就学児の受験・補習塾費用が控除対象から除外予定 4 |
| 家賃税額控除 | 年1,000万ウォン(従来750万ウォンから引き上げ)3, 1 | 年1,200万ウォンへ拡大予定(15〜34歳の若者向け17%優遇の新設)3, 4 |
| 結婚税額控除 | 2026年12月31日の婚姻届出分まで最後の適用 1 | 2027年以降の廃止および直接財政支援方式への転換予定 4 |
| 出産・里子控除 | 子供税額控除の拡大適用、出産・里子時の追加控除(第1子30万、第2子50万、第3子以上70万ウォン)1, 2 | 廃止および直接財政支援方式への転換予定 4 |
(上記表は、提供された資料 3, 4, 1, 2に記載されている確定税法および政府案の内容を比較したものです。)
子供・出産および結婚控除特典の構造的変化
少子化対策のため、子供と出産、結婚に関する控除項目に重大な変化が生じました。2025年帰属分から適用を開始した子供税額控除は、その幅が大幅に拡大されました。基礎控除対象の8歳以上の子供が1人の場合、控除額は従来の15万ウォンから25万ウォンへ、2人の場合35万ウォンから55万ウォンへ、3人以上の場合は第3子から1人あたり30万ウォンから40万ウォンへ引き上げられました 2。出産や里子がある場合は、出産・里子追加控除として第1子30万ウォン、第2子50万ウォン、第3子以上70万ウォンが追加適用されます 2。企業の出産支援金に関連して、労働者または配偶者の出産時に会社が支給する支援金は全額非課税となる特例が新設されました 2。ただし、特殊関係者からの出産は除外され、出生日から2年以内に共通規定に基づいて支給されなければ非課税特典が認められません 2。
2026年帰属分から、教育費税額控除においても画期的な変化が適用されます。前述した通り、9歳未満または小学2年以下の子供の芸術・体育塾費用が控除対象に含まれ、子供の所得にかかわらず大学生の子供の教育費を控除受けられるようになりました 1。これは、所得要件を満たさないためにこれまで控除から除外されていた夫婦の負担を大きく軽減する改善策です。
結婚税額控除は、2026年が適用の最後である点に注意する必要があります。2024年1月1日から2026年12月31日までの婚姻届出分を対象に、夫婦1人あたり50万ウォン(生涯1回)の税額控除が提供され、2026年12月31日までに婚姻届を完了しなければ特典が適用されません 1。期限内的な届出が必須です 1。
医療費および家賃、年金口座控除の要件と限度額の詳細分析
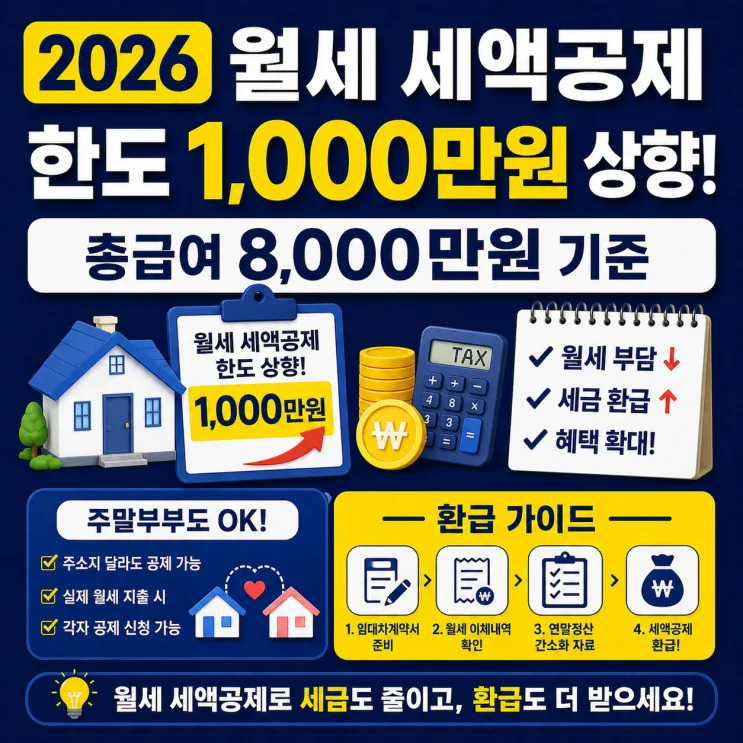
生活密着型である医療費と家賃、そして資産形成用年金口座の控除では、対象者の所得要件の緩和や限度額の引き上げ措置が多く実施されます。
医療費税額控除の項目では、扶養親族の所得制限がなく、総給付額の3%を超える医療費支出分に対して15%の税額控除が適用されます 2, 5。特に2025年帰属分から、産後調理院(マタニティセンター)費用の所得要件が完全に廃止され、所得に関係なくすべての労働者が出産1回あたり200万ウォンの限度額で産後調理院費用を控除受けられるようになりました 1, 5。また、2024年1月1日以降の支出分から、障害者活動支援給付金自己負担金が控除対象に新設され、6歳以下の子供の医療費の従来の限度額制限(700万ウォン)が廃止され、全額控除対象に含まれます 1, 5。未熟児および先天性異常児の医療費には20%、不妊治療費には30%の優遇税額控除率が適用されます 5。実費保険の補填額や介護費、美容・整形手術費などは控除から除外されます 5。
家賃税額控除は、2025年帰属分から総給付額8,000万ウォン以下の無住宅労働者を対象に、控除限度額が年750万ウォンから1,000万ウォンへ引き上げられました 2。総給付額5,500万ウォン以下の労働者には17%、5,500万ウォン超〜8,000万ウォン以下の労働者には15%の控除率が適用されます 2。2026年帰属分から、別居している無住宅週末夫婦も、夫婦合算1,000万ウォンの限度額内で各自独立して家賃税額控除を適用受けます 1。
年金貯蓄とIRP(個人型確定拠出年金)の税額控除は、老後準備と目先の税金還付を同時に狙える重要な手段です。年金貯蓄は600万ウォン、IRPを加算した場合は900万ウォンまで控除が可能です 2。総給付額5,500万ウォン以下は15%(地方所得税含む16.5%)、超過者は12%(地方所得税含む13.2%)の控除率が適用されます 2。900万ウォンを全額納付した場合、総給付額5,500万ウォン以下の者は約148万ウォン程度の税額控除特典を期待できます 2。ただし、すべての還付特典を受けるためには、12月31日までに納付を完了する必要があります 2。
住宅当選総合貯蓄控除も対象が拡大されました。2025年帰属分から総給付額7,000万ウォン以下の無住宅世帯主を対象に、世帯主本人だけでなく配偶者の納付分も控除対象に含まれ、限度額は年300万ウォンです 2。
還付額最大化のための実質的な節税戦略とシミュレーション
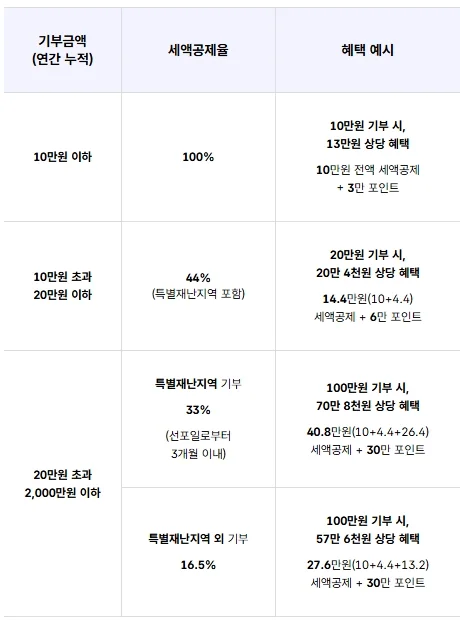
実際に税金が還付される金額は、戦略的な支出配分によって差異が生じます。提供された資料に基づき、還付の体感効果が最も大きい郷土愛寄付制度と年金口座の活用、カード決済戦略を検討します。
最も高い体感率を誇るものは郷土愛寄付金です。税額控除対象限度額が従来の500万ウォンから2,000万ウォンへ引き上げられました 2。10万ウォン以下の寄付金に対しては100%税額控除特典が与えられ、同時に寄付額の30%相当のお返し品(3万ウォン)を受け取れるため、実質的に13万ウォンの経済的利益を得ることになります 2。10万ウォン超〜20万ウォン以下の区間の税額控除率が大幅に引き上げられたこと(地方所得税含む44%)に伴い、20万ウォンを寄付する場合は約14万4千ウォンの税金およびお返し品特典を受けるという構造が完成しました 1, 5。これは12月31日までに寄付が完了していなければ控除特典を受けられません 2。
クレジットカードなど使用金額の所得控除を最大化するには、総給付額の25%超過分をどのように埋めるかが鍵となります 2。基準超過まではクレジットカードを使用し、25%超過分からは控除率が2倍(30%)であるデビットカードや現金領収書を使用することが有利です 1。もし総給付額の25%をすでに超えている状態であれば、さらに公共交通機関の利用分や伝統市場の使用分で決済比率を高めることが効果的です。公共交通機関と伝統市場の使用分には追加で40%の高い控除率が適用されます 2。
共働き夫婦であれば、「誰の名義で控除に回すか」を決めることが核心です。子供や両親などの扶養親族控除など、控除特典が大きいほど有利な「税率の高い配偶者」に扶養親族控除を集中させるべきです 2。また、カード所得控除は夫婦それぞれの使用額を分散させるよりも、一人の使用額が総給付額の25%を確実に超えるように集中して控除限度額を使い切る戦略を取る必要があります 2。領収書が少なく総控除額が13万ウォン未満である新人や新入社者の場合、別途税額控除を受けられなくても自動的に「標準税額控除13万ウォン」が適用されるかを確認するのがよいです 1。
ホームタックス簡素化サービスの利用およびよくある実務チェックポイント
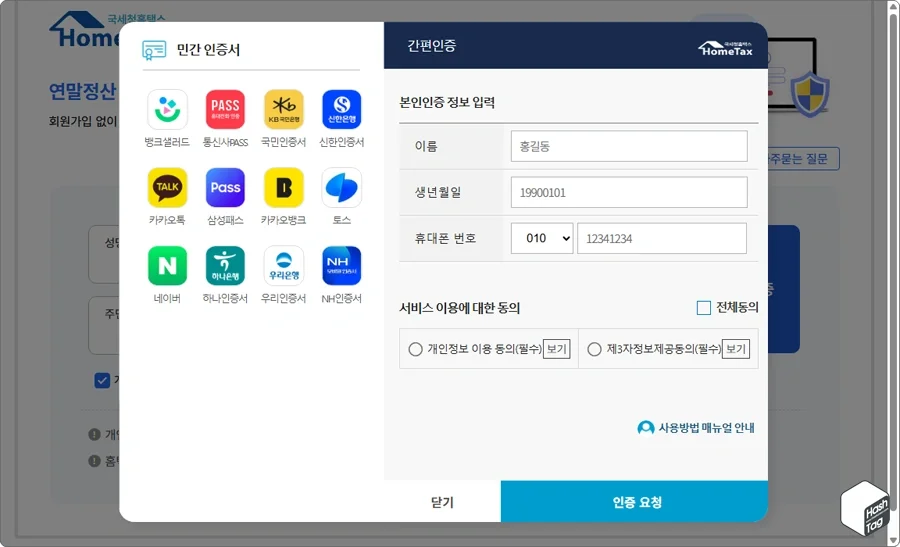
年末調整の手続的ミスを避けるため、国税庁の案内に基づく実務チェックポイントを把握する必要があります。
第一に、中途退職者の実務処理方式が変更されました。2023年8月25日から中途退職者の支払明細書の提出方式が変更され、退職者はホームタックスを通じて書類を常時提出できるようになりました 6。中途就職や退職者の場合、労働提供期間中に支出した費用のみが控除対象となりますが、特別税額控除対象項目のうち寄付金は例外的に通算が可能です 5。
第二に、結婚や就職などで基礎控除対象者から除外された家族への処理です。課税期間の終了日之前に、結婚や就職などで扶養親族(配偶者)が基礎控除対象者から除外された場合、既に支払った保険料、医療費、教育費などは、当該事由発生日(結婚日または就職日)までに支払った金額に限り、算出税額から控除する特例が適用されます 5。
第三に、年末調整簡素化サービスの開通日程に合わせた精密な点検が求められます。2026年1月15日前後に簡素化サービスが開通されると、国税庁のデータが100%正確だと信じて無条件に通過させるのではなく、医療費、寄付金など自動収集が漏れる項目を手動で見つけ出す必要があります 2。特に病院側が簡素化資料の登録を漏らした場合など、領収書を別途確保する過程が必須です 2。
正確な還付額は、国税庁ホームタックス簡素化サービスの資料に基づき労働者自身が計算する必要があり、改正税法の内容と国税庁が提供する申告案内冊子および書式集をクロス検証しながら準備することが最も安全な方法です 6, 1。
参考文献
- 2025년 귀속 연말정산 완벽 가이드 — 공제·세율·환급액 계산법 | TaxCut · taxcut.kr↩
- 2026 연말정산 핵심 개정세법과 절세 전략 5가지 - 디지털 인사인트... · digit2sight.com↩
- 2026 세제개편안 정부안, 근로장려금·월세공제 변경 · incomeflow.co.kr↩
- 2026년 세액공제 개정 및 소득공제 주요 변경 항목 가이드 | robo-advisor.kr · robo-advisor.kr↩
- 근로소득 · nts.go.kr↩
- 국세청>국세신고안내>개인신고안내>연말정산>연말정산 종합 안내 · nts.go.kr↩