2026年所属年度年末结算的准确适用年份与日程安排
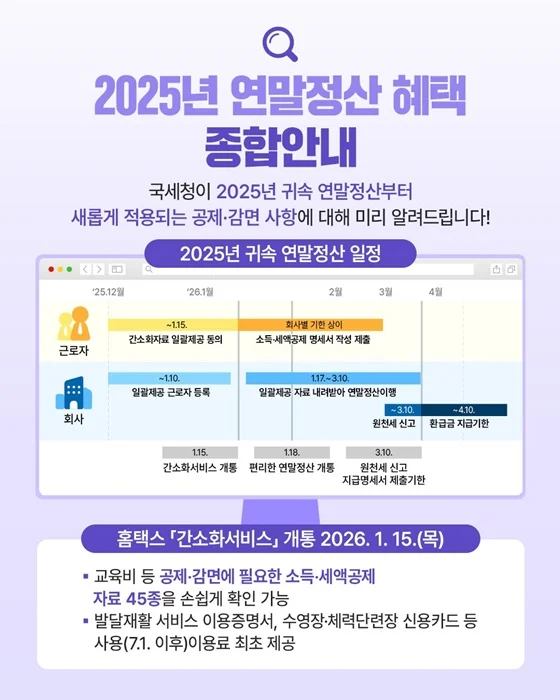
上班族必须首先理解的事实,是“2026年所属年度年末结算”这一名称的实际适用范围。2026年所属年度年末结算,是指对2026年1月1日至12月31日期间发生的所得和支出,于2027年1月至2月进行结算的程序 1。与此同时,截至当前时点(2026年11月),上班族亟需着手准备的,则是针对2025年所得(2025年1月1日至12月31日的支出)进行结算的“2025年所属年度年末结算” 2。2025年所属年度年末结算能否最终获得退税,取决于是否在2025年12月31日之前完成相关操作 2。
另一方面,适用于2026年所属年度(即2026年所得)年末结算的修订税法条款,已在国会获得通过并正式确立。由于2025年12月国会通过的修订税法将从2026年所得开始实施,提前了解与往年相比的变化将大有裨益 1。在2026年所属年度年末结算期间,国税厅Home Tax简易化服务预计将于2027年1月15日上线,届时劳动者应重点核查医疗费用、捐赠金等遗漏项目 1。
2026年已确定的修订税法与2027年改革方案的决定性差异
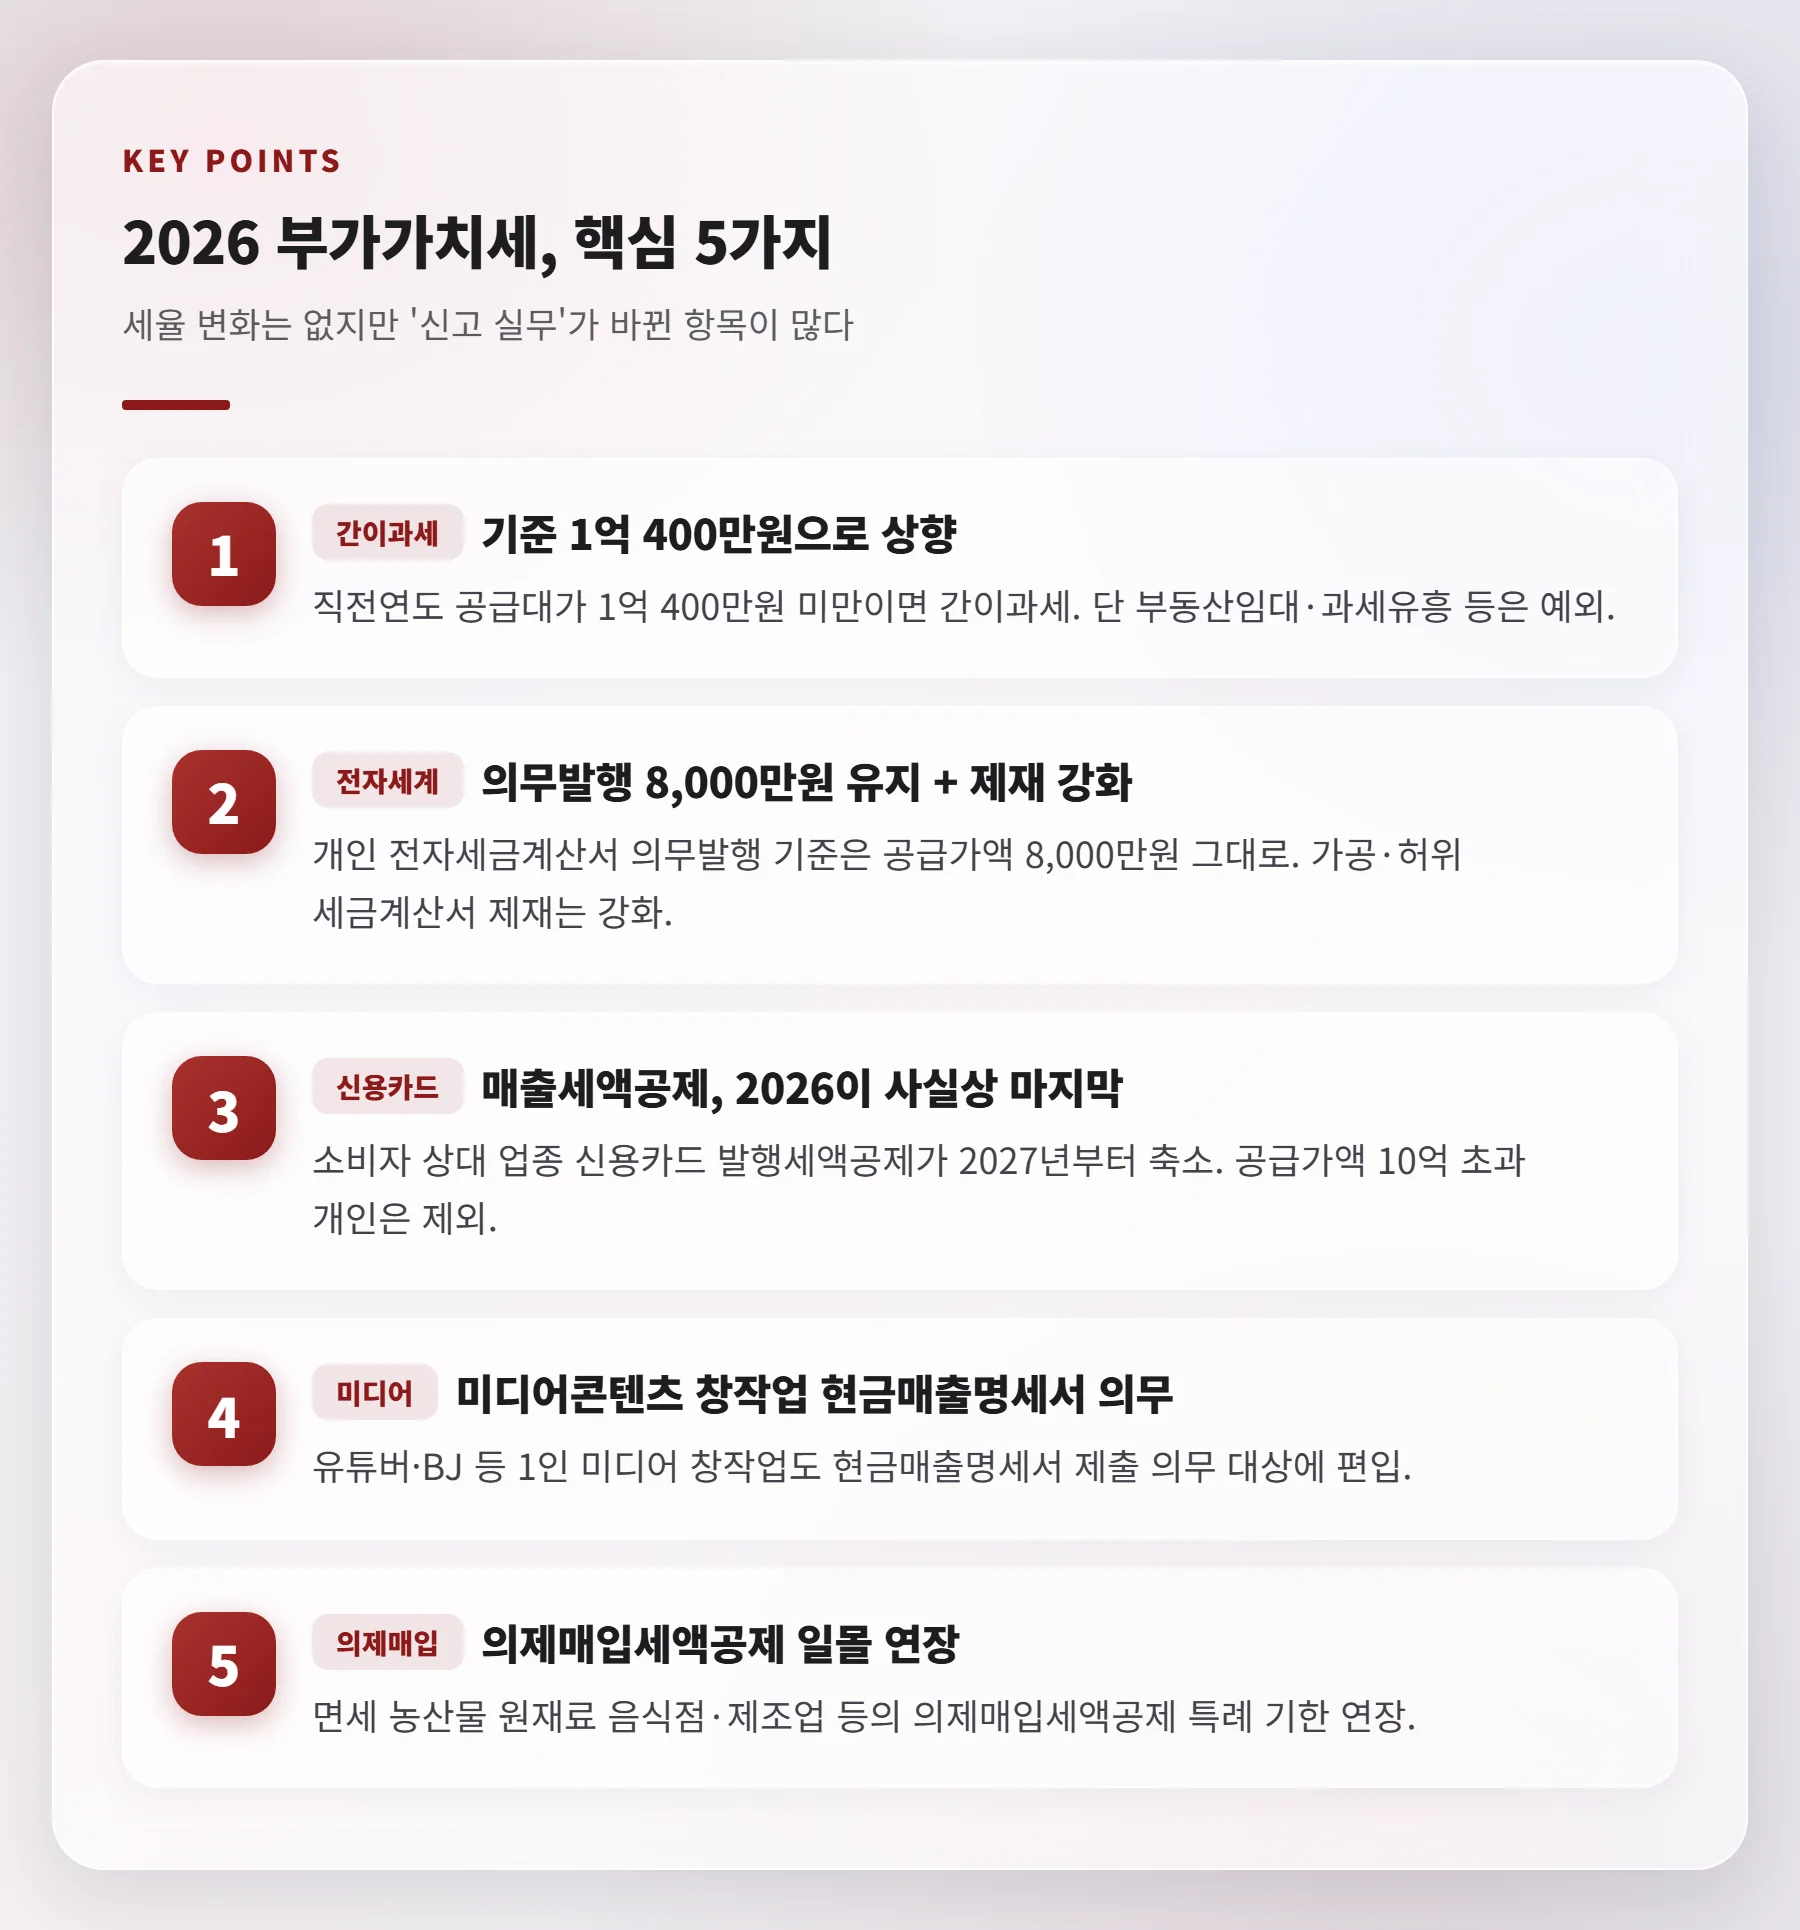
在制定节税策略时,最常见的误区是将尚未在国会通过的“税制改革方案政府草案”误认为是今年已确定适用的修订案。必须严格区分自2026年所属年度起已确定适用的项目,以及预计在2027年之后才适用的政府草案。
首先,自2026年所属年度起已确定的主要事项包括扩大信用卡所得扣除限额。对于家中有18岁以下子女的家庭,每名子女的基本限额将增加50万韩元。若有一名子女,限额为350万韩元;若有两名或以上子女,限额为400万韩元 1。此外,教育费税额扣除范围也有所扩大,自2026年支出起,9岁以下或小学二年级及以下子女的艺体类培训费用纳入扣除范围,并且无论子女收入如何,均可对大学生的教育费进行扣除 1。对于故乡爱心捐赠金,10万韩元以上20万韩元以下区间的税额扣除率从原来的15%大幅上调至40%(含地方所得税为44%),并自2026年支出起实施 1。
另一方面,2026年9月政府发布的“2026年税制改革方案政府草案”中所包含的内容尚未最终确定,且适用时间也各不相同 3, 4。该修订案包括提高月租税额扣除限额至1,200万韩元、放宽扶养家属收入要求(从100万韩元放宽至300万韩元,若仅有劳动收入则总薪资须在750万韩元以下)、缩减信用卡附加扣除限额、为15至34岁青年新设青年型IRP 15%的优惠税额扣除率、废止生育及婚姻税额扣除并转为直接财政支持等措施 3, 4。然而,除月租税额扣除扩大至1,200万韩元外,税制改革方案中的多项条款预计在2027年1月1日之后的纳税期开始适用,因此不会反映在2026年所属年度的年末结算中 3, 1。
| 区分 | 2026年所属年度(2027年1-2月结算,确定适用) | 2027年所属年度(税制改革方案政府草案,国会审议前) |
|---|---|---|
| 信用卡扣除限额 | 18岁以下子女每人增加基本限额50万韩元(2人以上为400万韩元) 1 | 总薪资7,000万韩元以下附加扣除限额从300万韩元缩减至200万韩元(预定) 3 |
| 教育费税额扣除 | 新设0-8岁(未满9岁)/小学二年级及以下子女艺体培训费扣除 1 | 学龄前儿童应试及补习班费用将被排除在扣除对象之外(预定) 4 |
| 月租税额扣除 | 每年1,000万韩元(由原来的750万韩元上调) 3, 1 | 扩大至每年1,200万韩元(新设15-34岁青年17%优惠扣除率) 3, 4 |
| 婚姻税额扣除 | 适用至2026年12月31日的结婚申报 1 | 预计2027年后废止,转为直接财政支持方式 4 |
| 生育·收养扣除 | 扩大子女税额扣除适用,生育或收养时额外扣除(第一胎30万,第二胎50万,第三胎及以上70万韩元) 1, 2 | 预计废止,转为直接财政支持方式 4 |
(上表是根据提供的资料 3, 4, 1, 2 中记载的确定税法及政府草案内容进行的比较。)
子女、生育及婚姻扣除福利的结构性变化
为应对低生育率,与子女、生育及婚姻相关的扣除项目发生了重大变化。自2025年所属年度起开始实施的子女税额扣除幅度大幅增加。若基本扣除对象中有一名8岁以上子女,扣除额从原来的15万韩元提高至25万韩元;若有两名,从35万韩元提高至55万韩元;若有三名及以上子女,从第三名起每人从30万韩元提高至40万韩元 2。若发生生育或收养,还将额外适用生育·收养附加扣除,第一胎30万韩元、第二胎50万韩元、第三胎及以上70万韩元 2。关于企业生育支援金,新设了特例规定,即公司支付给劳动者或其配偶的生育支援金全额免税 2。不过,特殊关系者的生育除外,且必须依据自出生之日起2年内适用的共同规定进行支付,方可认可免税优惠 2。
自2026年所属年度起,教育费税额扣除也将迎来突破性变化。如前所述,9岁以下或小学二年级及以下子女的艺体类培训费用纳入扣除范围,并且无论子女收入状况如何,均可享受大学生子女教育费扣除 1。这一改进措施大大减轻了因未满足收入条件而长期无法享受扣除的夫妇们的负担。
需要注意的是,婚姻税额扣除在2026年是最后一年。针对2024年1月1日至2026年12月31日期间进行的结婚申报,夫妻每人可享有50万韩元(一生一次)的税额扣除,且必须在2026年12月31日之前完成结婚申报才能享受优惠 1。按时申报至关重要 1。
医疗费、月租及养老金账户扣除条件与限额详细分析
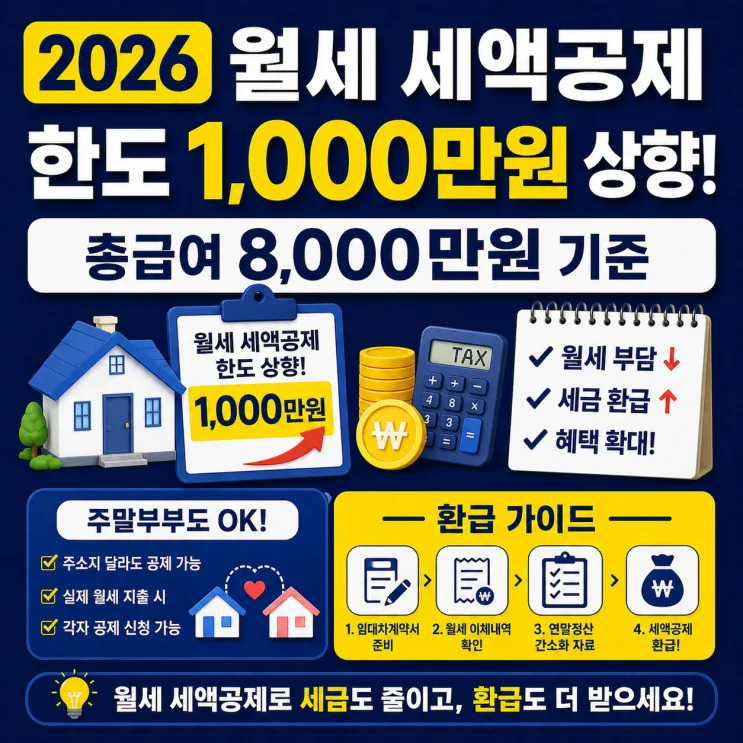
在贴近生活的医疗费、月租以及资产积累用途的养老金账户扣除方面,将实施多项放宽对象收入要求和提高限额的措施。
在医疗费税额扣除项目中,扶养家属没有收入限制,针对超过总薪资3%的医疗费支出部分,适用15%的税额扣除 2, 5。特别是自2025年所属年度起,产后调理院费用的收入要求完全取消,无论收入高低,所有劳动者均可享受每次生育最高200万韩元的产后调理院费用扣除 1, 5。此外,自2024年1月1日之后的支出起,残疾人活动支援给付的个人自付部分被新增为扣除对象,且6岁及以下子女医疗费原有的限额限制(700万韩元)被取消,全额纳入扣除对象 1, 5。早产儿及先天性异常儿医疗费适用20%、不孕治疗费适用30%的优惠税额扣除率 5,而实费保险补偿金、护理费、美容整形手术费等则从扣除中排除 5。
月租税额扣除自2025年所属年度起,针对总薪资8,000万韩元以下的无房劳动者,扣除限额从每年750万韩元提高至1,000万韩元 2。对总薪资5,500万韩元以下的劳动者适用17%的扣除率,对总薪资超过5,500万韩元但低于8,000万韩元的劳动者适用15%的扣除率 2。自2026年所属年度起,分开居住的无房周末夫妇也可在夫妻合计1,000万韩元的限额内,各自独立适用月租税额扣除 1。
养老金储蓄和IRP的税额扣除是兼顾养老准备和即时退税的核心手段。养老金储蓄最高可扣除600万韩元,若与IRP合并计算,最高可扣除900万韩元 2。总薪资5,500万韩元以下者适用15%(含地方所得税16.5%)的扣除率,超过5,500万韩元者适用12%(含地方所得税13.2%)的扣除率 2。若全额缴纳900万韩元,总薪资5,500万韩元以下者可期待获得约148万韩元左右的税额扣除优惠 2。但是,为了获得所有退税优惠,必须在12月31日前完成缴纳 2。
住房认购综合储蓄扣除的对象也有所扩大。自2025年所属年度起,针对总薪资7,000万韩元以下的无房户主,不仅户主本人的缴费部分,配偶的缴费部分也纳入扣除对象,限额为每年300万韩元 2。
最大化退税额的实质节税策略与模拟
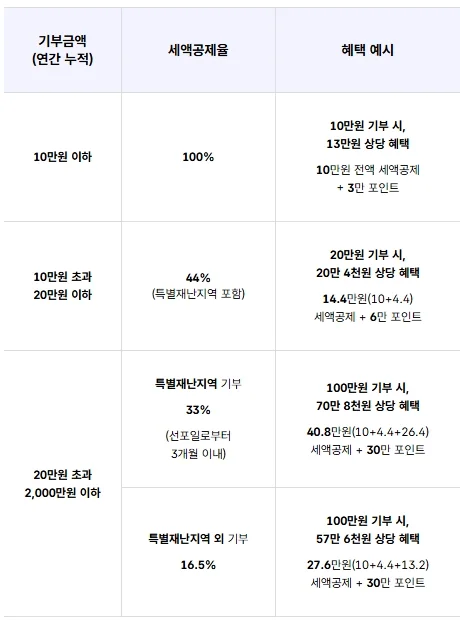
实际退税金额会因战略性支出分配的不同而产生差异。基于提供的资料,我们将探讨退税体感效应最大的故乡爱心捐赠制度、养老金账户利用以及信用卡支付策略。
体感率最高的当属故乡爱心捐赠金。税额扣除对象限额从原来的500万韩元提高至2,000万韩元 2。对于10万韩元以下的捐赠金,给予100%的税额扣除优惠,同时可获得相当于捐赠金额30%的回礼(3万韩元),从而实质性获得13万韩元的经济利益 2。由于10万韩元以上20万韩元以下区间的税额扣除率大幅提高(含地方所得税为44%),若捐赠20万韩元,可获得约14.4万韩元的税金及回礼优惠结构 1, 5。但这必须在12月31日前完成捐赠才能享受扣除优惠 2。
要最大化信用卡等使用金额所得扣除,关键在于如何填补超过总薪资25%的部分 2。在超过基准线之前使用信用卡,超过25%的部分使用扣除率加倍(30%)的借记卡或现金收据更为有利 1。如果已经超过了总薪资的25%,增加公共交通或传统市场的使用比例则更为有效。公共交通和传统市场的使用金额可享受额外40%的高扣除率 2。
对于双职工夫妇而言,确定“将扣除集中归于谁的名义”是核心。应将扶养家属扣除等大额扣除优惠,集中分配给“税率较高的配偶”,因为扣除优惠越大越有利 2。此外,信用卡所得扣除应采取集中策略,使一方的使用金额明确超过总薪资的25%,以耗尽扣除限额,而不是将夫妻双方的使用金额分散 2。对于凭证较少、总扣除金额低于13万韩元的新入职员工或社会新人,建议确认是否自动适用“标准税额扣除13万韩元”,即使不单独申请税额扣除也可享受 1。
Home Tax简易化服务利用及常见实务检查要点
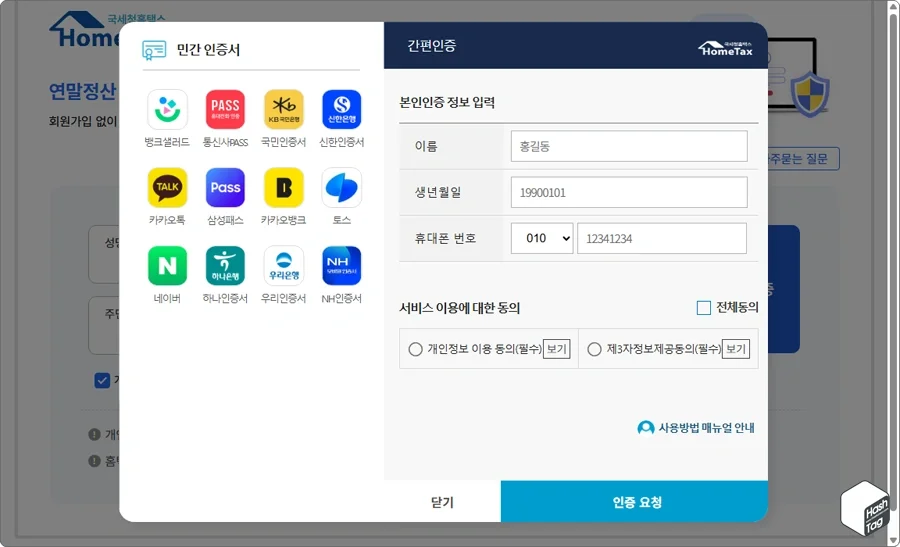
为避免年末结算程序性错误,需熟悉国税厅指引下的实务检查要点。
第一,中途离职者的实务处理方式已发生变化。自2023年8月25日起,中途离职者支付明细单的提交方式发生变更,离职人员可通过Home Tax随时提交文件 6。对于中途就业或离职者,仅其提供劳动期间发生的费用可作为扣除对象,而在特别税额扣除对象项目中,捐赠金例外地允许合并计算 5。
第二,关于因结婚或就业等原因从基本扣除对象中排除的家庭成员的处理。若在纳税期结束日之前,因结婚或就业等原因导致扶养家属(配偶)不再属于基本扣除对象,已支付的保险费、医疗费、教育费等,仅就事由发生日(结婚日或就业日)之前支付的金额,适用从算出税额中扣除的特例 5。
第三,需要配合年末结算简易化服务开通日程进行精密检查。预计在2026年1月15日前后简易化服务开通时,不应盲目相信国税厅资料100%准确而直接通过,而应手动查找医疗费用、捐赠金等自动收集遗漏的项目 2。特别是对于医院方遗漏简易化资料登记等情况,单独获取凭证的过程必不可少 2。
准确的退税金额需由劳动者基于国税厅Home Tax简易化服务资料自行计算,最安全的方法是交叉核对修订税法内容以及国税厅提供的申报指南手册和格式集合 6, 1。
参考资料
- 2025년 귀속 연말정산 완벽 가이드 — 공제·세율·환급액 계산법 | TaxCut · taxcut.kr↩
- 2026 연말정산 핵심 개정세법과 절세 전략 5가지 - 디지털 인사인트... · digit2sight.com↩
- 2026 세제개편안 정부안, 근로장려금·월세공제 변경 · incomeflow.co.kr↩
- 2026년 세액공제 개정 및 소득공제 주요 변경 항목 가이드 | robo-advisor.kr · robo-advisor.kr↩
- 근로소득 · nts.go.kr↩
- 국세청>국세신고안내>개인신고안내>연말정산>연말정산 종합 안내 · nts.go.kr↩