Año de referencia exacto y cronograma de la liquidación fiscal anual correspondiente a 2026
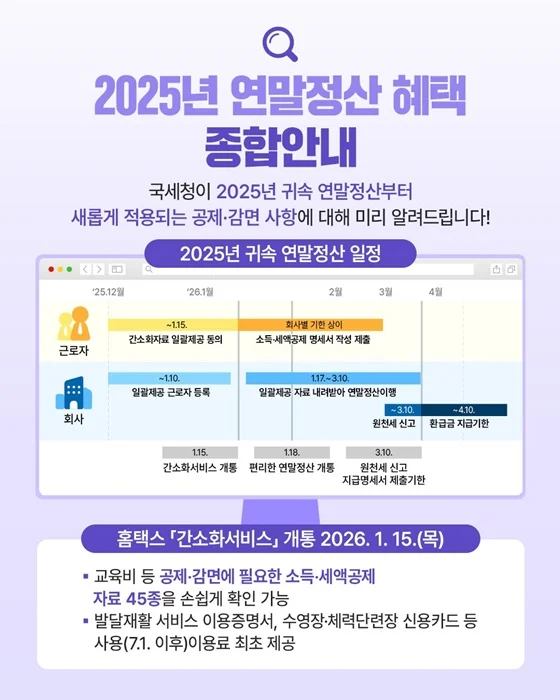
El primer dato que los empleados deben comprender obligatoriamente es a qué periodo se aplica realmente la denominada «liquidación fiscal anual correspondiente a 2026». Esta liquidación consiste en regularizar los ingresos y gastos generados entre el 1 de enero y el 31 de diciembre de 2026, durante los meses de enero y febrero de 2027 1. Por el contrario, en este momento (noviembre de 2026), lo que los empleados deben preparar inmediatamente es la «liquidación fiscal anual correspondiente a 2025», que regula los ingresos del año 2025 (gastos del 1 de enero al 31 de diciembre de 2025) 2. La determinación de si se produce o no una devolución en la liquidación fiscal anual correspondiente a 2025 depende de las acciones realizadas hasta el 31 de diciembre de 2025 2.
Por otro lado, los aspectos de la ley fiscal revisada que se aplicarán a la liquidación fiscal anual correspondiente a 2026 (ingresos de 2026) ya han sido aprobados por la Asamblea Nacional y su situación es definitiva. Dado que la ley fiscal revisada, aprobada por la Asamblea Nacional en diciembre de 2025, se aplica desde los ingresos de 2026, es conveniente identificar de antemano los cambios respecto a años anteriores 1. En el momento de la liquidación fiscal anual correspondiente a 2026, el servicio de simplificación del Home Tax (Hometax) de la Administración Tributaria Nacional estará disponible (previsto) el 15 de enero de 2027; en ese momento, los trabajadores deberán revisar exhaustivamente partidas omitidas como gastos médicos, donaciones, etc. 1.
Diferencias decisivas entre las enmiendas fiscales confirmadas para 2026 y la propuesta de reforma de 2027
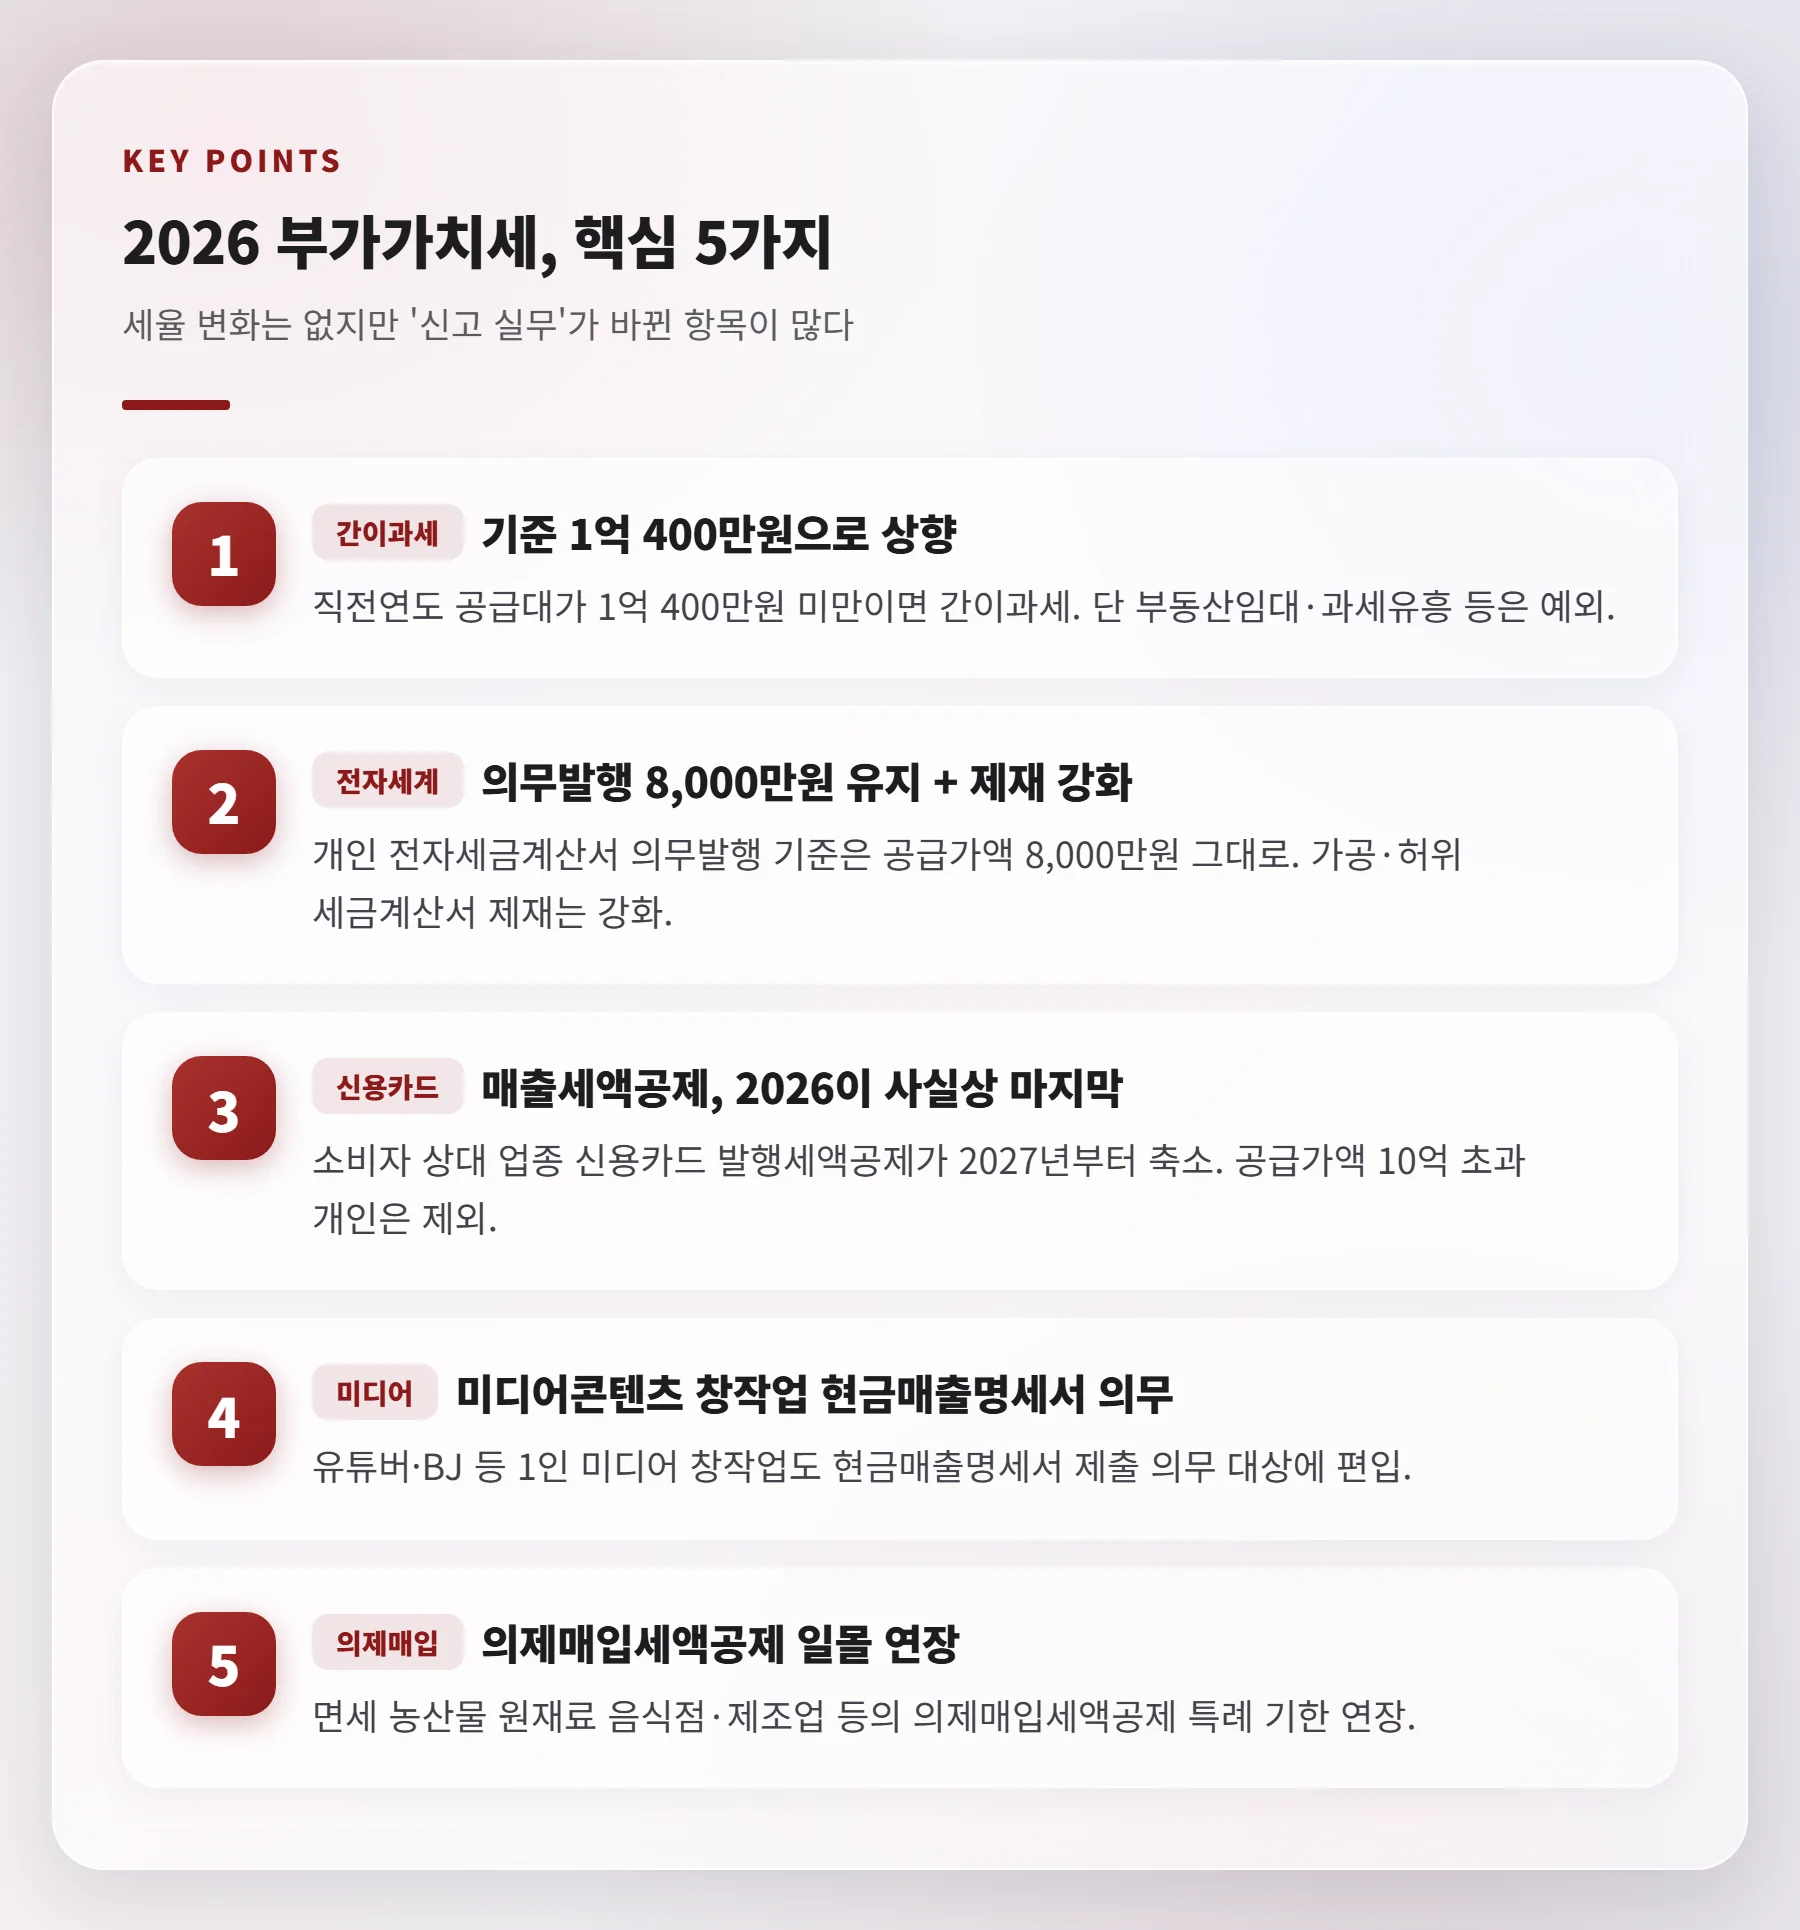
Al establecer estrategias de ahorro fiscal, el error más común es confundir la «propuesta gubernamental de reforma fiscal», que aún no ha sido aprobada por la Asamblea Nacional, con una enmienda ya confirmada y aplicable este año. Es necesario distinguir estrictamente entre los elementos cuya aplicación desde los ingresos de 2026 está confirmada y las propuestas gubernamentales que solo se aplicarán a partir de 2027.
En primer lugar, entre los principales aspectos confirmados desde los ingresos de 2026, destaca la ampliación del límite de deducción por el uso de tarjetas de crédito. Si hay hijos menores de 18 años, se añade un límite básico adicional de 500.000 wones por cada hijo. En el caso de un hijo, el límite es de 3,5 millones de wones; con dos o más hijos, es de 4 millones de wones 1. Además, el alcance de la deducción de impuestos por gastos educativos también se ha ampliado: desde los gastos de 2026, las clases extraescolares de artes y deportes de hijos menores de 9 años o hasta 2.º de primaria pasan a ser deducibles, y se ha permitido la deducción por gastos educativos de universitarios independientemente de los ingresos de los hijos 1. En cuanto a las donaciones «Gohyang Sarang» (Amor al lugar de origen), el tipo de deducción impositiva para el tramo de más de 100.000 y hasta 200.000 wones ha aumentado sustancialmente del 15 % al 40 % (44 % incluyendo el impuesto local sobre la renta), aplicable desde los gastos de 2026 1.
Por el contrario, los contenidos incluidos en la «Propuesta gubernamental de reforma fiscal de 2026», presentada por el Gobierno en septiembre de 2026, aún no están confirmados y sus fechas de aplicación varían 3, 4. Esta enmienda incluye el aumento del límite de deducción impositiva por alquiler mensual a 12 millones de wones, la relajación del requisito de ingresos para familiares a cargo de 1 millón a 3 millones de wones (salario total ≤ 7,5 millones de wones si solo hay ingresos por trabajo), la reducción del límite adicional de deducción por tarjetas de crédito, la creación de un tipo preferente de deducción impositiva del 15 % para el IRP «Joven» para jóvenes de 15 a 34 años, la supresión de las deducciones impositivas por nacimiento y matrimonio y su sustitución por ayudas financieras directas, entre otros 3, 4. No obstante, dado que la mayoría de los elementos de la propuesta de reforma fiscal, excepto la ampliación de la deducción impositiva por alquiler mensual a 12 millones de wones, se aplicarán desde los periodos fiscales posteriores al 1 de enero de 2027, no se reflejan en la liquidación fiscal anual correspondiente a 2026 3, 1.
| Categoría | Correspondiente a 2026 (Regularización en enero-febrero de 2027, aplicación confirmada) | Correspondiente a 2027 (Propuesta gubernamental de reforma fiscal, pendiente de deliberación parlamentaria) |
|---|---|---|
| Límite de deducción por tarjeta de crédito | Se añaden 500.000 wones al límite básico por cada hijo menor de 18 años (4 millones de wones con 2 o más) 1 | Previsto reducir el límite adicional de deducción para salarios totales ≤ 70 millones de wones de 3 millones a 2 millones 3 |
| Deducción impositiva por gastos educativos | Creación de la deducción por clases extraescolares de artes y deportes para menores de 9 años/hasta 2.º de primaria 1 | Prevista la exclusión de las academias de preparación para exámenes y refuerzo académico para niños preescolares 4 |
| Deducción impositiva por alquiler mensual | 10 millones de wones anuales (aumento desde los 7,5 millones anteriores) 3, 1 | Prevista ampliación a 12 millones de wones anuales (creación de un tipo preferente del 17 % para jóvenes de 15 a 34 años) 3, 4 |
| Deducción impositiva por matrimonio | Última aplicación para matrimonios registrados hasta el 31 de diciembre de 2026 1 | Prevista supresión a partir de 2027 y cambio a ayudas financieras directas 4 |
| Deducción por nacimiento/adopción | Ampliación de la deducción impositiva por hijos, deducción adicional por nacimiento/adopción (primer hijo: 300.000; segundo: 500.000; tercero o más: 700.000) 1, 2 | Prevista supresión y cambio a ayudas financieras directas 4 |
(La tabla anterior compara el contenido de las enmiendas fiscales confirmadas y la propuesta gubernamental descritas en las fuentes proporcionadas 3, 4, 1, 2.)
Cambios estructurales en las prestaciones de deducción por hijos, nacimiento y matrimonio
Con el fin de abordar la baja natalidad, se han producido cambios importantes en las partidas de deducción relacionadas con hijos, nacimiento y matrimonio. La deducción impositiva por hijos, cuya aplicación comenzó desde los ingresos de 2025, se ha ampliado considerablemente. Si hay 1 hijo de 8 años o más sujeto a deducción básica, la cantidad deducible ha aumentado de 150.000 a 250.000 wones; con 2 hijos, de 350.000 a 550.000 wones; y con 3 o más, se incrementó de 300.000 a 400.000 wones por cada hijo a partir del tercero 2. En caso de nacimiento o adopción, se aplican deducciones adicionales: 300.000 wones por el primer hijo, 500.000 por el segundo y 700.000 por el tercero o siguientes 2. En relación con las ayudas empresariales por nacimiento, se ha creado una excepción que exime totalmente de impuestos las ayudas pagadas por la empresa al trabajador o a su cónyuge por motivo de parto 2. No obstante, quedan excluidos los partos en casos de relaciones especiales, y solo se reconoce el beneficio de exención si el pago se realiza conforme a la norma común dentro de los 2 años posteriores a la fecha de nacimiento 2.
Desde los ingresos de 2026, también se aplican cambios significativos a la deducción impositiva por gastos educativos. Como se mencionó anteriormente, las clases extraescolares de artes y deportes de hijos menores de 9 años o hasta 2.º de primaria pasan a ser deducibles, y ahora es posible deducir los gastos educativos de hijos universitarios independientemente de sus ingresos 1. Se trata de una mejora que alivia notablemente la carga de las parejas que hasta ahora quedaban excluidas de la deducción por no cumplir los requisitos de ingresos.
Debe tenerse en cuenta que 2026 es el último año de aplicación de la deducción impositiva por matrimonio. Se ofrece una deducción impositiva de 500.000 wones por cónyuge (una vez en la vida) para matrimonios registrados entre el 1 de enero de 2024 y el 31 de diciembre de 2026, y el beneficio solo se aplica si el registro del matrimonio se completa antes del 31 de diciembre de 2026 1. Es imprescindible realizar el registro dentro del plazo establecido 1.
Análisis detallado de requisitos y límites de las deducciones por gastos médicos, alquiler mensual y cuentas de pensiones
En las deducciones directamente relacionadas con la vida cotidiana, como los gastos médicos y el alquiler mensual, y en las cuentas de pensiones para la formación de patrimonio, se implementan numerosas medidas de relajación de los requisitos de ingresos de los beneficiarios y de aumento de los límites.
En el apartado de deducción impositiva por gastos médicos, no existe restricción de ingresos para los familiares a cargo, y se aplica un 15 % de deducción impositiva sobre los gastos médicos que excedan el 3 % del salario total 2, 5. En particular, desde los ingresos de 2025, se ha suprimido por completo el requisito de ingresos para los gastos de centros de recuperación posparto, de modo que todos los trabajadores pueden deducir hasta 2 millones de wones por parto, con independencia de sus ingresos 1, 5. Asimismo, desde los gastos realizados a partir del 1 de enero de 2024, se ha incluido en la deducción la participación del paciente en los costos de las prestaciones de asistencia para personas con discapacidad, y se ha eliminado el límite anterior (7 millones de wones) para los gastos médicos de hijos menores de 6 años, pasando a ser totalmente deducibles 1, 5. Los gastos médicos por prematuridad y anomalías congénitas se benefician de un tipo preferente de deducción impositiva del 20 %, y los tratamientos de infertilidad del 30 % 5; en cambio, quedan excluidos de la deducción los importes reembolsados por seguros de indemnización, los costos de cuidados y las operaciones estéticas o de cirugía plástica 5.
La deducción impositiva por alquiler mensual se ha elevado, desde los ingresos de 2025, de un límite de 7,5 a 10 millones de wones anuales, destinada a trabajadores sin vivienda con salarios totales ≤ 80 millones de wones 2. Se aplica un tipo de deducción del 17 % a trabajadores con salarios totales ≤ 55 millones de wones y del 15 % a quienes perciben entre 55 y 80 millones de wones 2. Desde los ingresos de 2026, las parejas casadas que viven separadamente sin vivienda («matrimonios de fin de semana») también disfrutan individualmente de la deducción impositiva por alquiler mensual, dentro de un límite conjunto de 10 millones de wones para la pareja 1.
Las deducciones impositivas por planes de pensiones y cuentas IRP constituyen un medio esencial para preparar la jubilación y obtener devoluciones fiscales inmediatas simultáneamente. En los planes de pensiones se puede deducir hasta 6 millones de wones, y hasta 9 millones si se combinan con el IRP 2. Se aplica un tipo de deducción del 15 % (16,5 % con el impuesto local) a salarios totales ≤ 55 millones de wones, y del 12 % (13,2 % con el impuesto local) a quienes superan dicha cifra 2. Si se aporta la cantidad total de 9 millones de wones, los trabajadores con salarios totales ≤ 55 millones de wones pueden esperar una deducción impositiva cercana a 1,48 millones de wones 2. Eso sí, para disfrutar de todas las ventajas de devolución, es necesario completar las aportaciones antes del 31 de diciembre 2.
La deducción por el «Depósito Global para Suscripción de Viviendas» también ha ampliado su ámbito de aplicación. Desde los ingresos de 2025, para jefes de hogar sin vivienda con salarios totales ≤ 70 millones de wones, se incluye en la deducción tanto las aportaciones del propio jefe de familia como las del cónyuge, con un límite de 3 millones de wones anuales 2.
Estrategias prácticas de ahorro fiscal y simulaciones para maximizar las devoluciones
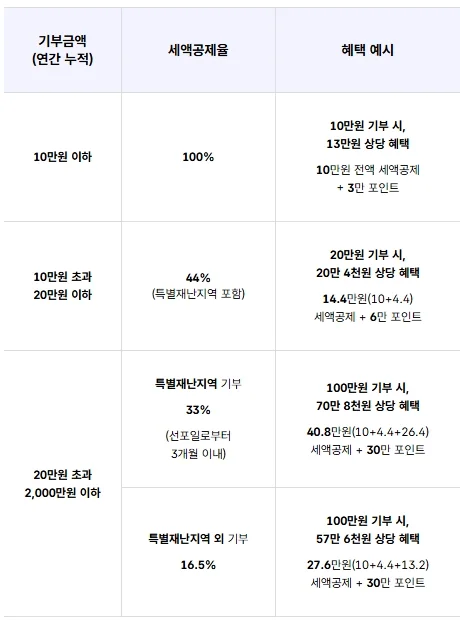
La cantidad real de impuestos devueltos varía según una distribución estratégica de los gastos. Sobre la base de las fuentes proporcionadas, analizamos las estrategias de uso de la «Donación Gohyang Sarang» y las cuentas de pensiones, así como de pagos con tarjeta, que presentan el mayor impacto perceptible en las devoluciones.
La que ofrece la mayor sensación de beneficio es la donación Gohyang Sarang (Amor al lugar de origen). El límite de la base de deducción impositiva ha aumentado de 5 a 20 millones de wones 2. Para donaciones de hasta 100.000 wones, se concede una deducción impositiva del 100 %, y al mismo tiempo se recibe un obsequio equivalente al 30 % de la donación (30.000 wones), obteniendo así un beneficio económico efectivo de 130.000 wones 2. Al haberse elevado notablemente el tipo de deducción impositiva para el tramo de más de 100.000 y hasta 200.000 wones (44 % con el impuesto local), la estructura se ha completado de modo que, al donar 200.000 wones, se obtienen beneficios en impuestos y obsequios por unos 144.000 wones 1, 5. Esto solo permite disfrutar de los beneficios de deducción si la donación se completa antes del 31 de diciembre 2.
Para maximizar la deducción por ingresos por el uso de tarjetas de crédito, etc., la clave reside en cómo cubrir el exceso del 25 % del salario total 2. Conviene utilizar tarjetas de crédito hasta alcanzar el umbral, y a partir del exceso del 25 % resulta más ventajoso emplear tarjetas de débito o recibos en efectivo, cuyo tipo de deducción es el doble (30 %) 1. Si ya se ha superado el 25 % del salario total, resulta eficaz aumentar la proporción de pagos realizados en transporte público o en mercados tradicionales, ya que estos tienen un tipo de deducción adicional elevado del 40 % 2.
En el caso de parejas donde ambos miembros trabajan, es fundamental decidir «a nombre de quién agrupar las deducciones». Deben concentrarse las deducciones por familiares a cargo (hijos, padres, etc.) en el cónyuge con tipo impositivo más alto, ya que este se beneficia más de las deducciones elevadas 2. Además, en cuanto a la deducción por ingresos por uso de tarjetas, en lugar de repartir los gastos entre ambos cónyuges, conviene aplicar una estrategia de concentración que garantice que el gasto de uno de ellos supere claramente el 25 % del salario total, para agotar así el límite de deducción 2. Los profesionales recién incorporados o los empleados de nuevo ingreso que, por tener pocos comprobantes, tienen una deducción total inferior a 130.000 wones, deberían verificar si se les aplica automáticamente la «deducción impositiva estándar de 130.000 wones», incluso sin solicitar otra deducción 1.
Uso del servicio de simplificación de Hometax y puntos de verificación prácticos habituales
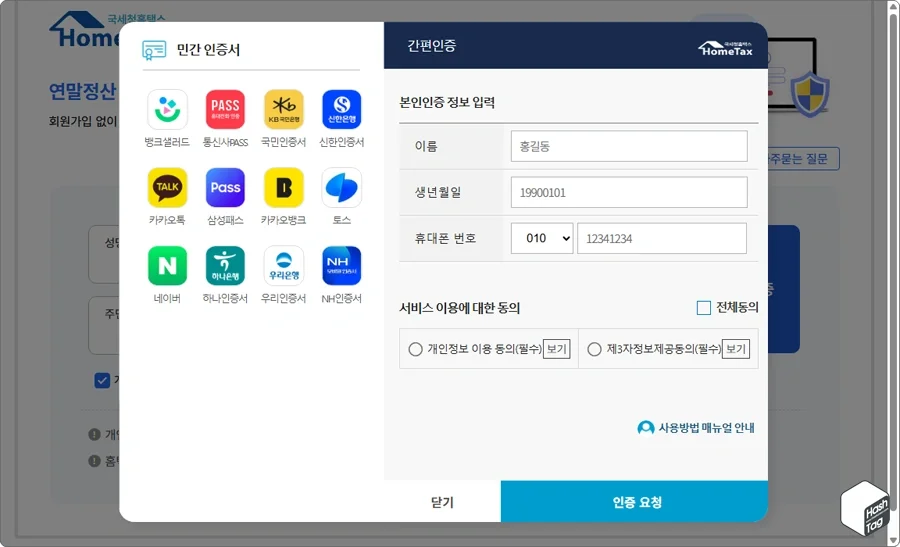
Para evitar errores de procedimiento en la liquidación fiscal anual, es necesario conocer los puntos de verificación prácticos indicados por la Administración Tributaria Nacional.
En primer lugar, ha cambiado el procedimiento para los trabajadores que cesan antes de tiempo. Desde el 25 de agosto de 2023, se modificó el método de presentación de los estados de pagos para quienes dejan el empleo a mitad de año, y ahora los extrabajadores pueden presentar documentos en Hometax en cualquier momento 6. En casos de contratación o cese durante el año, solo son deducibles los gastos realizados durante el periodo de prestación de servicios; excepcionalmente, entre las partidas sujetas a deducción impositiva especial, las donaciones pueden sumarse en cómputo total 5.
En segundo lugar, se refiere al tratamiento de familiares que han dejado de ser sujetos de deducción básica debido a matrimonio, empleo, etc. Si, antes del final del periodo fiscal, un familiar a cargo (cónyuge) ha dejado de cumplir los requisitos para la deducción básica por motivo de matrimonio o empleo, se aplica una excepción que permite deducir de la cuota tributaria solo las cantidades ya pagadas por seguros, gastos médicos, gastos educativos, etc., hasta la fecha en que se produjo dicho cambio (fecha del matrimonio o del inicio del empleo) 5.
En tercer lugar, se exige una revisión pormenorizada conforme al calendario de apertura del servicio de simplificación de la liquidación fiscal anual. Alrededor del 15 de enero de 2026, cuando se active el servicio de simplificación, en lugar de dar por bueno sin más que los datos de la Administración Tributaria sean 100 % exactos, es necesario buscar manualmente las partidas cuya recogida automática falla, como gastos médicos, donaciones, etc. 2. Resulta imprescindible obtener comprobantes aparte, especialmente cuando los centros médicos han olvidado registrar los datos en el sistema de simplificación 2.
La cantidad exacta a devolver debe calcularla el propio trabajador sobre la base de los datos del servicio de simplificación de Hometax de la Administración Tributaria Nacional, siendo el método más seguro preparar la declaración contrastando el contenido de la ley fiscal revisada con la guía de presentación y los modelos de formularios que ofrece la Administración Tributaria 6, 1.
Referencias
- 2025년 귀속 연말정산 완벽 가이드 — 공제·세율·환급액 계산법 | TaxCut · taxcut.kr↩
- 2026 연말정산 핵심 개정세법과 절세 전략 5가지 - 디지털 인사인트... · digit2sight.com↩
- 2026 세제개편안 정부안, 근로장려금·월세공제 변경 · incomeflow.co.kr↩
- 2026년 세액공제 개정 및 소득공제 주요 변경 항목 가이드 | robo-advisor.kr · robo-advisor.kr↩
- 근로소득 · nts.go.kr↩
- 국세청>국세신고안내>개인신고안내>연말정산>연말정산 종합 안내 · nts.go.kr↩