高金利が続く2026年11月現在、個人投資家の資金運用戦略は、単なる「預金預け」や「一括買い付け」を超えた、精緻な設計が求められる局面にある。特に韓国銀行(中央銀行)が政策金利を3.00%で据え置いたことで、追加利上げに対する警戒感と金利の方向性に関する不確実性が市場全体に漂っている。こうした環境下で、債券型ETFの分割買い付けは、予測不可能な市場心理に対処しつつ、段階的な条件に応じて保有比率を調整できる柔軟な資産配分手法として注目を集めている。債券価格の変動性(デュレーション)を理解し、実際の市場データに基づき資本利益と利息収益のバランスポイントを計算する方法について、具体的に検討していく。
韓国銀行の金利据え置きが債券価格に植え付けた心理的変数
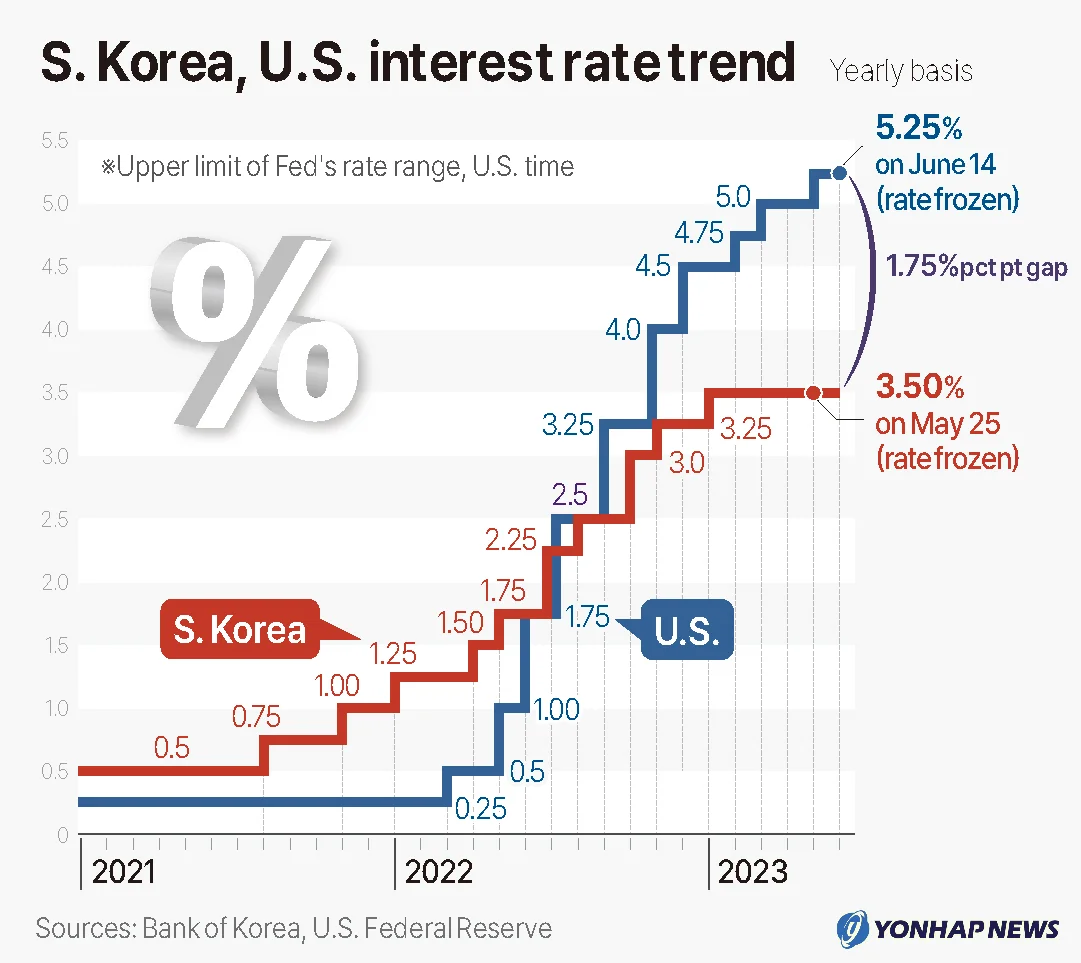
韓国銀行の金融通貨委員会は2026年10月22日、政策金利を現行の年3.00%で据え置く決定を下した。これは2026年7月と8月の2回連続で政策金利を2.50%から2.75%、最終的に3.00%まで引き上げた後、物価と成長状況を点検するために速度調節に踏み出した措置と受け止められている。半導体輸出の好調により成長率が上方修正される景気回復基調と、3%前後と予想される物価上昇圧力が交差する局面において、金融通貨委員会は追加緊縮よりも指標の確認に重きを置いた形だ。
市場心理は金利据え置き発表直後から即座に反応した。据え置き決定後、国債市場では外国人の買い流入とともに安定化(強含み)が確認された。2026年10月26日時点で、3年物金利は年3.789%と1.4bp低下し、10年物金利は年4.074%と2.3bp低下した。これはそれぞれ8月末および6月中旬以来の低水準である。外国人投資家が10月中、3年先物1万8,624契約を含め約13万契約を純買い越した背景には、金融不安への懸念により主要国が攻撃的な利上げを継続するのは難しいとの認識が反映されたと分析される。一方で、原油価格の不透明感が依然として残り、債券の強気がトレンド的に持続するのは難しいとの警戒感も共存している。
債券型ETFの原理とデュレーション計算
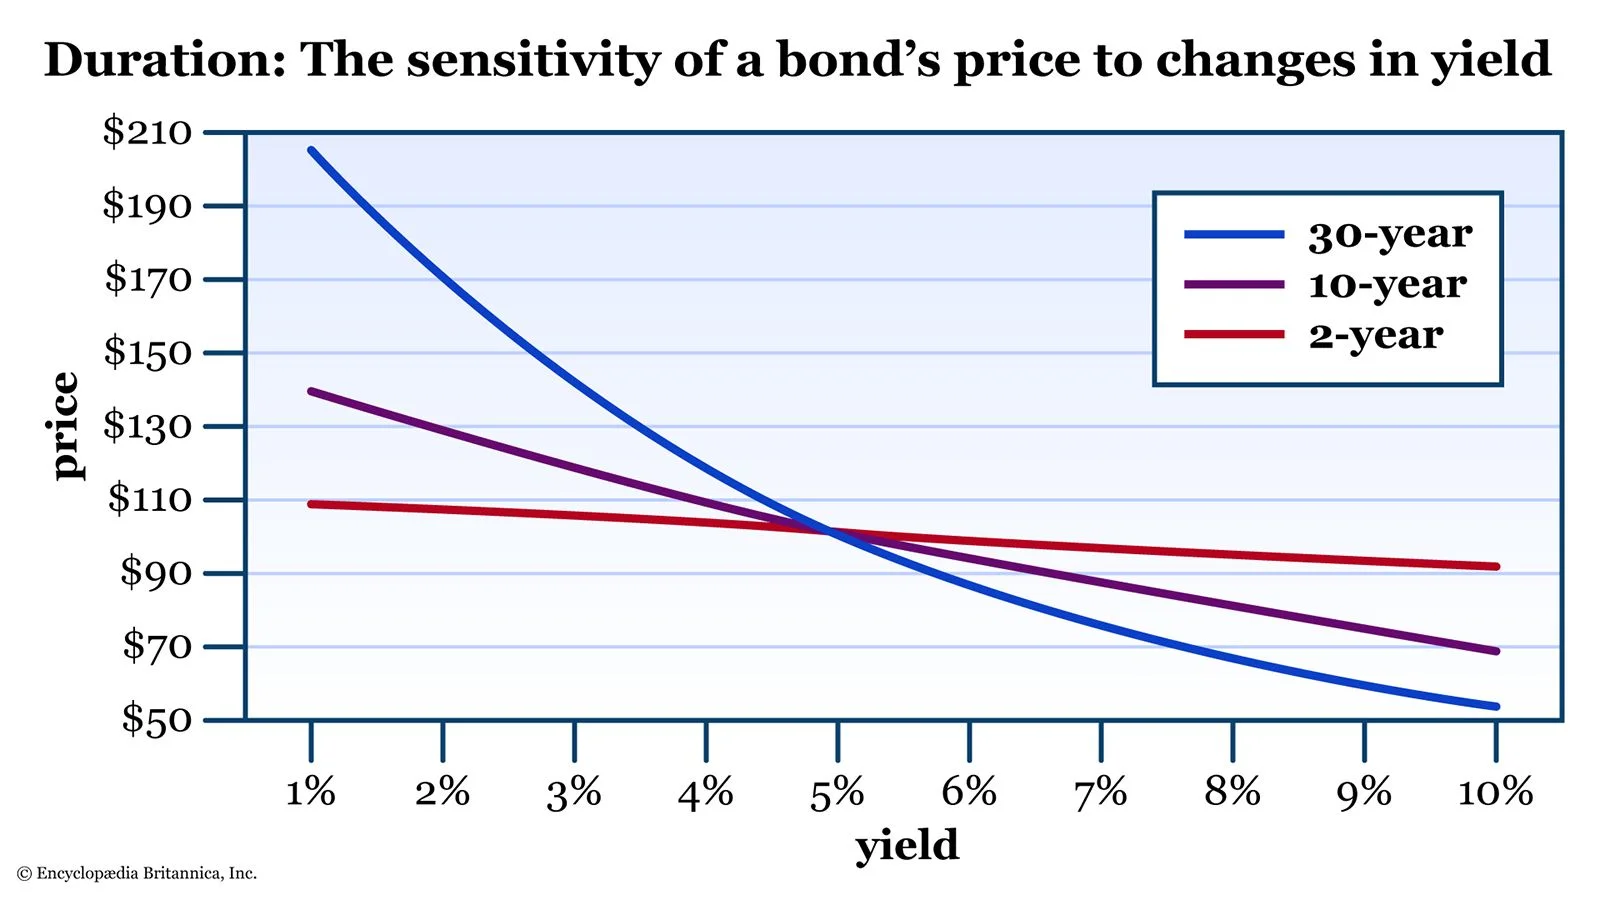
債券型ETF投資の核心は、「金利と債券価格の逆相関関係」と、それを計測する指標である「デュレーション(Duration)」の理解にある。金利が上昇すれば債券価格は下落し、金利が下落すれば債券価格は上昇するという原理に従う。ここでデュレーションは、金利が1パーセントポイント変動した際に、債券価格がどの程度敏感に反応するかを示す尺度である。
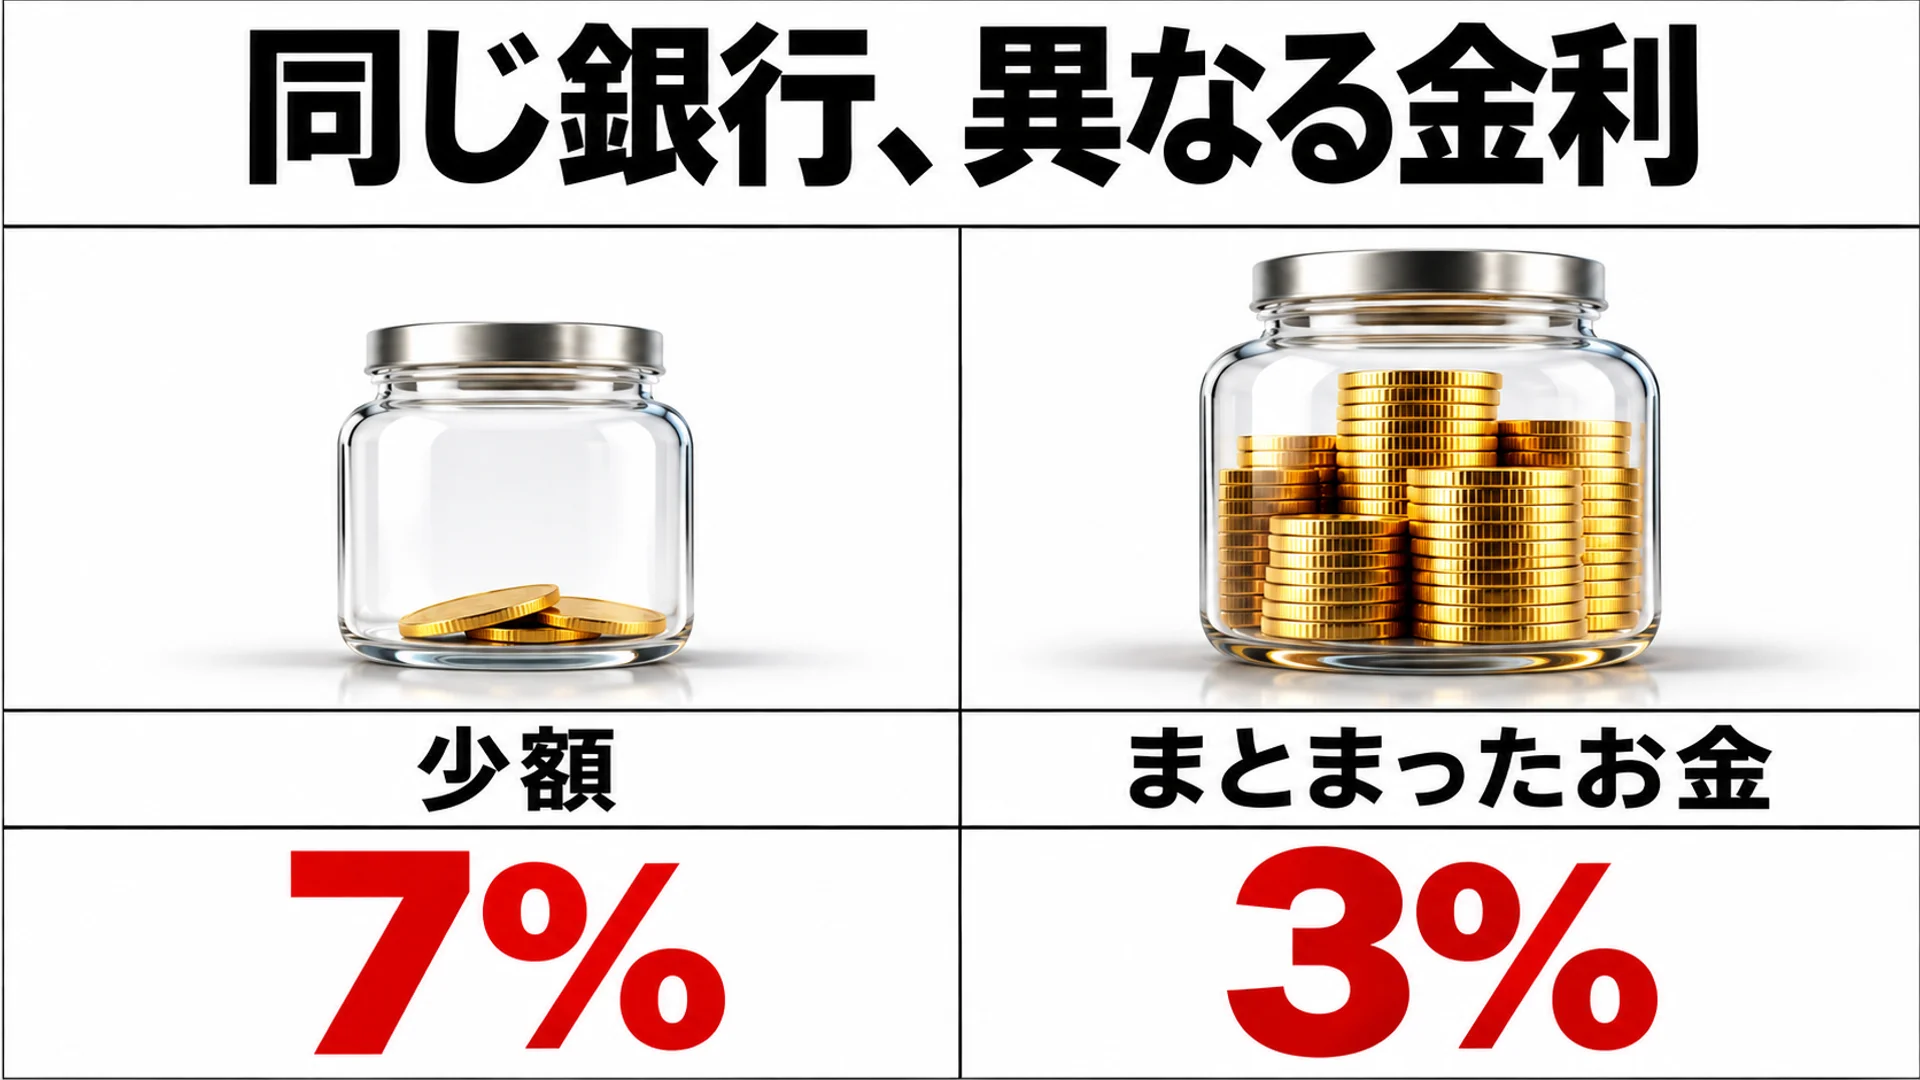
例えば、デュレーションが7年の債券型ETFを保有している場合、市場金利が1パーセントポイント低下すれば約7%の資本利益が期待できる。逆に金利が1パーセントポイント上昇すれば、約7%の価格下落による損失が発生し得る。現在のように市場金利が高値圏で横ばいか、あるいは変動性が大きい局面では、利息収益(Yield)と債券価格下落に伴う資本損失(Capital Loss)が相殺される区間が現れる可能性がある。したがって、デュレーション管理と為替ヘッジの有無の確認は、債券型ETFの総収益率を管理する最優先課題である。特に海外債券ETFの場合、金利収益だけでなく、ウォン/ドル為替レートの下落やヘッジ費用まで考慮に入れ、実質購買力の観点から収益を算出する必要がある。
市場金利上昇局面、融資金利急騰が示唆する投資機会
2026年9月に発表された金融機関加重平均金利統計によると、国内銀行の固定型住宅担保ローン金利は、2013年の統計作成開始以来初めて年5.11%と5%の水準を突破した。銀行債5年物金利の急騰や、ボクムジャリローン金利引き上げなど、市場金利の上昇が融資金利にそのまま反映された結果である。
| 金利項目 | 2026年9月時点の金利 | 変動幅 |
|---|---|---|
| 固定型住宅担保ローン金利 | 5.11% | 前月比 +0.23%p |
| 変動型住宅担保ローン金利 | 4.76% | 前月比 +0.23%p |
| 全住宅担保ローン金利 | 4.88% | 前月比 +0.22%p |
このように市場金利が家計の融資コストに直接転嫁されている状況は、マクロ経済における流動性供給速度の調整が現実のものとなったことを意味する。高金利の長期化が既定路線となる中、投資家が債券ETFに目を向ける理由は明確で、確実な利息収益(Coupon)と、長期的には金利ピークアウトに伴うデュレーションによる資本利益を享受できるからである。
具体的な収益率シミュレーションと分割買い付けシナリオ
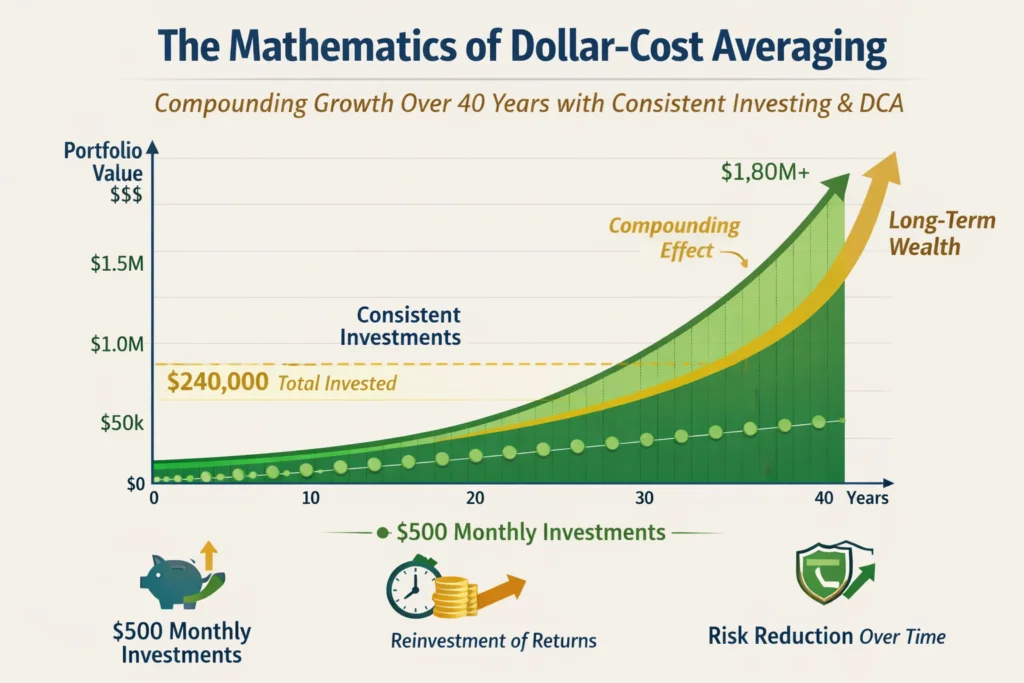
債券型ETFの収益率は、「利息収益」と「デュレーション × 金利変動幅(資本利益)」の合計で計算される。単純な一括買い付け方式では、金利高値圏でつかまり、長期的に資金が拘束されるリスクを負うこととなる。これを防ぐため、資金を4段階に分けて執行する「分割買い付け」戦略が活用される。分割買い付けは金利の方向を予測するものではなく、市場が確認してくれるシグナルに応じてポジションを拡大していく定量的なルールに基づく。
| 分割買い付け段階 | 条件およびシグナル | 債券の種類および比率 | 目的 |
|---|---|---|---|
| 1次分割 | 初回資金配分時点 | 短期・中期債 25% | 利息収益の確保および市場変動性の分散 |
| 2次分割 | 金利上昇ピークアウトシグナル感知時 | 中期債 25% | デュレーションの確保 |
| 3次分割 | 10年国債金利高値確認時 | 10年国債 25% | 金利低下に備えた価格上昇分の期待 |
| 4次分割 | 物価減速および景気減速が確実視される時点 | 長期債 25% | 目標デュレーションの達成 |
この戦略を適用する際、待機キャッシュを含めず全資金を債券ETFに投入することは、「待機ポジション」の戦略的価値を無視することに等しい。仮に4次分割執行後に市場が利下げサイクルに入り、金利が1パーセントポイント低下した場合、目標デュレーション7を備えたポートフォリオでは7%の資本利益が発生する。逆に金利変動が限定的で年4%の利息収益が発生すると仮定した場合、総収益率は資本利益と利息収益の合計となる。分割買い付けは、買い付け単価(DCA、ドルコスト平均法)を引き下げると同時に、ポートフォリオのリスク限度(例:評価損が-3%を超えた場合、新規買い付けを中止)を定量的に制御する仕組みも含んでいる。
為替レートと信用リスクが収益率計算に与える撹乱変数
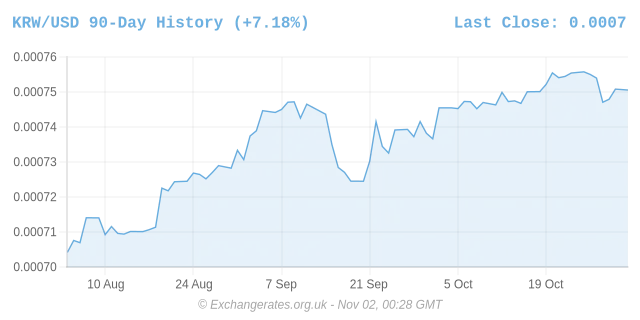
債券型ETFの単純な収益率計算シナリオは、常に正確とは限らない。実質投資収益率は、信用リスクと為替レートという2つの撹乱変数により歪められ得る。債券型ETFが国債中心でない場合、信用リスク(スプレッド)拡大に伴い債券価格が下落する可能性があり、これは金利が低下してもデュレーション計算通りには価格が上昇しない状況を作り出す。
また、米国債中心のグローバル債券型ETFの場合、ウォン/ドル為替レートの変動が総収益率に直接的な影響を与える。米国金利が低下しても、ウォン/ドル為替レートの下落(ウォン高)により為替差損が発生すれば、収益は相殺され得る。2026年10月末時点でウォン/ドル為替レートが1322.8ウォンまで下落している状態は、為替変動性を増幅させる要因である。したがって、為替ヘッジの有無にかかわらず、債券型ETFの実質収益率計算においては、総収益率および税引き後収益率を基準に判断する必要があり、分配金(利息)が高値圏での分割買い付け効果を希釈する指標をどの程度相殺しているかを確認すべきである。
予測を超えた観察に基づく投資実行
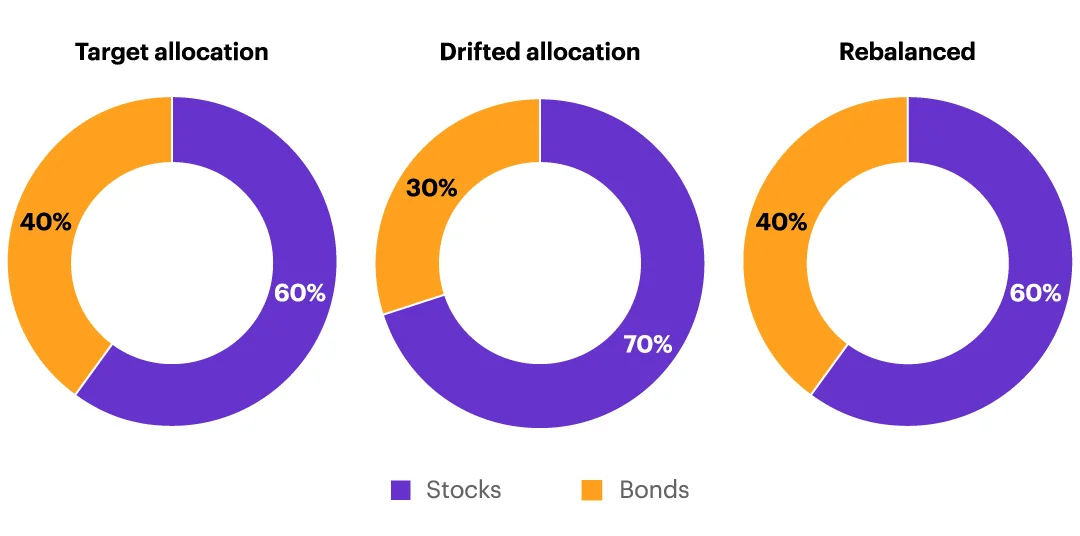
韓国銀行の3.00%金利据え置きは、高金利がいよいよ頂点に達したか、あるいは追加利上げのための息継ぎであるかという、曖昧な市場心理を内包している。予測できない方向性の中で、債券型ETF投資は分割買い付けと定量的な損切り基準を設定して対応することが有利である。リバランスは収益を放棄するプロセスではなく、超過したリスクを最初に設定したリスクレベルに戻す制御メカニズムとして理解すべきである。
市場の金利ピークアウトを正確に当てることはほぼ不可能に近いが、金利低下時にデュレーションがもたらすレバレッジ効果を享受するために、長期債の比率を段階的に拡大していくというルールだけでも、予測不可能な高金利局面を安定的に防衛できる。債券型ETFの成否は、特定の時期の的中度よりも、利息収益と資本利益のフローを設計し、リスクを制御する保有比率管理の精緻さに掛かっている。