截至2026年11月,高利率持续,个人投资者的资金管理策略已不再局限于简单的“定期存款”或“一次性买入”,而是需要更精密的设计。尤其是韩国央行将基准利率维持在3.00%不变,市场在警惕进一步加息的同时,对利率走向的不确定性弥漫于整个市场。在这种环境下,债券型ETF的分批买入作为一种灵活资产配置手段,备受关注。它既能应对不可预测的市场情绪,又能根据分阶段条件调整仓位。下面,我们将具体探讨如何理解债券价格波动性(久期),并基于实际市场数据计算资本利得与利息收益之间的平衡点。
韩国央行利率冻结对债券价格植入的心理变量
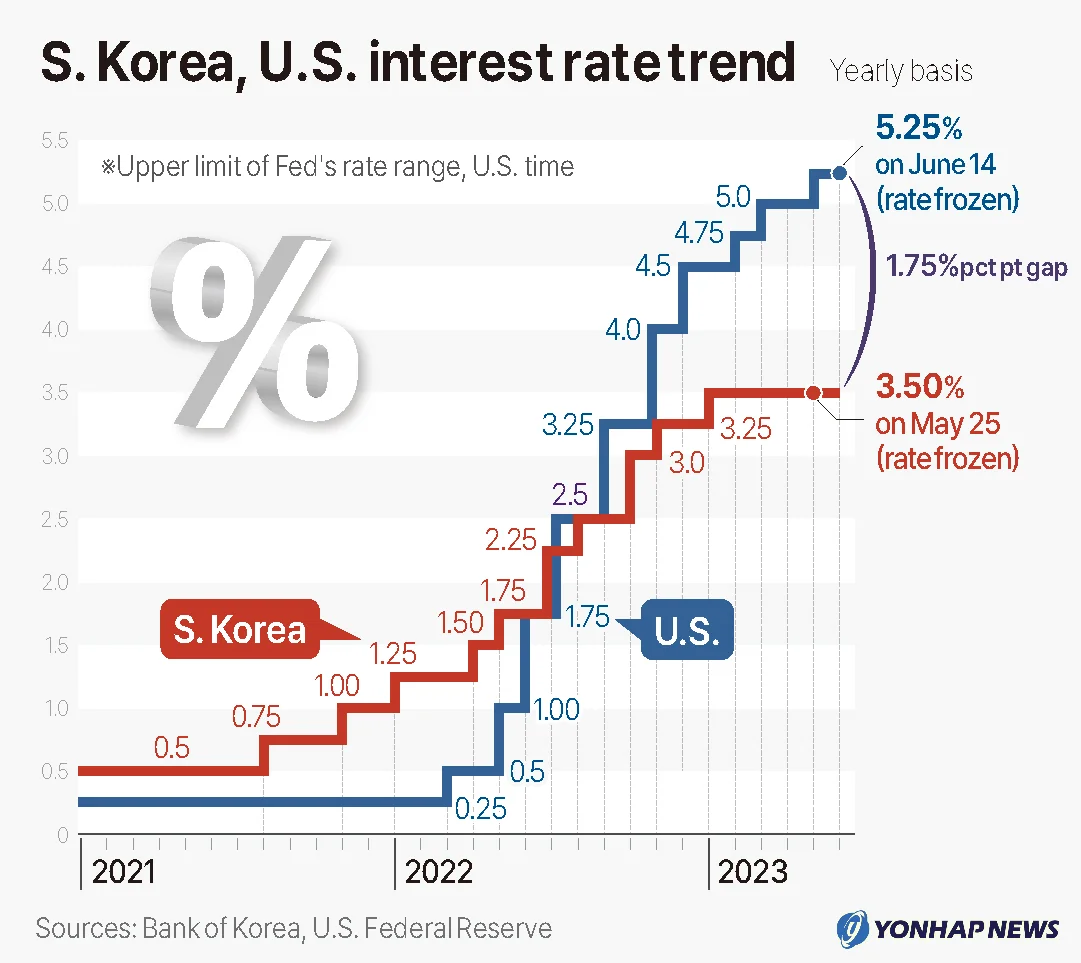
韩国银行(央行)金融货币委员会于2026年10月22日决定,将基准利率维持在当前的年利率3.00%不变。此举被解读为在2026年7月和8月连续两次将基准利率从2.50%上调至2.75%,并最终上调至3.00%之后,为检视物价和经济增长状况而采取的控速措施。在半导体出口向好带动经济增长率上调、经济呈现复苏迹象,与预期在3%左右的物价上涨压力交汇的阶段,韩国银行货币当局更倾向于观察指标而非进一步收紧政策。
市场心理在利率冻结宣布后迅速反应。决定公布后,韩国国债市场出现外资买入流入,市场呈现稳定(走强)态势。截至2026年10月26日,3年期国债收益率降至3.789%,下跌1.4个基点(bp);10年期国债收益率降至4.074%,下跌2.3个基点,分别创下8月底和6月中旬以来的最低水平。外资投资者在10月份净买入包括3年期期货18,624手在内的约13万手合约,分析认为这反映了市场观点认为,由于对金融不稳定的担忧,主要国家难以持续大幅加息。不过,由于油价不稳定因素犹存,市场上也并存着债券走强的趋势性持续恐难维持的警惕情绪。
债券型ETF的原理与久期计算
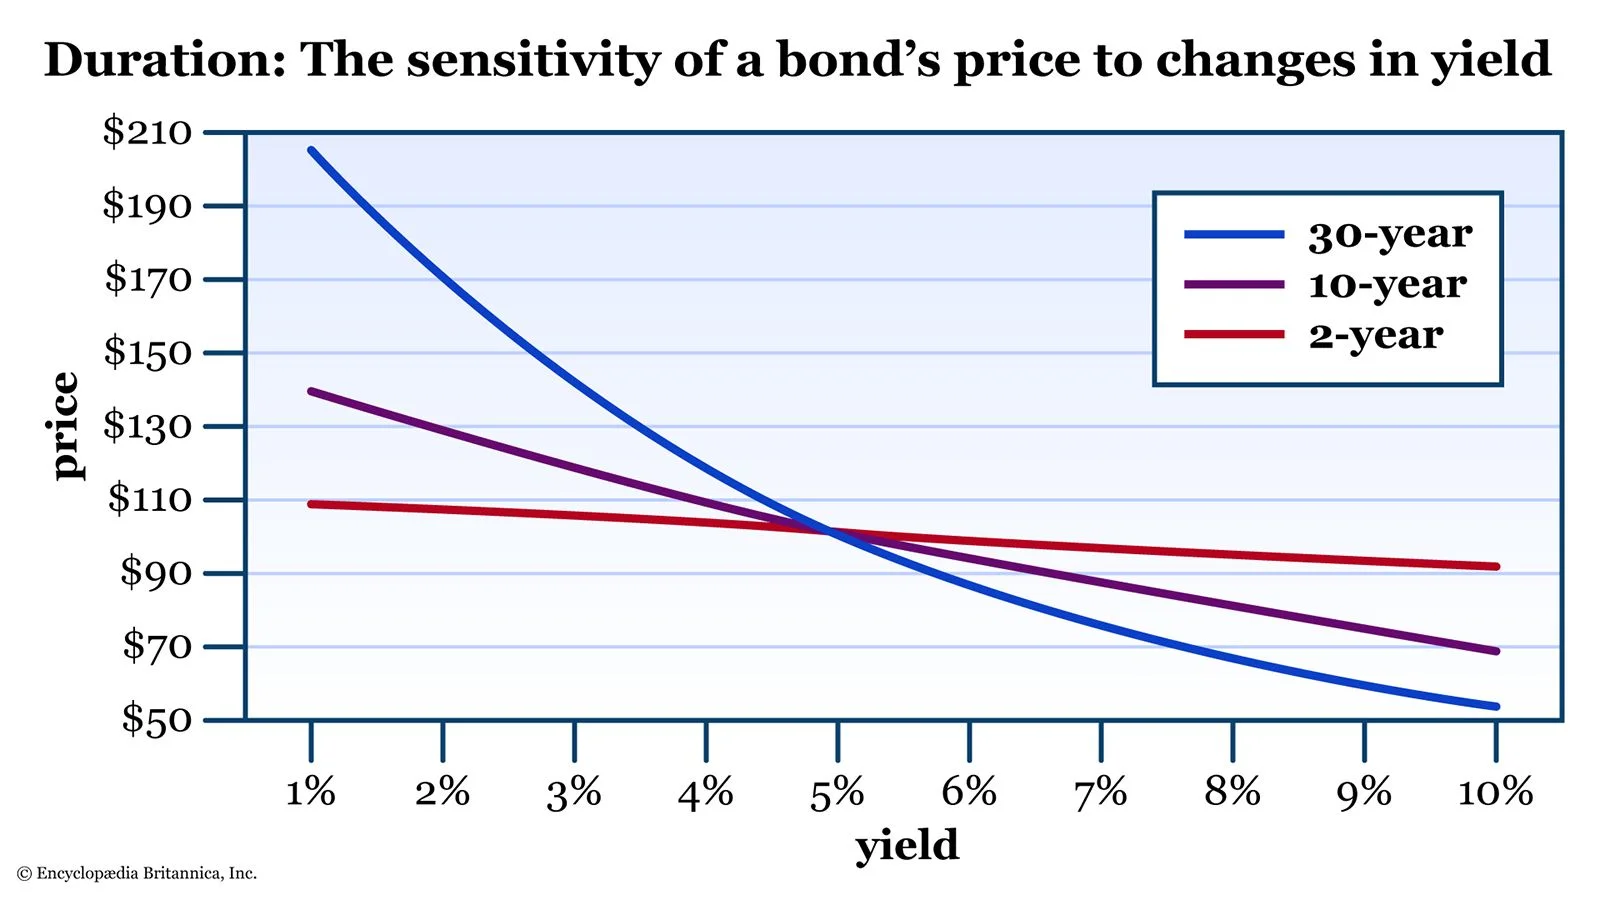
债券型ETF投资的核心,在于理解“利率与债券价格成反比”的关系,以及衡量这一关系的关键指标“久期(Duration)”。遵循利率上升则债券价格下跌,利率下跌则债券价格上升的规律。此时,久期是衡量利率每变动1个百分点时,债券价格反应敏感度的尺度。
例如,如果持有久期为7年的债券型ETF,当市场利率下跌1个百分点时,可期待约7%的资本利得。相反,如果利率上升1个百分点,则可能出现约7%的价格下跌损失。在当前这种市场利率在高位附近横盘震荡或波动性大的区间内,利息收益(Yield)与债券价格下跌带来的资本损失(Capital Loss)之间可能出现抵消的情形。因此,久期管理和汇率对冲与否的检查,是管理债券型ETF总收益率的首要任务。尤其是海外债券ETF,不仅要考虑利率收益,还要同时考虑韩元/美元汇率波动及对冲成本,从实际购买力角度来评估收益。
市场利率上升期,贷款利率飙升预示的投资机会
根据2026年9月公布的金融机构加权平均利率统计,韩国国内银行固定型住房抵押贷款(主贷)利率自2013年统计以来首次突破年利率5%,达到5.11%。这是银行债5年期利率飙升及保障型住宅贷款(Bogeumjari Loan)利率上调等市场利率上升结果直接反映到贷款利率上的表现。
| 利率项目 | 2026年9月基准利率 | 波动幅度 |
|---|---|---|
| 固定型主贷利率 | 5.11% | 环比 +0.23%p |
| 浮动型主贷利率 | 4.76% | 环比 +0.23%p |
| 整体主贷利率 | 4.88% | 环比 +0.22%p |
这种市场利率直接转嫁到家庭借贷成本的情况,意味着宏观经济流动性的供给速度调控已成现实。在高利率长期化成为既成事实的背景下,投资者转向债券ETF的原因很明确:他们看中了明确的利息收益(Coupon),以及长期来看利率见顶回落(Peak-out)后带来的久期资本利得。
具体收益率模拟与分批买入情景
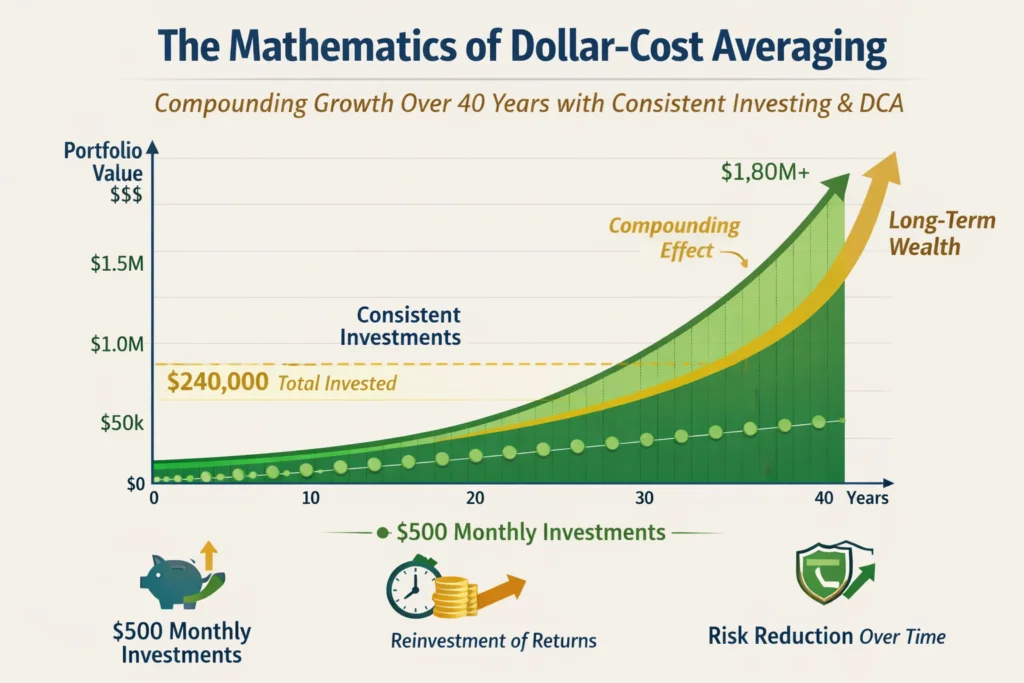
债券型ETF的收益率计算方式为“利息收益”加上“久期×利率变动幅度(资本利得)”。简单的一次性买入方式需要承担在利率高点买入被套、长期资金被困的风险。为避免这一情况,采取了将资金分为4阶段执行的“分批买入”策略。分批买入并非预测利率方向,而是基于根据市场确认信号来扩大仓位的量化规则。
| 分批买入阶段 | 条件及信号 | 债券类型及占比 | 目的 |
|---|---|---|---|
| 第一批 | 初始资金分配时点 | 短期·中期债 25% | 确保利息收益及分散市场波动性 |
| 第二批 | 察觉利率上升见顶信号时 | 中期债 25% | 确保久期 |
| 第三批 | 确认10年期国债利率高点时 | 10年期国债 25% | 期待应对利率下跌的价格上涨部分 |
| 第四批 | 物价放缓及经济放缓确定时 | 长期债 25% | 达到目标久期 |
应用此策略时,若不预留等待现金而将全部资金投入债券ETF,无异于忽视“等待仓位”的战略价值。如果执行第四批买入后,市场进入降息周期,利率下跌1个百分点,那么具备目标久期7的投资组合将产生7%的资本利得。相反,若假设利率变动有限且产生年利率4%的利息收益,则总收益率为资本利得与利息收益之和。分批买入在降低平均买入成本(DCA,Dollar Cost Averaging)的同时,包含了量化控制投资组合风险限额的机制(例如:评估亏损超过-3%时停止新增买入)。
汇率与信用风险对收益率计算的干扰变量
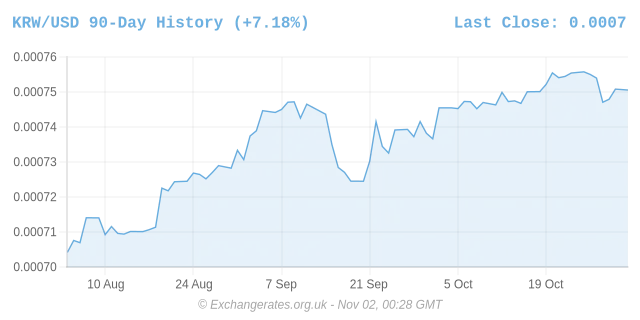
债券型ETF简单的收益率计算情景并非总是精准。实际投资收益率可能会因信用风险和汇率这两大干扰变量而失真。如果债券型ETF并非以国债为主,信用风险利差(Spread)扩大可能导致债券价格下跌,这会造出即便利率下跌、价格也无法按久期计算上涨的情况。
此外,对于以美国国债为主的全球债券型ETF而言,韩元/美元汇率的波动对总收益率有直接影响。即便美国利率下跌,若因韩元/美元汇率下跌(韩元走强)产生汇兑损失,收益可能会被抵消。截至2026年10月底,韩元/美元汇率跌至1322.8韩元,这是加剧汇率波动性的因素。因此,无论是否进行汇率对冲,在计算债券型ETF实际收益率时,都应以总收益率和税后收益率为基准进行判断,并需检查分红(利息)在多大程度上抵消了那些稀释高点分批买入效果的指标。
基于观察而非预测的投资执行
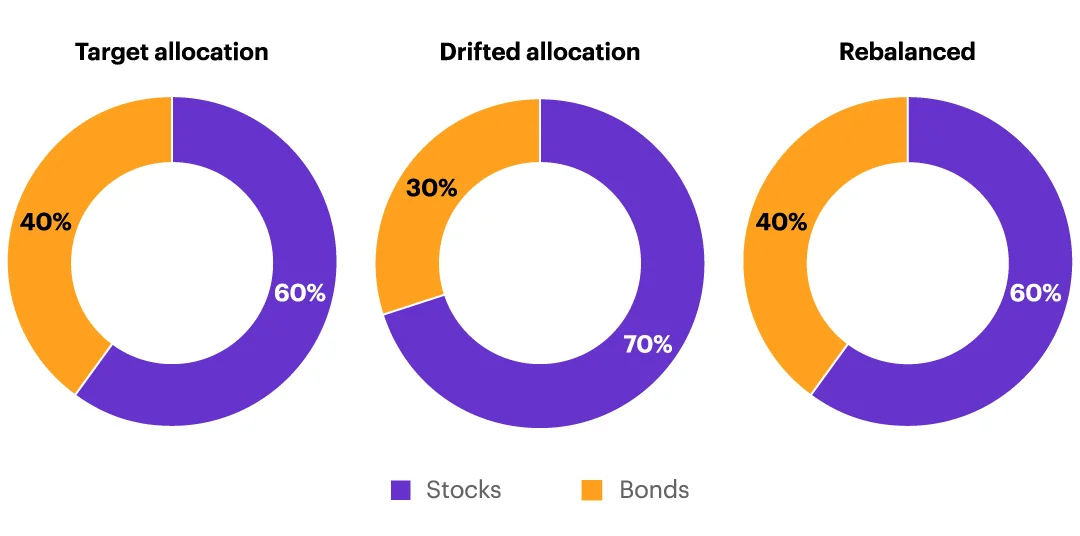
韩国央行维持3.00%的利率,内含了一种模糊的市场心理:高利率可能已达顶点,也可能是为再次加息所做的休整。在方向性无法预测的情况下,债券型ETF投资通过建立分批买入和量化止损标准来应对更为有利。对再平衡的理解不应是放弃收益的过程,而应视为将超标风险回调至初始设定风险水平的控制机制。
虽然精准预测市场利率的峰值几乎是不可能的,但仅凭为享受利率下跌时久期带来的杠杆效应而逐步扩大长期债占比这一规则,也能稳健地防御不可预测的高利率区间。债券型ETF的成功与否,取决于能否超越特定时点的命中,通过设计利息收益与资本利得的流向来控制风险,这取决于仓位管理的精细程度。