A partir de noviembre de 2026, en un entorno de tipos de interés elevados sostenidos, la estrategia de gestión de fondos para los inversores individuales requiere un diseño más sofisticado que va más allá de una simple «imposición a plazo» o de una «compra única». En particular, al congelar el Banco de Corea su tasa de referencia en el 3,00 %, se ha generalizado en todo el mercado tanto la preocupación por posibles subidas adicionales de los tipos como la incertidumbre sobre la dirección futura de los mismos. En este contexto, la compra escalonada de ETFs de renta fija está ganando relevancia como una técnica flexible de asignación de activos que permite adaptarse a la imprevisibilidad del sentimiento del mercado y ajustar la ponderación conforme a criterios escalonados. A continuación, analizaremos en detalle cómo comprender la volatilidad de los precios de los bonos (duración) y cómo calcular el punto de equilibrio entre la ganancia de capital y el rendimiento de los intereses, basándonos en datos reales del mercado.
La variable psicológica que la congelación de los tipos del Banco de Corea ha sembrado en los precios de los bonos
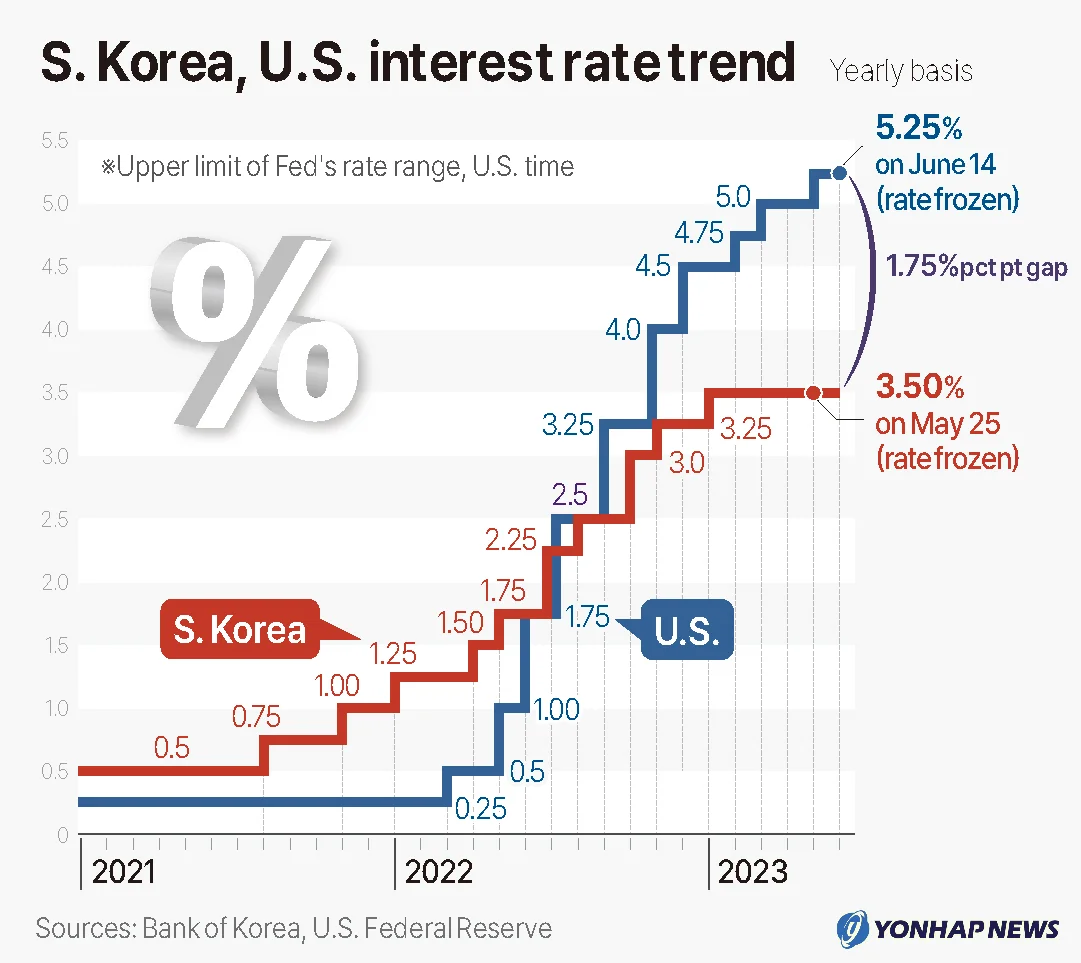
El Comité de Política Monetaria del Banco de Corea decidió el 22 de octubre de 2026 mantener su tasa de referencia en el nivel actual del 3,00 % anual. Esta decisión se interpreta como una medida para modular el ritmo tras dos subidas consecutivas de la tasa de referencia, que en julio y agosto de 2026 pasó del 2,50 % al 2,75 %, y finalmente al 3,00 %, con el fin de evaluar las condiciones de inflación y crecimiento. En un escenario en el que la recuperación económica, impulsada por el fuerte desempeño de las exportaciones de semiconductores y la revisión al alza del crecimiento, coexiste con presiones inflacionarias estimadas alrededor del 3 %, el comité ha optado por priorizar la verificación de indicadores antes que avanzar en una mayor restricción monetaria.
El sentimiento del mercado reaccionó inmediatamente tras el anuncio de la congelación. Tras la decisión, en el mercado de deuda pública se observó una estabilización (alza) acompañada de una afluencia de compras por parte de inversores extranjeros. Al 26 de octubre de 2026, el rendimiento de los bonos del Estado a 3 años se situó en el 3,789 % anual, con un descenso de 1,4 puntos básicos, mientras que el de los bonos a 10 años cayó hasta el 4,074 % anual, una bajada de 2,3 puntos básicos. Estos niveles representan los mínimos registrados desde finales de agosto y mediados de junio, respectivamente. Se analiza que los inversores extranjeros realizaron compras netas por aproximadamente 130 000 contratos en octubre, incluyendo 18 624 contratos de futuros a 3 años, debido al reconocimiento de que las principales economías dificilmente podrán mantener alzas agresivas de los tipos ante las preocupaciones por la inestabilidad financiera. No obstante, también coexiste la cautela de que, dado que las tensiones en los precios del petróleo persisten, será difícil que la fortaleza de los bonos se sostenga de manera tendencial.
El principio de los ETFs de renta fija y el cálculo de la duración
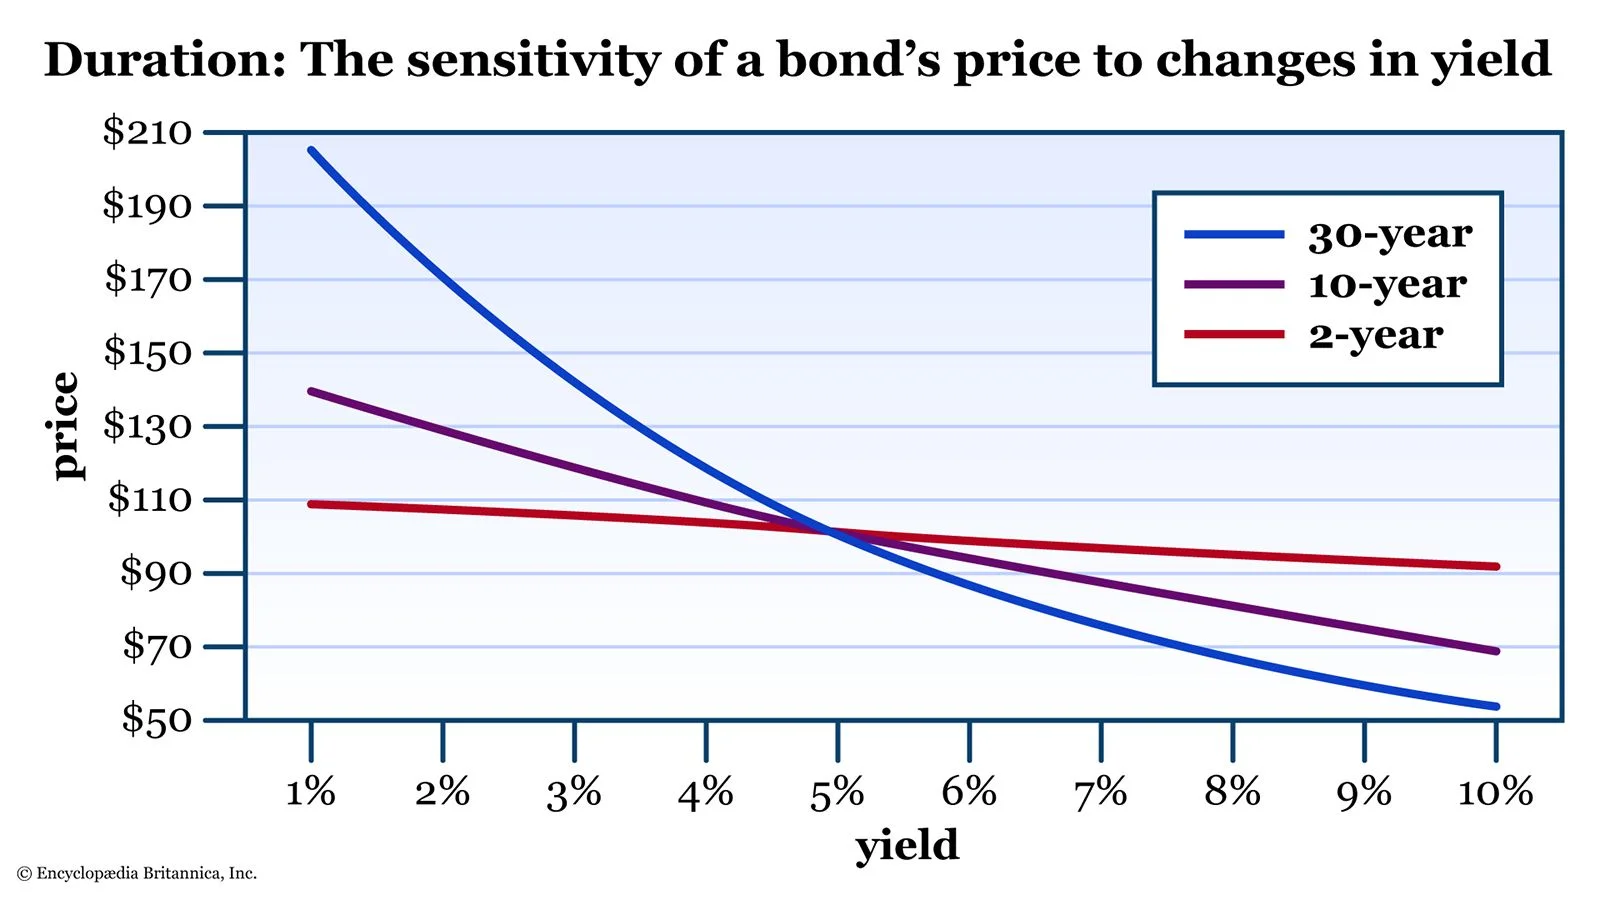
La esencia de la inversión en ETFs de renta fija radica en comprender la relación inversa entre tipos de interés y precios de los bonos, así como el indicador que mide esta sensibilidad: la duración. Siguiendo este principio, cuando los tipos de interés suben, los precios de los bonos caen, y cuando los tipos bajan, los precios de los bonos suben. La duración es, por tanto, una medida que indica la sensibilidad del precio de un bono ante una variación de un punto porcentual en los tipos de interés.
Por ejemplo, si se mantiene un ETF de renta fija con una duración de 7 años, una caída de 1 punto porcentual en los tipos de interés del mercado podría generar una ganancia de capital de aproximadamente el 7 %. En cambio, una subida de 1 punto porcentual en los tipos podría provocar una pérdida de precio de alrededor del 7 %. En periodos como el actual, en los que los tipos de interés de mercado se encuentran cerca de máximos, presentan un comportamiento lateral o muestran alta volatilidad, pueden darse zonas en las que el rendimiento por cupones (yield) se vean neutralizados por las pérdidas de capital (Capital Loss) derivadas de la caída del precio de los bonos. Por ello, la gestión de la duración y la revisión de la cobertura de divisas son las tareas prioritarias para controlar la rentabilidad total de un ETF de renta fija. En el caso específico de los ETFs de bonos extranjeros, es necesario considerar no solo el rendimiento por tipos de interés, sino también las fluctuaciones del tipo de cambio won/dólar y los costes de cobertura, calculando los rendimientos desde la perspectiva del poder adquisitivo real.
Alzas en los tipos de interés de mercado y oportunidades de inversión reveladas por el incremento de los tipos de los préstamos
Según las estadísticas de tipos de interés medios ponderados de las instituciones financieras publicadas en septiembre de 2026, el tipo de interés de los préstamos hipotecarios de tipo fijo ofrecidos por los bancos nacionales superó por primera vez el 5 % anual, alcanzando el 5,11 %, desde que comenzó la elaboración de estas estadísticas en 2013. Este resultado refleja cómo el incremento de los tipos de interés de mercado se ha trasladado íntegramente a los tipos de los préstamos, debido al fuerte repunte del rendimiento de las letras del Tesoro a 5 años y a las subidas en los tipos de los créditos hipotecarios Bokeumjari.
| Concepto de tipo de interés | Tipo de interés a septiembre de 2026 | Variación mensual |
|---|---|---|
| Tipo de los préstamos hipotecarios de tipo fijo | 5,11 % | +0,23 pp respecto al mes anterior |
| Tipo de los préstamos hipotecarios de tipo variable | 4,76 % | +0,23 pp respecto al mes anterior |
| Tipo medio de los préstamos hipotecarios | 4,88 % | +0,22 pp respecto al mes anterior |
Esta situación, en la que los tipos de interés de mercado se trasladan directamente a los costes de endeudamiento de los hogares, implica que la modulación de la velocidad de inyección de liquidez macroeconómica ya es una realidad. Con la prolongación de los tipos altos consolidada como un hecho, los inversores se decantan por los ETFs de renta fija con el fin de captar un rendimiento claro por cupones (Coupon) y, a largo plazo, aspirar a las ganancias de capital por duración derivadas del posible pico y posterior descenso de los tipos de interés.
Simulación concreta de rentabilidad y escenarios de compra escalonada
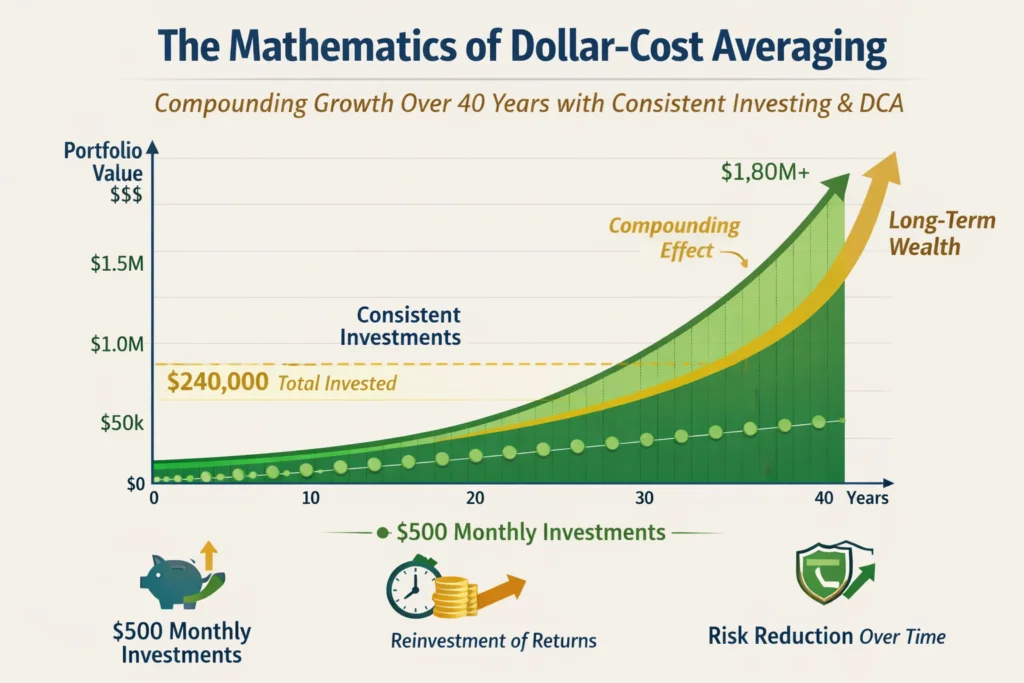
La rentabilidad de un ETF de renta fija se calcula sumando el «rendimiento por cupones» y la «duración multiplicada por la variación de los tipos (ganancia de capital)». La estrategia simple de compra única implica asumir el riesgo de quedar atrapado en máximos de tipos, lo que podría inmovilizar capital a largo plazo. Para evitarlo, se emplea la estrategia de «compra escalonada», que consiste en ejecutar los fondos en cuatro tramos. La compra escalonada no se basa en predecir la dirección de los tipos, sino en reglas cuantitativas para ampliar posiciones en función de las señales confirmadas por el mercado.
| Tramo de compra escalonada | Condiciones y señales | Tipo de bono y ponderación | Objetivo |
|---|---|---|---|
| 1.ª compra | Momento de la asignación inicial de fondos | Bonos a corto y medio plazo: 25 % | Asegurar rendimiento por cupones y diversificar la volatilidad del mercado |
| 2.ª compra | Detección de señales de pico (peak-out) en la subida de tipos | Bonos a medio plazo: 25 % | Asegurar duración |
| 3.ª compra | Confirmación del punto máximo en el rendimiento de los bonos del Estado a 10 años | Bonos del Estado a 10 años: 25 % | Aspirar a la subida de precios ante un eventual descenso de los tipos |
| 4.ª compra | Momento en que se confirme la desaceleración de la inflación y del crecimiento económico | Bonos a largo plazo: 25 % | Alcanzar la duración objetivo |
Al aplicar esta estrategia, destinar la totalidad de los fondos a ETFs de renta fija sin mantener caja disponible equivale a ignorar el valor estratégico de una «posición en liquidez». Si, tras la ejecución del cuarto tramo, el mercado entra en un ciclo de recortes de tipos y estos descienden 1 punto porcentual, una cartera con una duración objetivo de 7 generará una ganancia de capital del 7 %. En cambio, si se asume que la variación de los tipos es limitada y que se obtiene un rendimiento anual por cupones del 4 %, la rentabilidad total será la suma de la ganancia de capital y del rendimiento por cupones. La compra escalonada incluye dispositivos para reducir simultáneamente el precio medio de compra (DCA, Dollar Cost Averaging) y controlar cuantitativamente el límite de riesgo de la cartera (por ejemplo, suspender las compras si las pérdidas no realizadas superan el -3 %).
Distorsiones de las variables del tipo de cambio y del riesgo crediticio en el cálculo de la rentabilidad
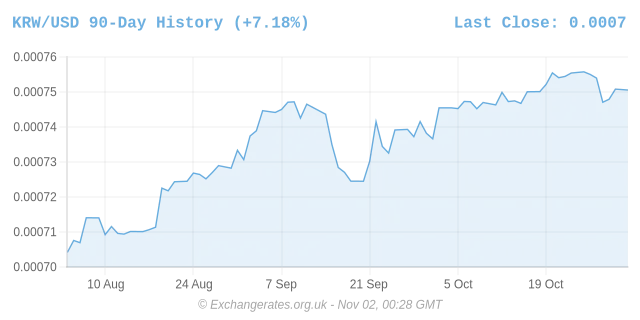
Los escenarios de cálculo simple de la rentabilidad de los ETFs de renta fija no siempre se ajustan con exactitud a la realidad. La rentabilidad real de la inversión puede verse distorsionada por dos variables distorsionantes: el riesgo crediticio y el tipo de cambio. En los ETFs de renta fija que no estén centrados en bonos soberanos, la ampliación del riesgo crediticio (spread) puede provocar caídas en los precios de los bonos, lo que genera situaciones en las que, incluso si los tipos bajan, los precios no suben según lo previsto por el cálculo de la duración.
Asimismo, en los ETFs de renta fija global centrados en la deuda pública estadounidense, las fluctuaciones del tipo de cambio won/dólar afectan directamente a la rentabilidad total. Aunque los tipos de interés en Estados Unidos bajen, una depreciación del dólar frente al won (apreciación del won) podría generar pérdidas por diferencias de cambio que neutralicen las ganancias. Así, al cierre de octubre de 2026, el tipo de cambio won/dólar descendió hasta 1322,8 wones por dólar, lo que constituye un factor que incrementa la volatilidad cambiaria. Por consiguiente, al calcular la rentabilidad real de los ETFs de renta fija, tanto si cuentan con cobertura como si no, se debe evaluar la decisión sobre la base de la rentabilidad total y de la rentabilidad neta de impuestos, y revisar en qué medida los dividendos (intereses) neutralizan los indicadores que diluyen el efecto de la compra escalonada en niveles máximos.
La ejecución de la inversión basada en la observación más allá de la predicción
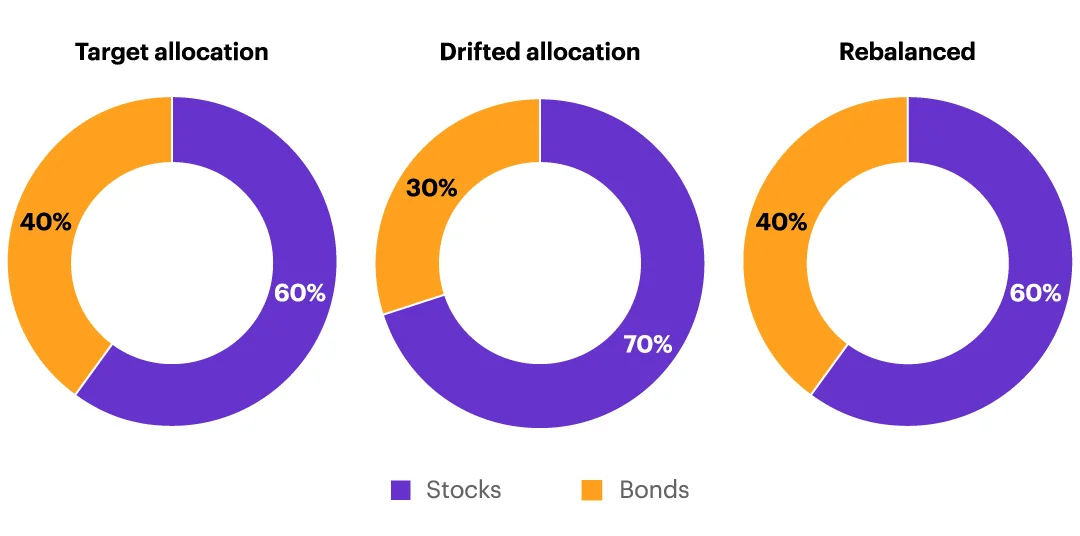
La decisión del Banco de Corea de mantener la tasa de referencia en el 3,00 % refleja la ambigüedad del sentimiento del mercado, que no determina si los tipos altos han alcanzado ya su pico máximo o si se trata de una pausa antes de nuevas subidas. En este entorno de direccionalidad imprevisible, resulta ventajoso abordar la inversión en ETFs de renta fija mediante compras escalonadas y el establecimiento de criterios cuantitativos para cortar pérdidas. El rebalanceo debe entenderse como un mecanismo de control que no implica renunciar a beneficios, sino que devuelve el riesgo excesivo al nivel de riesgo inicialmente establecido.
Aunque acotar con precisión el pico máximo de los tipos de interés del mercado es una tarea prácticamente imposible, basta con seguir una regla de aumentar progresivamente la ponderación de los bonos a largo plazo para aprovechar el efecto apalancamiento que la duración ofrece en caso de descenso de los tipos, permitiendo así proteger de manera sólida un tramo de tipos altos e imprevisible. El éxito de la inversión en ETFs de renta fija no depende tanto de acertar en un momento concreto como de la sofisticación de la gestión de ponderaciones, diseñada para controlar el riesgo mediante el diseño de la evolución de los rendimientos por cupones y las ganancias de capital.