2026年9月,韩国的消费者价格指数(CPI)同比上涨2.9%。表面上看,可能让人以为尚未进入“3%区间”而稍感宽慰,但家庭钱包实际感受到的物价压力却冰冷得多。交通类物价飙升7.7%,严重挤压了家庭的基本支出;家庭用品及家政服务价格也上涨了3.0% 1。此外,2026年韩国经济增长率骤降至0.8%,达到令人震惊的休克水平。因此,市场主流观点认为,2%的物价水平实则是需求停滞导致的“衰退型稳定” 2。
经济增长引擎逐渐熄火,物价虽接近目标值并保持稳定,呈现出“衰退型稳定”态势,叠加复合危机(Poly-crisis)的阴影笼罩2026年。鉴于房地产债务的风险,韩国银行将基准利率限制在2.50%,并将降息举措推迟至下半年 2。在这种宏观经济环境下,我们梳理了三大防御策略,以切实守护储蓄账户的实际购买力。
策略一:通过抗通胀资产“锁定实际购买力”
如果将现金仅存放在储蓄账户中,资产价值便会随着物价上涨而如积雪融化般缩水。在高物价时代,必须将能够抵消通胀的实物资产纳入投资组合。
配置黄金等防御性资产是典型的做法。在全球金融环境中,通常建议将总资产的2%至5%配置于黄金,但在2026年的市场环境下,为增强防御力,个人投资者推荐采用“股票50%、债券35%、黄金15%”组成的“平衡型投资组合” 3。
实际市场价格波动剧烈。国际金价在2026年1月底创下每盎司5501.70美元的历史新高后,于9月初回调至4400美元左右。尽管如此,主要投资机构基于各国央行的持续增持及去美元化趋势,将2026年的目标价上调至5400至6300美元 4。
国内实物黄金价格同样不例外。以KRX黄金市场为准,2026年10月22日收盘价显示,24K纯金每克价格为174,290韩元 5。虽然短期内相较于高点有所回落,波动性较大,但这正是长期作为防御性资产保持持仓比重的理由。
策略二:通过配置美元资产,分散高汇率与低增长风险
韩国经济增长率骤降至0.8%,外汇储备减少至4281亿美元,汇率不稳定因素依然存在 2。受美国保护主义及汽车关税等不利因素影响,韩元贬值风险加剧,美元资产已超越单纯的“汇兑收益手段”,成为保护整个投资组合的安全垫。
相较于追求短期汇兑收益的外汇投资(换汇套利),结构性地高比例配置美元资产更为稳健。应将国内部分资产分散投资于作为长期收益核心的美国标普500或纳斯达克100指数ETF 3。保持以美元计价资产的比重,是在韩元走弱(高汇率)成为现实时,防御家庭整体资产价值下跌的核心手段 2。
在实务操作层面,必须将资产配置原则与税制结合,才能最大化收益率。在买入美国ETF时,应积极利用具有税收优惠的ISA账户,以及可享受长期复利效应的养老储蓄和IRP账户 3。建议每月自动分散买入100万韩元投资款,并以6个月至1年为周期进行再平衡,机械化地自动执行低买高卖机制,即卖出部分涨幅较大的资产 3。
策略三:优化“利率结构”,以防御波动性并减轻利息负担
提升资产收益率固然重要,但减少作为固定支出成本的利息,才是资产防御的捷径。当前2.50%的基准利率,在低增长背景下属于异乎寻常的高利率环境。这是因为尽管经济衰退,降息步伐却迟迟未动,导致家庭债务风险加剧 2。
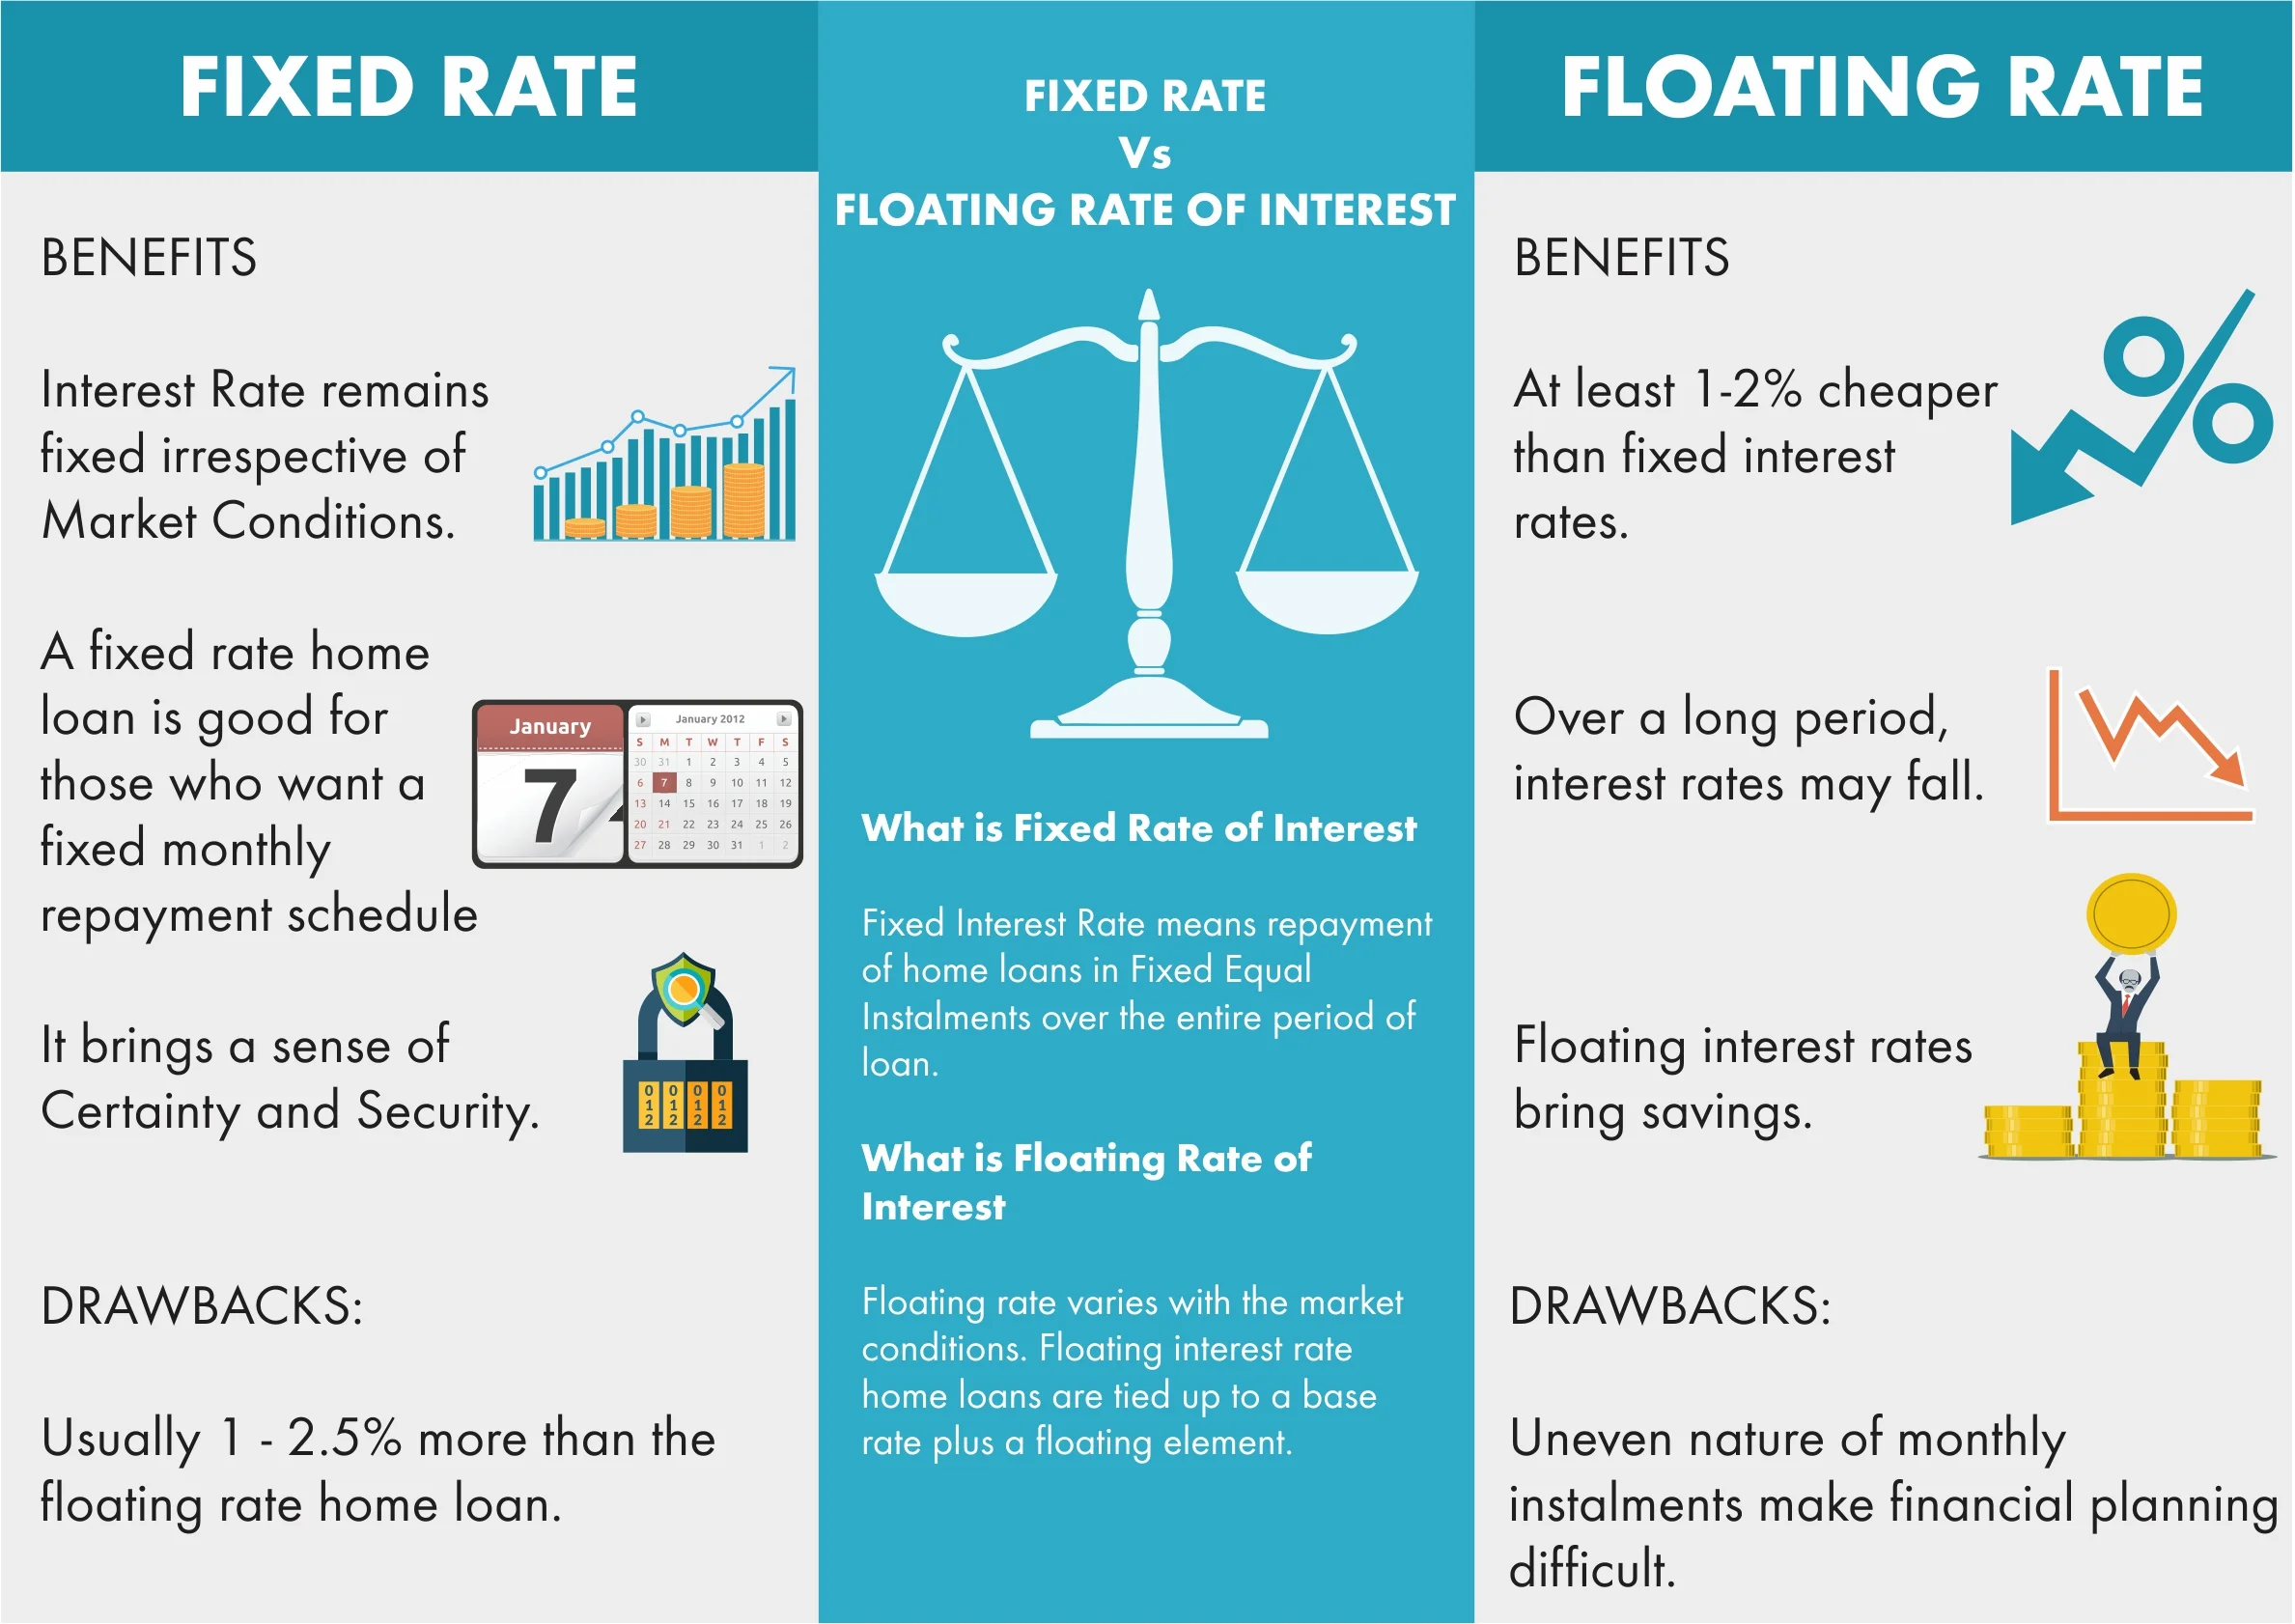
在这种环境下,不应盲目维持浮动利率负债,而需要采取“风车转动(借款人变更)”策略来重构贷款结构。即通过将浮动利率贷款转换为固定利率形式,提高长期利息负担的可预测性,并最大化还款能力。
当然,转换为固定利率会产生提前还款手续费这一机会成本。不过,除了2026年下半年的有限降息外,高利率基调在一段时期内不可避免地会持续 2,因此优先控制债务的利率风险更为安全。仅仅仔细重新审视贷款的还款方式和利率结构,就能防止从储蓄账户中流出的现金泄漏。
2026年守护储蓄账户的最终结论
守护钱包和储蓄账户的答案,不在于预测,而在于“结构”。高汇率、高物价以及低增长固化下来的2026年经济环境,带有个人努力难以克服的复合危机(Poly-crisis)性质 2。
因此,应将以股票50%、债券35%、黄金15%为基础的平衡型资产配置作为基本框架 3。面对物价上涨(如交通类上涨7.7%等),利用实物资产(黄金)防御购买力 1;面对韩元走弱,通过美元ETF和ISA账户构建分散化的结构 3;并提前管理侵蚀储蓄账户的固定支出,即债务的利率结构。与其对短期市场波动患得患失,不如机械化且周期性检查这些防御屏障,才能真正确保家庭资产的实质性安全。
参考资料
- 소비자물가지수 - 국가데이터처 · mods.go.kr↩
- 2026년 한국 경제 전망: 0.8% 성장 쇼크와 한은의 결단 - Wealth Builder · lifeis-picnic.com↩
- 2026년 자산배분 전략 | 개인 투자자를 위한 ETF 포트폴리오 가이드 · investpath.co.kr↩
- 2026~2050년 금값 전망 및 장기 금시세 예측 | Axi KR · axi.com↩
- 금시세 서비스 홈 | 오늘금값 · gold.3minhealth.com↩
- [NEWS BY DAYLIGHT] 2026년 10월 22일(목) / 유승균... - YouTube · youtube.com
- 동물이 신음하는 동안 사람 성교 개 · animalsexdog.net
- 2026년 통화신용정책 운영방향 | 경제정책자료 · kdi.re.kr
- 부동산 폭탄터짐( 2026년 하반기...) - YouTube · youtube.com