2026年9月の韓国の消費者物価指数(CPI)は前年同月比2.9%上昇しました。表面的には「3%台突入の直前」であり、安心できるかもしれません。しかし、家計の財布が実際に感じる体感物価ははるかに冷たいものです。運輸部門の物価は7.7%急騰し、家計の必須支出を大きく圧迫しており、家庭用品および家事サービスも3.0%上昇しました 1。さらに、2026年の韓国の経済成長率が0.8%という衝撃的なショック水準まで急落したことで、物価が2%台を維持することについては、需要の低迷による「不況型の安定」という評価が主流を占めています 2。
成長エンジンが失速する一方で、物価は目標水準に近づき沈静化を見せる「不況型の安定」、すなわち複合危機(ポリ・クライシス)の影が漂う2026年です。韓国銀行は不動産負債の危険性のため、政策金利を2.50%で限定的に運用し、利下げカードを下期に先送りしています 2。こうしたマクロ経済環境の中で、預貯金の実質購買力を守るために必ず点検すべき3つの防衛戦略を概説します。
戦略1. インフレヘッジ資産で「実質購買力」を確保する
現金を預貯金にだけ置いておくと、物価上昇分だけ資産価値が雪解けのように消えていきます。高物価時代には、インフレを相殺できる実物資産をポートフォリオに取り入れる必要があります。
金などの防衛資産を組み入れるのが代表的な方法です。世界の金融環境では総資産の2~5%を金に割り当てることを推奨していますが、2026年の市場環境では防衛力を高めるため、株式50%、債券35%、金15%で構成する「バランス型ポートフォリオ」が個人投資家に推奨されます 3。
実際の市場価格は極端な変動を見せています。国際金価格は2026年1月末にオンスあたり5,501.70ドルで史上最高値を記録した後、9月初旬には約4,400ドル水準まで調整されました。それでも、主要な投資機関は中央銀行の着実な買い集めと脱ドル化の動向を根拠に、2026年の目標価格を5,400~6,300ドルへと上方修正しています 4。
国内の実物資産である金価格も例外ではありません。KRX金市場基準で2026年10月22日終値時点で、24K純金1gあたりの価格は174,290ウォンを記録しました 5。短期的には最高値から下落しており変動性は大きいものの、長期的な視点での防衛資産として比率を維持する理由となります。
戦略2. 高為替レートと低成長リスクを分散するドル資産配分
国内経済の成長率が0.8%へと急落し、外貨準備高も4,281億ドルへと減少するなど、為替レートの不安定要因が常時存在しています 2。米国発の保護貿易主義や自動車関税などの悪材料によりウォン安の危険性が高まり、ドル資産は単なる「為替差益の手段」を超えて、ポートフォリオ全体を守る安全弁となりました。
短期的な相場差益を狙う為替テックよりも、構造的にドル資産を重点的に組み込む手法の方が安定的です。長期的な収益の核となる米国S&P500またはナスダック100指数ETFに、国内資産の一部を分散させる必要があります 3。ドル建て資産の比率を維持することは、ウォン安(高為替レート)が現実のものとなった際に、家計資産全体の価値下落を防ぐための核心的な手段となります 2。
実務的には、資産配分の原則と税制を組み合わせることで利回りを最大化できます。米国ETFを購入する際には、節税メリットのあるISA口座や、長期的な複利効果を得られる年金積立およびIRP口座を積極的に活用すべきです 3。毎月100万ウォンの投資資金を自動で分散買い付けしつつ、6ヶ月~1年周期のリバランスを通じて上昇幅の大きい資産の一部を売却する、安値買い・高値売りの構造を機械的かつ自動化するのがよいでしょう 3。
戦略3. ボラティリティ防衛および利払い負担軽減のための「金利構造」の整理
資産の利回りを高めることも重要ですが、固定支出コストである利払いを減らすことが、資産防衛の近道です。現在2.50%という政策金利は、低成長局面を考慮すれば異常な高金利環境です。景気後退により利下げが遅延する中、家計負債リスクが悪化しているためです 2。
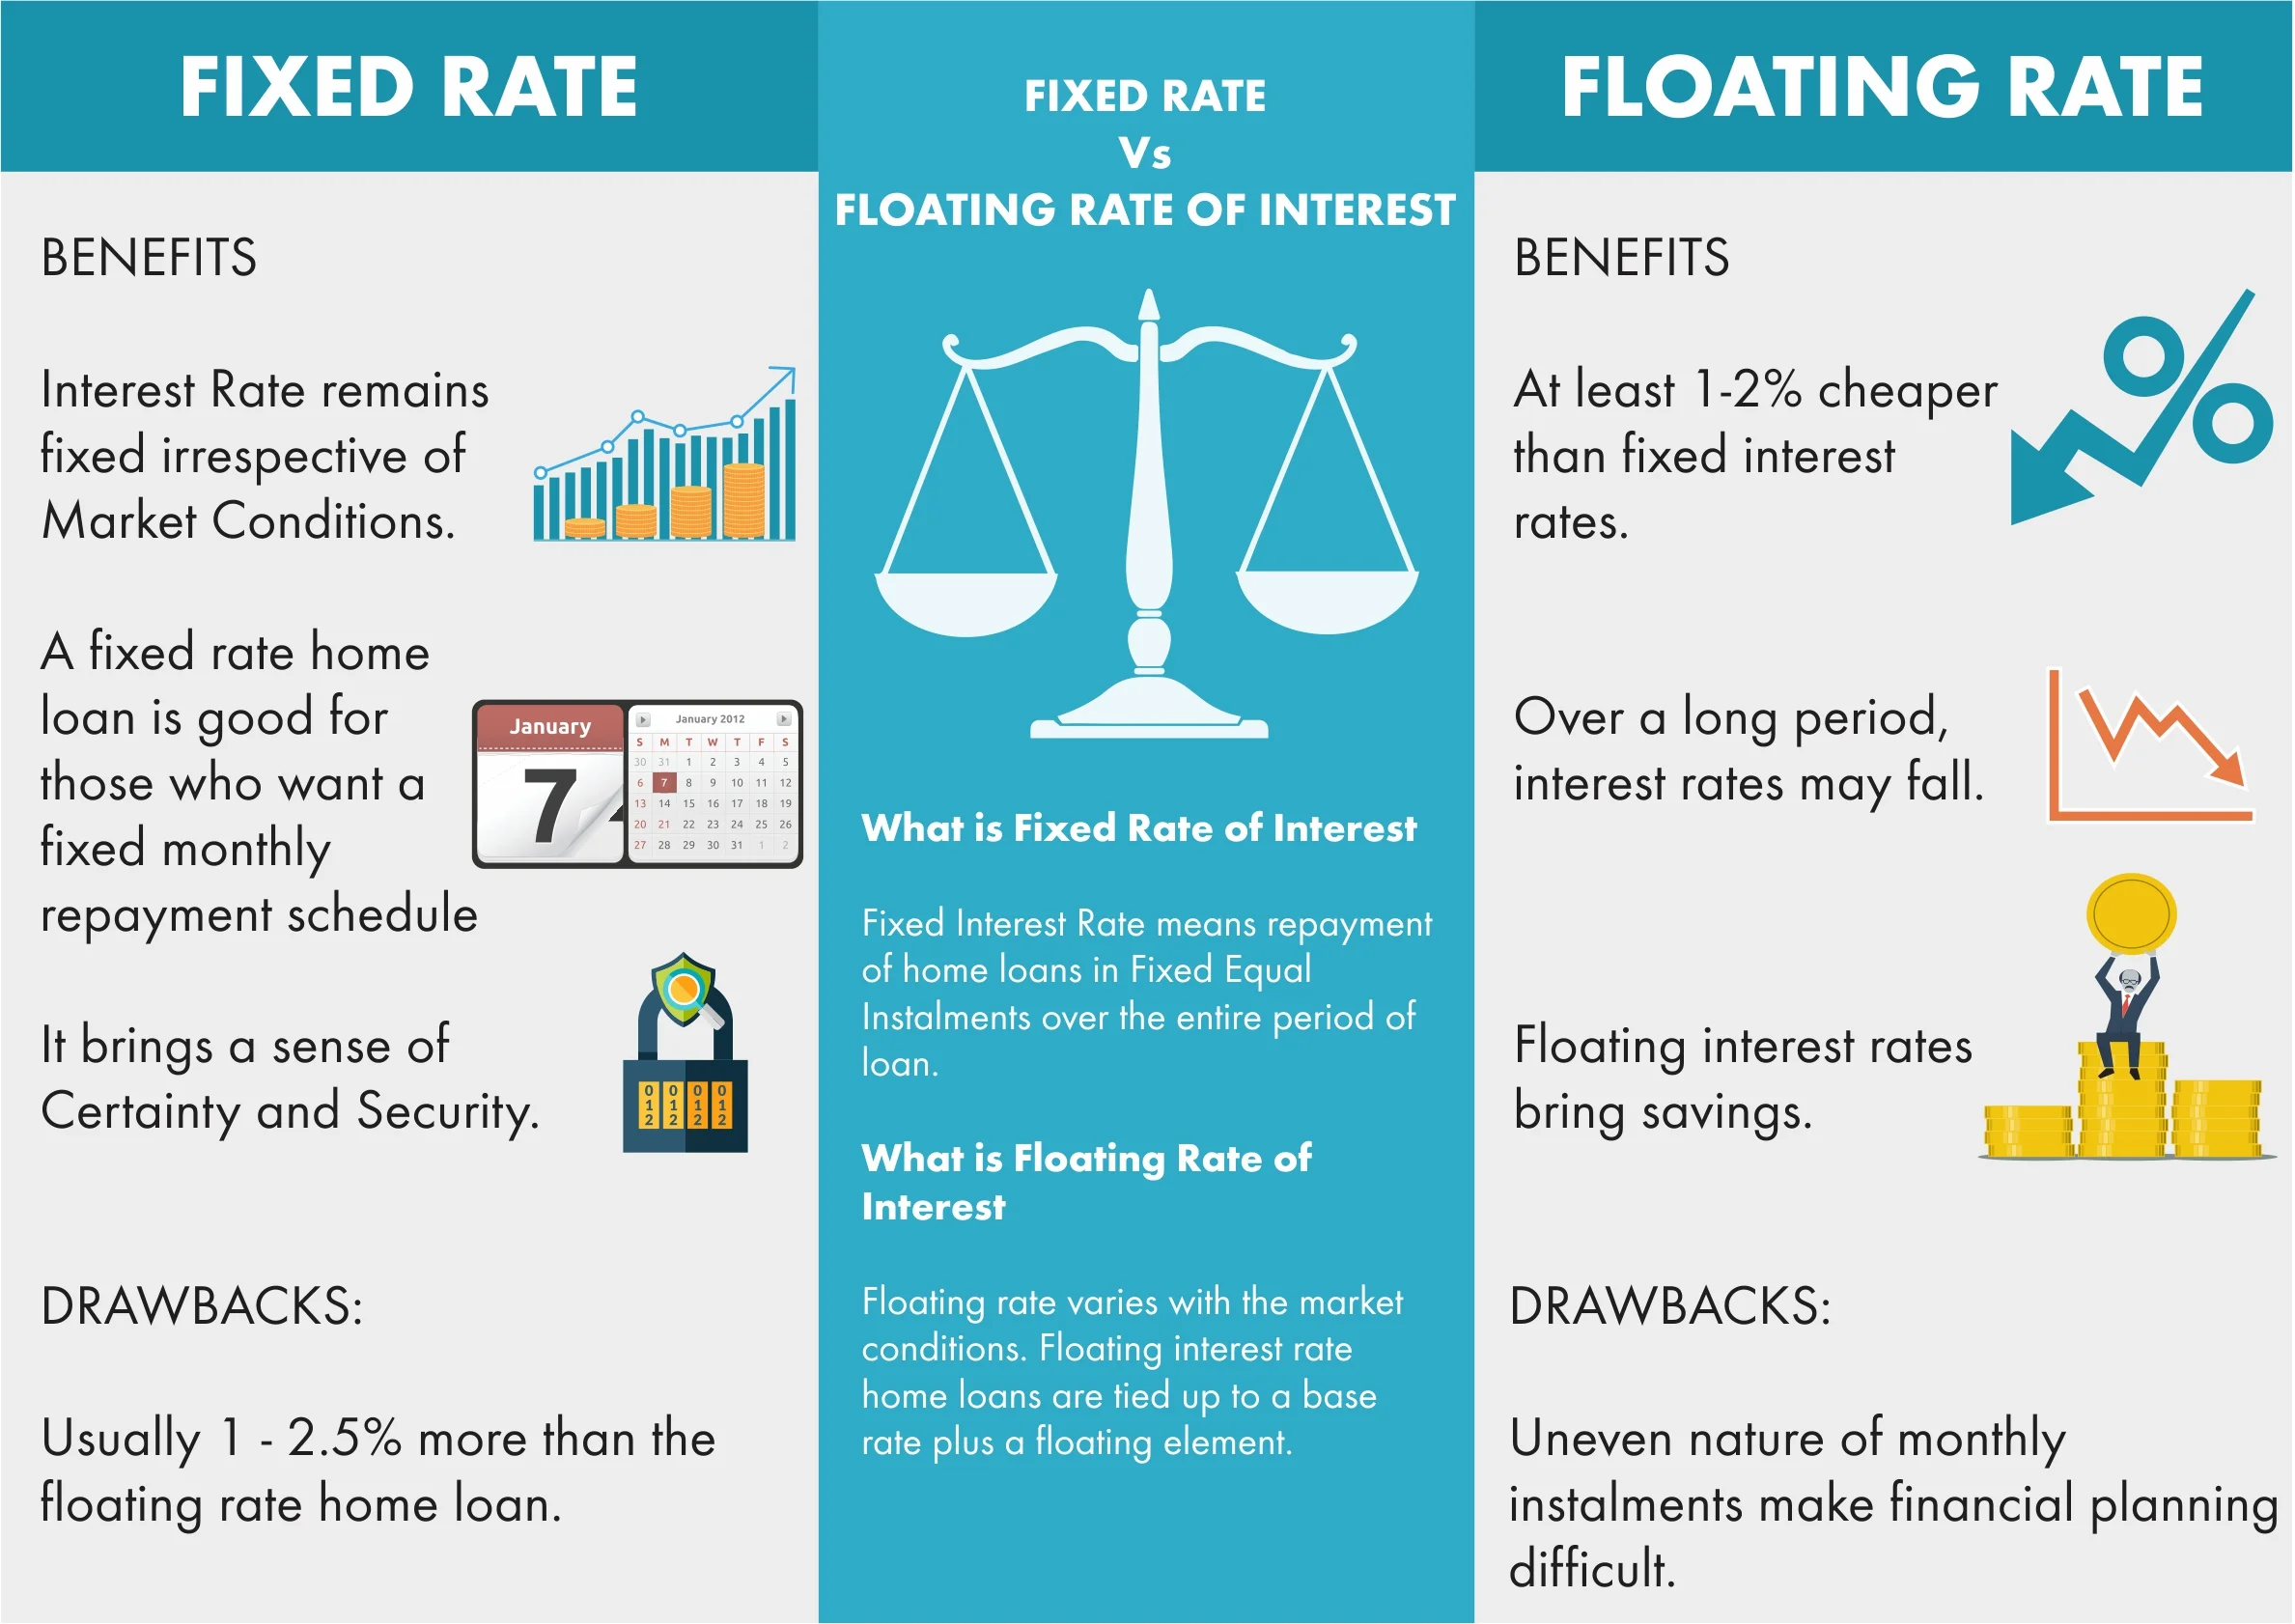
こうした環境では、変動金利負債を無闇に維持するよりも、ローンの構造を見直す「風車回転(借入人変更)」戦略が求められます。変動金利ローンを固定金利形態へ転換し、長期的な利払い負担の予測可能性を高め、返済余力を最大化する必要があります。
もちろん、固定金利転換時には中途返済手数料という機会費用が発生します。ただし、2026年後半の限定的な利下げを除けば、当面高金利基調が続かざるを得ないため 2、負債の金利リスクを管理することが最優先事項となります。ローンの返済方法と金利構造を綿密に再点検するだけでも、預金から流出する現金の漏れを防ぐことができます。
2026年、預貯金を守る最終結論
預金財布を守る正解は、予測ではなく「構造」にあります。高為替レートと高物価、そして低成長が固定化した2026年の経済環境は、個人の努力では克服しにくい複合危機(ポリ・クライシス)の性格を帯びています 2。
したがって、株式50%、債券35%、金15%のバランス型資産配分 3 を基本の枠組みとすべきです。物価上昇(運輸7.7%など)に対して実物資産(金)で購買力を守り 1、ウォン安に対してドルETFとISA口座を通じて分散された構造を作り上げ 3、預金を蝕む固定支出である負債の金利構造を先制的に管理する必要があります。短期的な相場に一喜一憂するよりも、こうした防衛壁を機械的かつ周期的に点検するとき、初めて家計資産の実質的な安全を確保できます。
参考文献
- 소비자물가지수 - 국가데이터처 · mods.go.kr↩
- 2026년 한국 경제 전망: 0.8% 성장 쇼크와 한은의 결단 - Wealth Builder · lifeis-picnic.com↩
- 2026년 자산배분 전략 | 개인 투자자를 위한 ETF 포트폴리오 가이드 · investpath.co.kr↩
- 2026~2050년 금값 전망 및 장기 금시세 예측 | Axi KR · axi.com↩
- 금시세 서비스 홈 | 오늘금값 · gold.3minhealth.com↩
- [NEWS BY DAYLIGHT] 2026년 10월 22일(목) / 유승균... - YouTube · youtube.com
- 동물이 신음하는 동안 사람 성교 개 · animalsexdog.net
- 2026년 통화신용정책 운영방향 | 경제정책자료 · kdi.re.kr
- 부동산 폭탄터짐( 2026년 하반기...) - YouTube · youtube.com