El Índice de Precios al Consumidor (IPC) de Corea del Sur en septiembre de 2026 experimentó un aumento del 2,9 % respecto al mismo mes del año anterior. A simple vista, uno podría tranquilizarse pensando que apenas estamos al borde de entrar en la zona del 3 %, pero el costo de vida real que perciben los hogares es mucho más duro. La inflación del sector del transporte se disparó hasta el 7,7 %, presionando fuertemente los gastos esenciales de las familias, mientras que los artículos para el hogar y los servicios domésticos también subieron un 3,0 % 1. Además, al desplomarse la tasa de crecimiento económico de Corea del Sur en 2026 a niveles de impacto shock, del 0,8 %, predomina la evaluación de que una inflación del 2 % constituye una «estabilidad recesiva» provocada por la contracción de la demanda 2.
En 2026 se proyecta la sombra de una policrisis, caracterizada por un «estabilización recesiva» en la que el motor del crecimiento se apaga mientras la inflación se acerca y estabiliza cerca del objetivo. El Banco de Corea mantiene limitadamente la tasa de interés de referencia en el 2,50 % debido a los riesgos asociados al endeudamiento inmobiliario, posponiendo los recortes de tipos para la segunda mitad del año 2. En este entorno macroeconómico, analizamos tres estrategias defensivas imprescindibles que deben revisarse para preservar el poder adquisitivo real de la cuenta bancaria.
Estrategia 1. Asegurar el «poder adquisitivo real» mediante activos de cobertura contra la inflación
Si se deja el efectivo exclusivamente en la cuenta bancaria, el valor de los activos se desvanece como la nieve a medida que suben los precios. En una época de elevada inflación, es necesario incorporar activos reales que compensen la inflación en la cartera de inversiones.
La inclusión de activos refugio, como el oro, es el método más representativo. En el entorno financiero global se recomienda asignar entre el 2 % y el 5 % del patrimonio total al oro, pero en el contexto de mercado de 2026 se sugiere a los inversores individuales una «cartera equilibrada» compuesta por un 50 % en acciones, un 35 % en bonos y un 15 % en oro para reforzar la resistencia defensiva 3.
Los precios de mercado reales muestran una volatilidad extrema. El precio internacional del oro alcanzó un máximo histórico de 5.501,70 dólares por onza a finales de enero de 2026, para luego corregirse hasta aproximadamente 4.400 dólares a principios de septiembre. No obstante, las principales instituciones de inversión están elevando sus previsiones de precio objetivo para 2026 hasta el rango de 5.400 a 6.300 dólares, basándose en las constantes compras de acumulación por parte de los bancos centrales y en la tendencia de desdolarización 4.
El precio del oro físico en el mercado interno no es una excepción. Según el mercado de oro KRX, al cierre del 22 de octubre de 2026, el precio del oro puro de 24 quilates se situó en 174.290 wones por gramo 5. Aunque a corto plazo ha retrocedido respecto a su punto máximo y la volatilidad es elevada, esto sigue siendo una razón para mantener su peso como activo defensivo desde una perspectiva a largo plazo.
Estrategia 2. Distribución de activos en dólares para diversificar los riesgos de alta cotización del tipo de cambio y bajo crecimiento
Existen factores persistentes de inestabilidad cambiaria, como la drástica caída de la tasa de crecimiento económico interno al 0,8 % y el descenso de las reservas internacionales hasta los 428.100 millones de dólares 2. Ante la creciente amenaza de aranceles al automóvil y medidas proteccionistas impulsadas desde Estados Unidos que elevan el riesgo de depreciación del won, los activos en dólares han dejado de ser un simple «medio para obtener ganancias cambiarias» y se han convertido en una red de seguridad que protege la cartera en su conjunto.
En lugar de especular con la divisa buscando ganancias de capital a corto plazo, es más estable incluir estructuralmente activos en dólares con un peso significativo en la cartera. Se debe diversificar una parte de los activos domésticos hacia fondos cotizados (ETF) que repliquen índices clave para los rendimientos a largo plazo, como el S&P 500 o el Nasdaq 100 3. Mantener una proporción de activos denominados en dólares constituye un medio fundamental para defenderse contra la caída del valor total de los activos familiares cuando se materializa una debilidad del won (elevado tipo de cambio) 2.
En la práctica, para maximizar los rendimientos es necesario combinar los principios de asignación de activos con el sistema tributario. Al comprar ETF estadounidenses, se deben utilizar activamente cuentas ISA, que ofrecen ventajas fiscales, y cuentas de ahorro para la pensión y planes de jubilación individuales (IRP), que permiten disfrutar del interés compuesto a largo plazo, con el fin de reducir la carga fiscal 3. Se recomienda invertir automáticamente 1 millón de wones mensuales en compras diversificadas y automatizar mecánicamente una estructura de comprar barato y vender caro mediante el rebalanceo periódico cada 6 o 12 meses, vendiendo parcialmente los activos con mayor revalorización 3.
Estrategia 3. Ajuste de la «estructura de tipos de interés» para defenderse de la volatilidad y reducir la carga de los intereses
Aunque es importante aumentar la rentabilidad de los activos, reducir los costes fijos derivados de los intereses es el camino más directo para la defensa del patrimonio. La actual tasa de interés de referencia del 2,50 % representa un entorno de tipos excepcionalmente alto si se considera la fase de bajo crecimiento. El riesgo de deuda de los hogares se está agravando mientras se retrasan los recortes de tipos debido a la contracción económica 2.
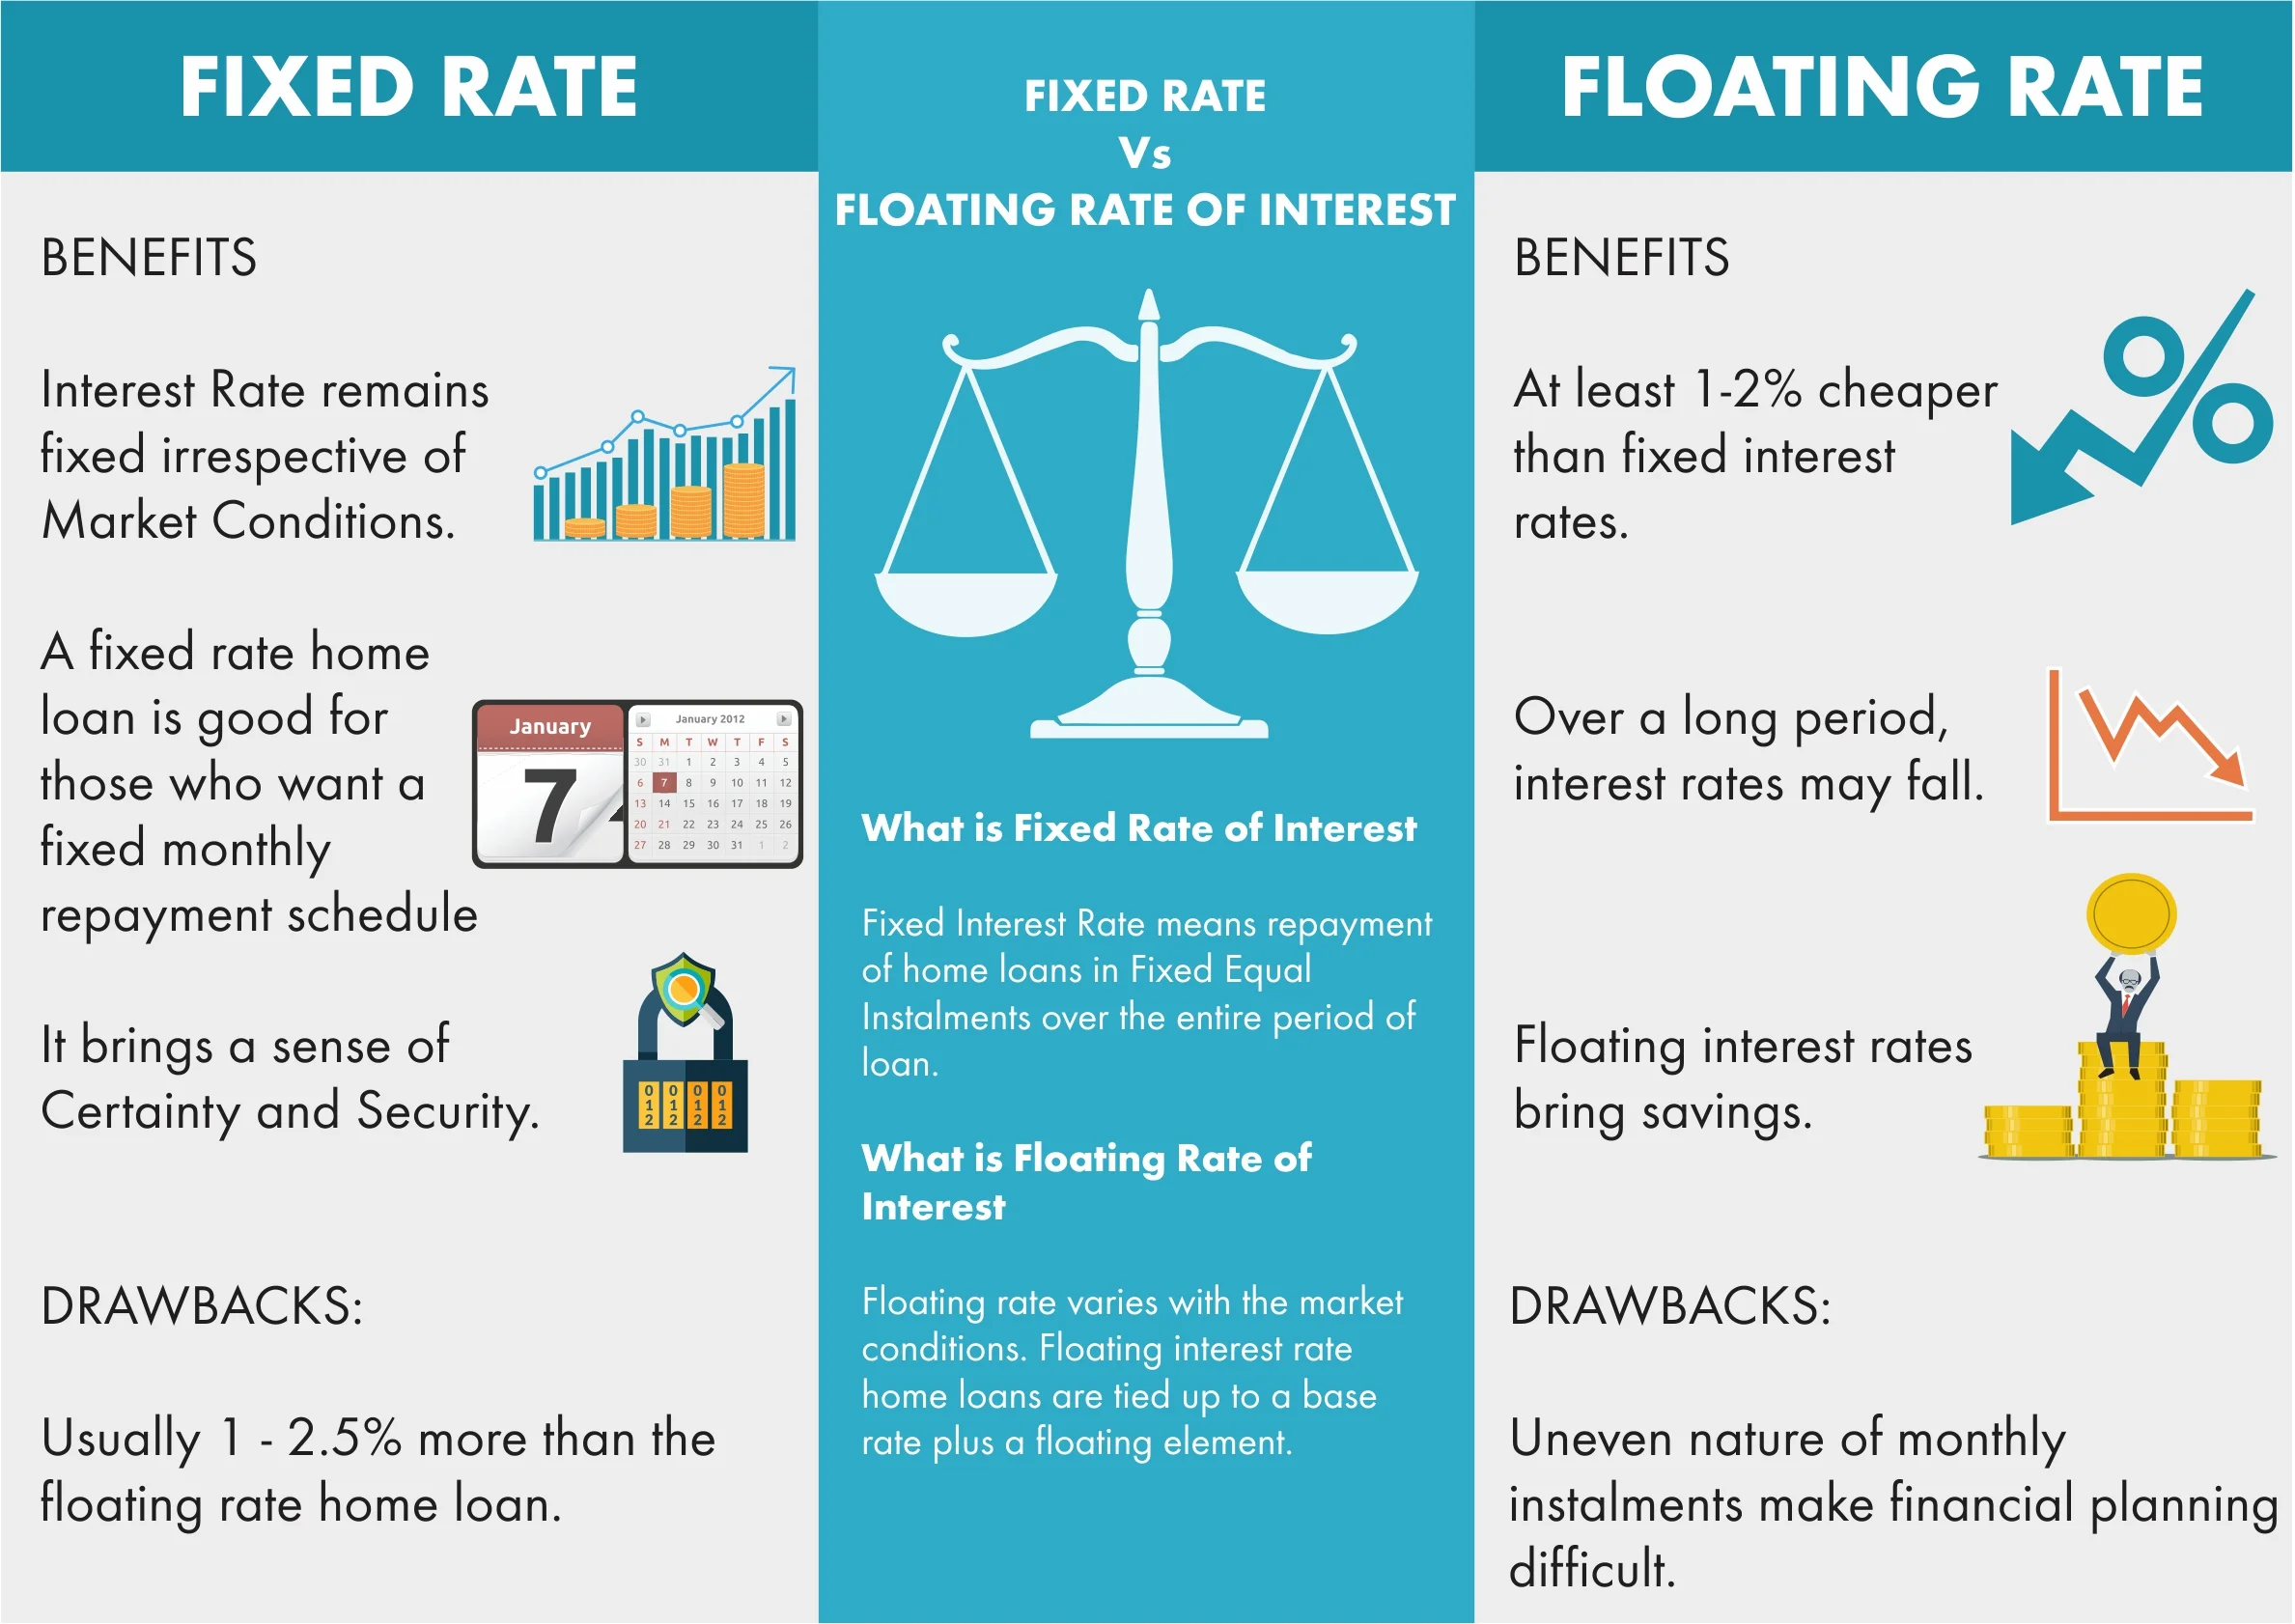
En este entorno, en lugar de mantener indiscriminadamente deudas a tipo variable, se requiere una estrategia de reestructuración de préstamos conocida como «rotación de cambio de prestatario». Es necesario convertir los préstamos de tipo variable a tipo fijo para aumentar la previsibilidad de la carga de intereses a largo plazo y maximizar la capacidad de amortización.
Por supuesto, la conversión a tipo fijo conlleva un coste de oportunidad asociado a las comisiones por amortización anticipada. Sin embargo, dado que, salvo los recortes limitados de tipos previstos para la segunda mitad de 2026, la línea de tipos altos persistirá por el momento 2, es más seguro priorizar el control del riesgo de tipos de interés en la deuda. Una revisión minuciosa del método de amortización y de la estructura de tipos de interés de los préstamos puede bastar para frenar la fuga de efectivo de la cuenta.
Conclusión final para proteger la cuenta bancaria en 2026
La respuesta para proteger el dinero en la cuenta no reside en las predicciones, sino en la «estructura». El entorno económico de 2026, marcado por la consolidación de un elevado tipo de cambio, una alta inflación y un bajo crecimiento, tiene el carácter de una policrisis difícil de superar mediante esfuerzos individuales 2.
Por lo tanto, se debe establecer como marco básico una asignación equilibrada de activos con un 50 % en acciones, un 35 % en bonos y un 15 % en oro 3. Es necesario defender el poder adquisitivo mediante activos reales (oro) frente a la subida de precios (transporte +7,7 %, etc.) 1, crear una estructura diversificada a través de ETF en dólares y cuentas ISA frente a la debilidad del won 3 y gestionar de forma preventiva la estructura de tipos de interés de la deuda, un gasto fijo que erosiona la cuenta personal. Solo cuando se revisen estas barreras defensivas de manera mecánica y periódica, sin dejarse llevar por las fluctuaciones de los precios a corto plazo, se podrá garantizar la seguridad real de los activos familiares.
Referencias
- 소비자물가지수 - 국가데이터처 · mods.go.kr↩
- 2026년 한국 경제 전망: 0.8% 성장 쇼크와 한은의 결단 - Wealth Builder · lifeis-picnic.com↩
- 2026년 자산배분 전략 | 개인 투자자를 위한 ETF 포트폴리오 가이드 · investpath.co.kr↩
- 2026~2050년 금값 전망 및 장기 금시세 예측 | Axi KR · axi.com↩
- 금시세 서비스 홈 | 오늘금값 · gold.3minhealth.com↩
- [NEWS BY DAYLIGHT] 2026년 10월 22일(목) / 유승균... - YouTube · youtube.com
- 동물이 신음하는 동안 사람 성교 개 · animalsexdog.net
- 2026년 통화신용정책 운영방향 | 경제정책자료 · kdi.re.kr
- 부동산 폭탄터짐( 2026년 하반기...) - YouTube · youtube.com