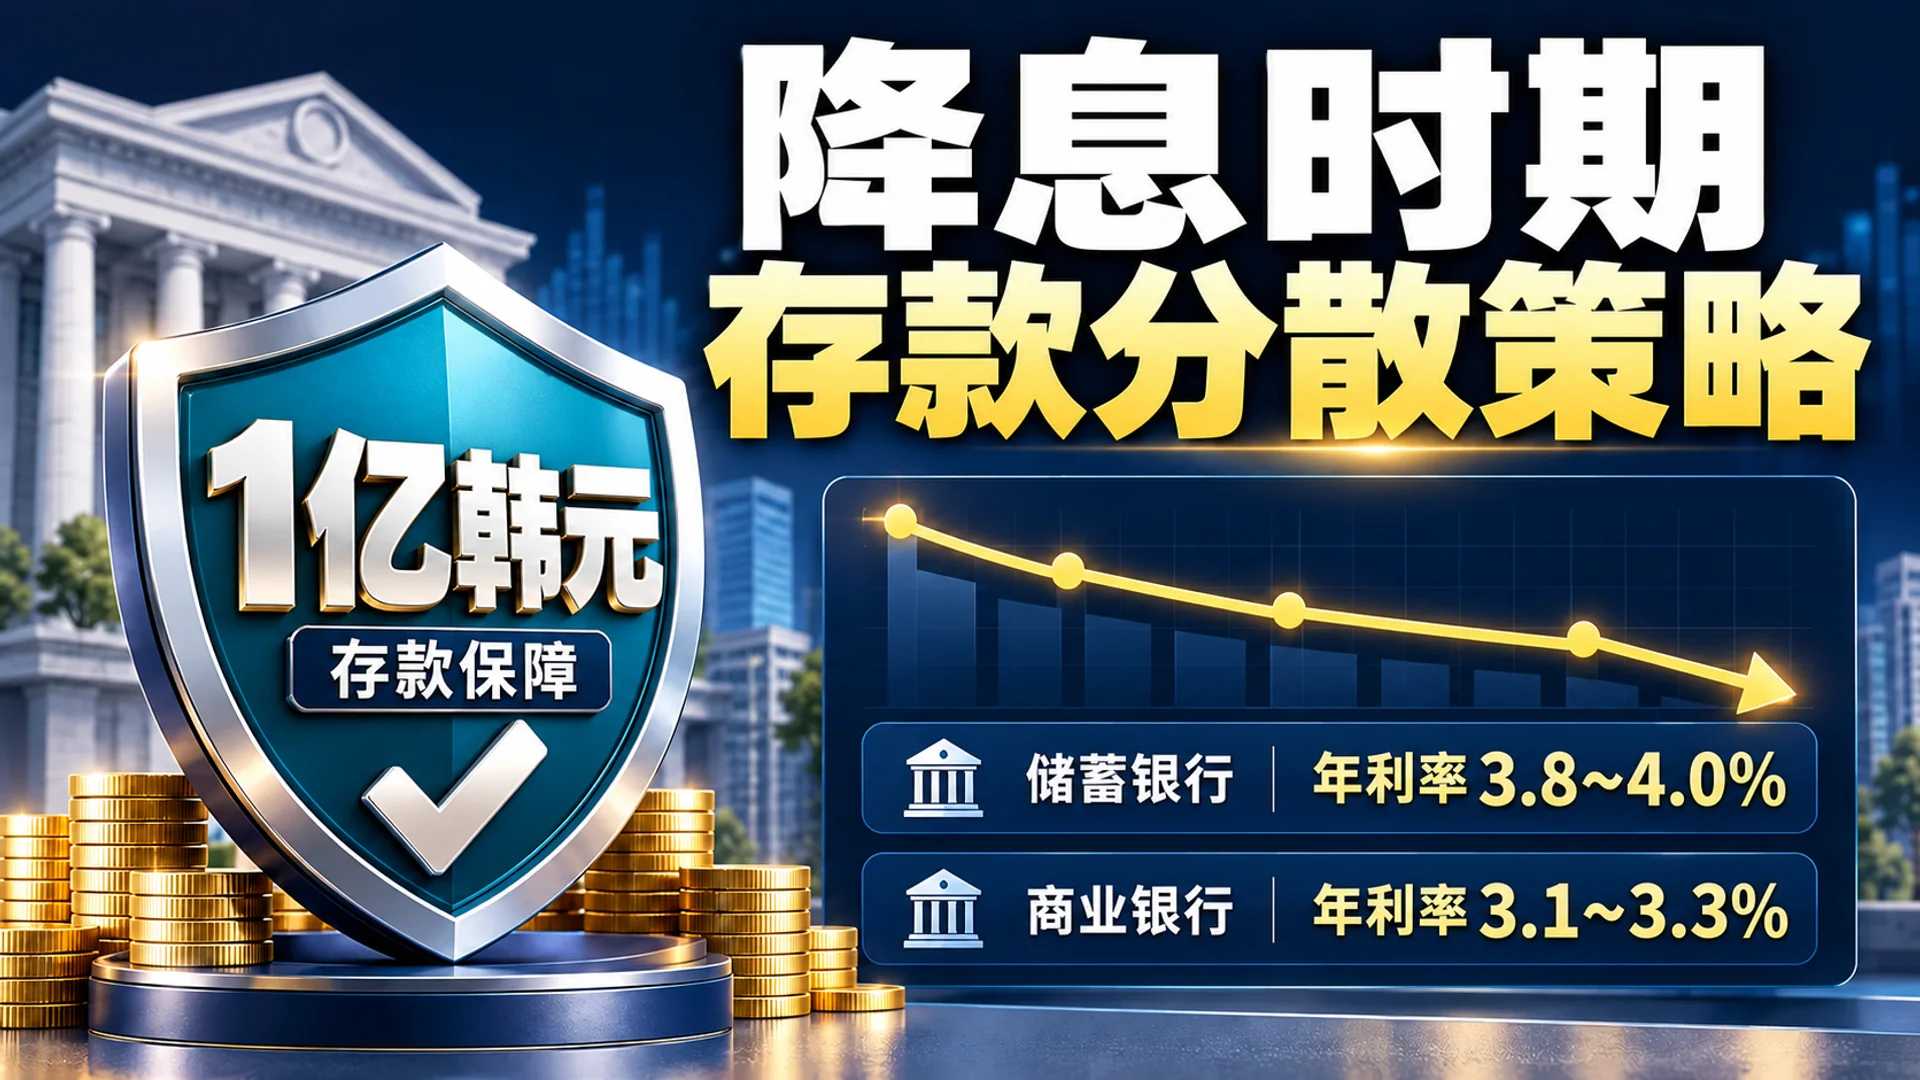
2026年利率环境的核心在于基准利率下调和存款保险上限上调这两大结构性变化。韩国银行(央行)于2025年5月将基准利率下调至年利率2.5%后维持不变,而储蓄银行12个月期限的定期存款相较于商业银行仍保持约0.5至0.7个百分点的溢价,竞争力维持在年利率3.8%至4.0%的水平。与此同时,自2025年9月起存款保险上限上调至1亿韩元,大额资金的安全管理基准也因此发生了根本性改变。
过去那种“寻找最高利率并将资金集中存放”的方式如今已失去说服力。即使满足优惠条件,也必须基于税后实际到手金额进行比较;利用保护上限上调的机会,精细分散本金及利息超出部分,是2026年的智能存款策略。以下将具体阐述利率下行期资产配置的规划设计标准。
2026年利率下行期,储蓄银行利率竞争的现状
即便处于利率下行期,并非所有金融机构的存款利率都会均匀下降。截至2026年6月,金融界1年期定期存款的税前利率按层级呈现出显著差异。
| 金融机构分类 | 基本利率 | 最高利率(含优惠条件) |
|---|---|---|
| 四大商业银行 | 年利率2.5~3.0% | 年利率3.1~3.3% |
| 互联网专业银行 | 年利率3.1~3.3% | 年利率3.4~3.5% |
| 储蓄银行(第二金融圈) | 年利率3.4~3.6% | 年利率3.8~4.0% |
储蓄银行在特别促销期间有时会提供年利率4.0%以上的利率,但这并非基本利率,而是必须满足非面对面开户、同意接收营销信息、自动转账等所有附加条件后方可适用的数值 1。与过去的利率上升期相比,储蓄银行与商业银行之间的利差已略微收窄至约0.5个百分点 2。
因此,在选择储蓄银行产品时,必须计算出“我实际能获得的利率”,而非“广告利率”。如果为了勉强满足工资转账或信用卡业绩等优惠条件而额外购买不必要的金融产品,实际收益率可能无法达到预期 1, 2。
将名义利率换算为税后收益率的实战计算
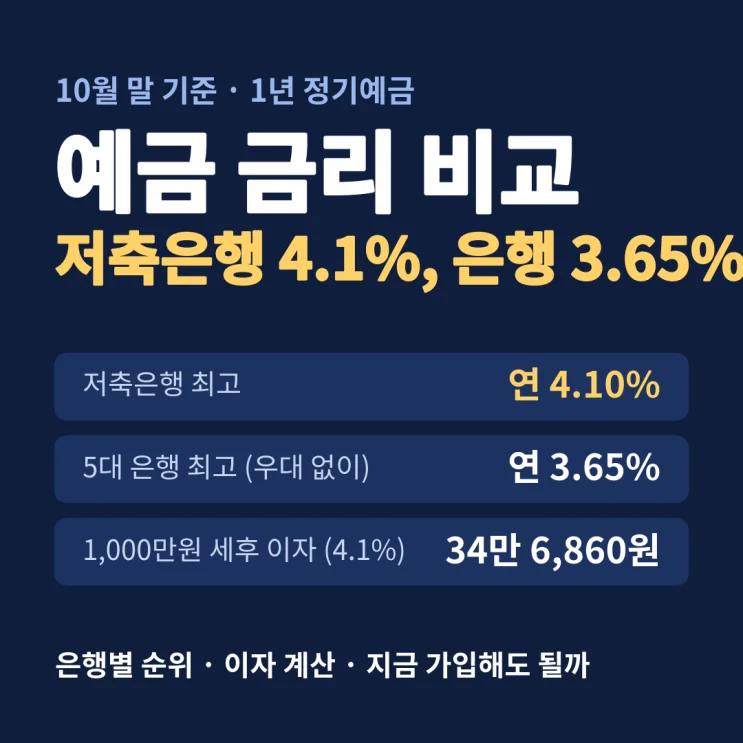
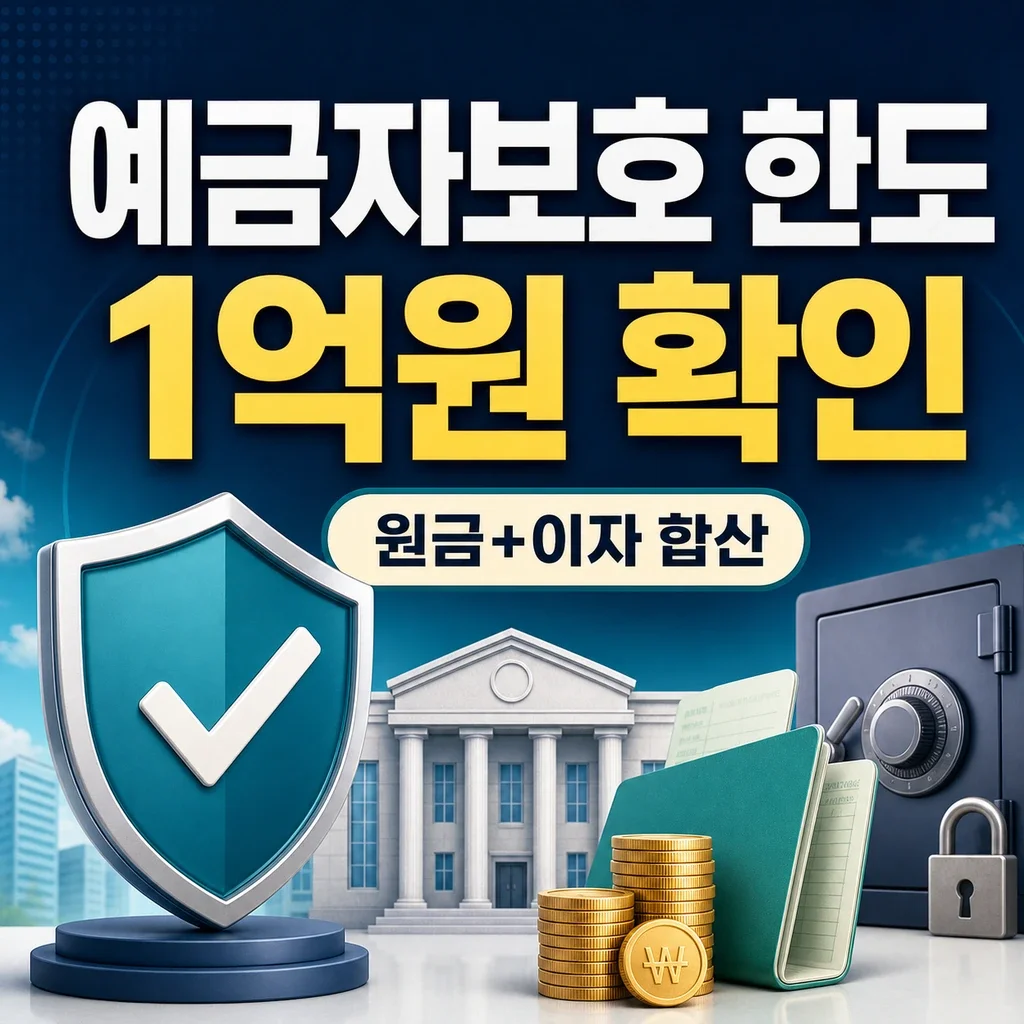
利息需扣除包含地方所得税在内的15.4%源泉税。即使通过优惠利率将名义利率提高了0.1至0.3个百分点,换算为税后基准时,差异可能比预期更小 1。
例如,假设将1亿韩元存入年利率4.0%的存款1年。税前利息为400万韩元,但扣除15.4%的税款后,税后实际到手金额为338.4万韩元。相比之下,虽然年利率4.1%的产品条件满足较为复杂,但仅需非面对面开户即可轻松加入的年利率3.9%简易型产品,在实际操作中可能更为有利 1, 3。
从节税角度来看,利用产品结构本身是战胜利率差异的关键变量。
- 非课税综合储蓄:年满65岁以上人士、残疾人、国家有功者等,可在最高5,000万韩元范围内享受利息所得税(1.4%)免征或减免优惠 2。
- 新协·农协社员存款:3,000万韩元以内的金额适用1.4%的优惠税率,从而提高相较于商业银行存款的实际收益率 1。
- 金融所得综合课税基准:若年金融所得超过2,000万韩元,可能被列为综合课税对象,因此在分散储蓄银行高利率存款时,必须预先计算合计利息规模 1。
存款保险上限上调至1亿韩元,本息超出部分的分散设计
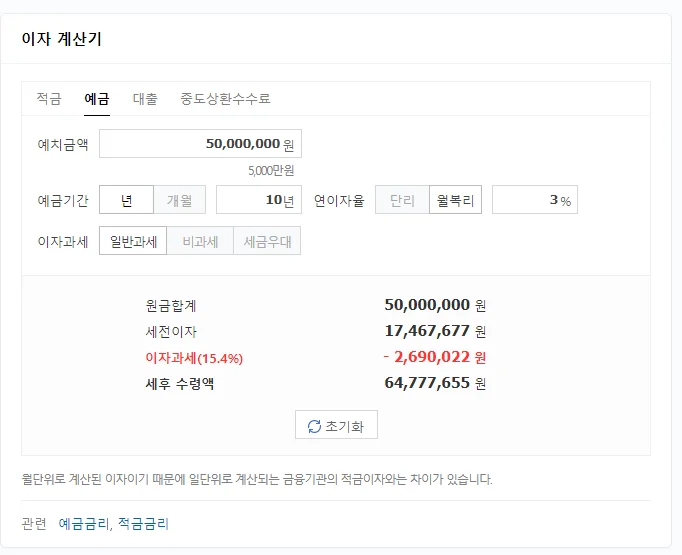
自2025年9月1日起,存款保险上限从每人每金融机构5,000万韩元上调至1亿韩元 2, 4。这一变化彻底改变了储蓄银行存款策略的基本参数。
需要注意的是,保护上限针对的是“本金+利息”的合计金额,而非仅指“本金”。若将恰好1亿韩元存入年利率4%的存款,到期时本息合计将达到1亿400万韩元,超出的400万韩元将被排除在保护范围之外 4。解决此问题的安全存款准则如下:
- 反推保护上限:预先计算利率,调整本金以确保到期本息略不超过1亿韩元。例如,若是年利率4%的存款,将本金调整为约9,881万韩元进行存储,即可确保本金及利息全部获得保护 4。
- 分散存储原则:将资金分散存入多家金融机构,如9,500万韩元+9,500万韩元,确保所有本息均落入保护上限范围内 2。
- 确认保护除外产品:外币存款、CD(可转让存款证)、RP(回购协议)等不属于存款保险对象,即便在储蓄银行柜台被推荐,也需单独核实 1。
利用Parking账户兼顾流动性与收益
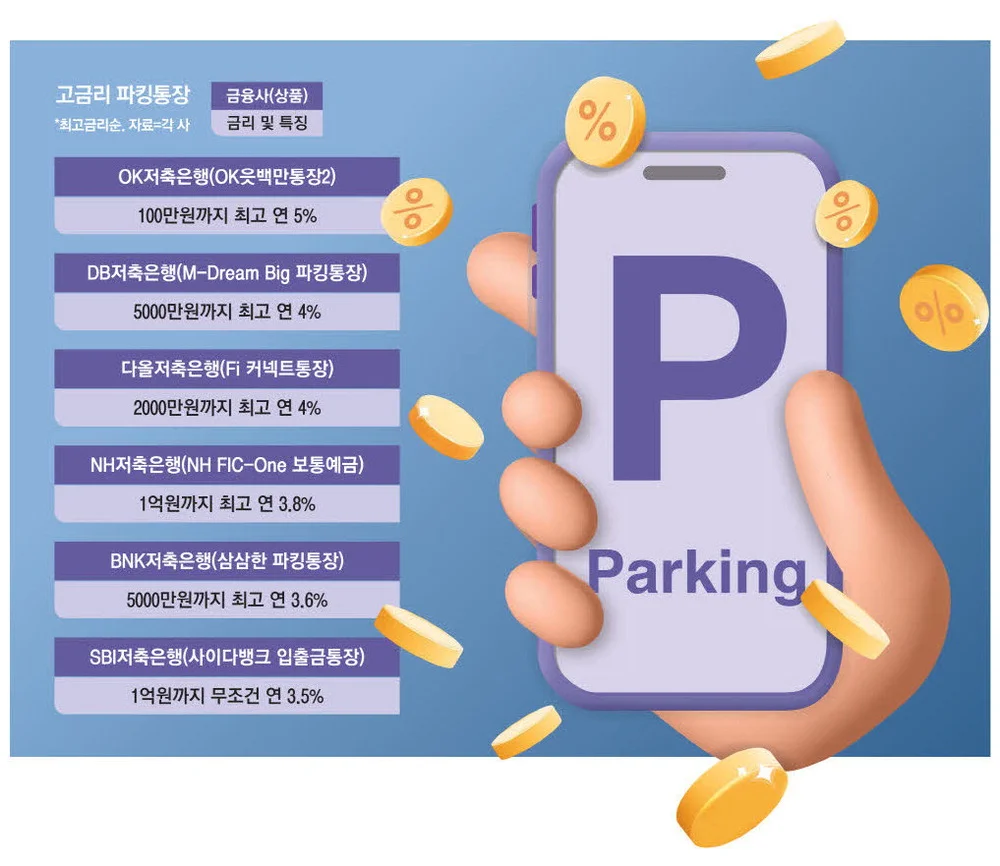
若将所有大额资金锁定在定期存款中,虽能获得较高利率,但难以应对紧急资金需求。2026年,储蓄银行为了应对此类流动性需求,运营着多种Parking账户产品。
| 产品类型 | 利率水平 | 用途及特征 |
|---|---|---|
| Parking账户 | 年利率2.0~3.5% | 用于短期闲置资金运营,存取自由 1 |
| 存取自由存款 | 年利率0.1~2.5% | 用于资金待机及生活费 1 |
| 定期储蓄 | 年利率3.0~8.0% | 每月缴存,包含优惠利率时可获得高收益 1 |
Smart储蓄银行的自由储蓄存款(有效年利率1.20%)等产品属于“简易型”,无论金额大小,均适用统一利率,无需满足存款上限或优惠条件。存入1,000万韩元时,税后利息约为每天278韩元,1年约为101,520韩元,其特点是利息计算明确且利率波动较小 4。
相比之下,与SBI储蓄银行的Life Parking账户(年利率7.70%)等有条件高利率产品进行简单比较时,必须同时考虑实际收益率和条件维持难度。Parking账户支持随时存取,充当降低定期存款流动性门槛的缓冲垫,负责投资组合的下部轴心,将紧急资金和待机资金与定期存款分开保管 1。
利率下行期平衡流动性与收益性:风车旋转法
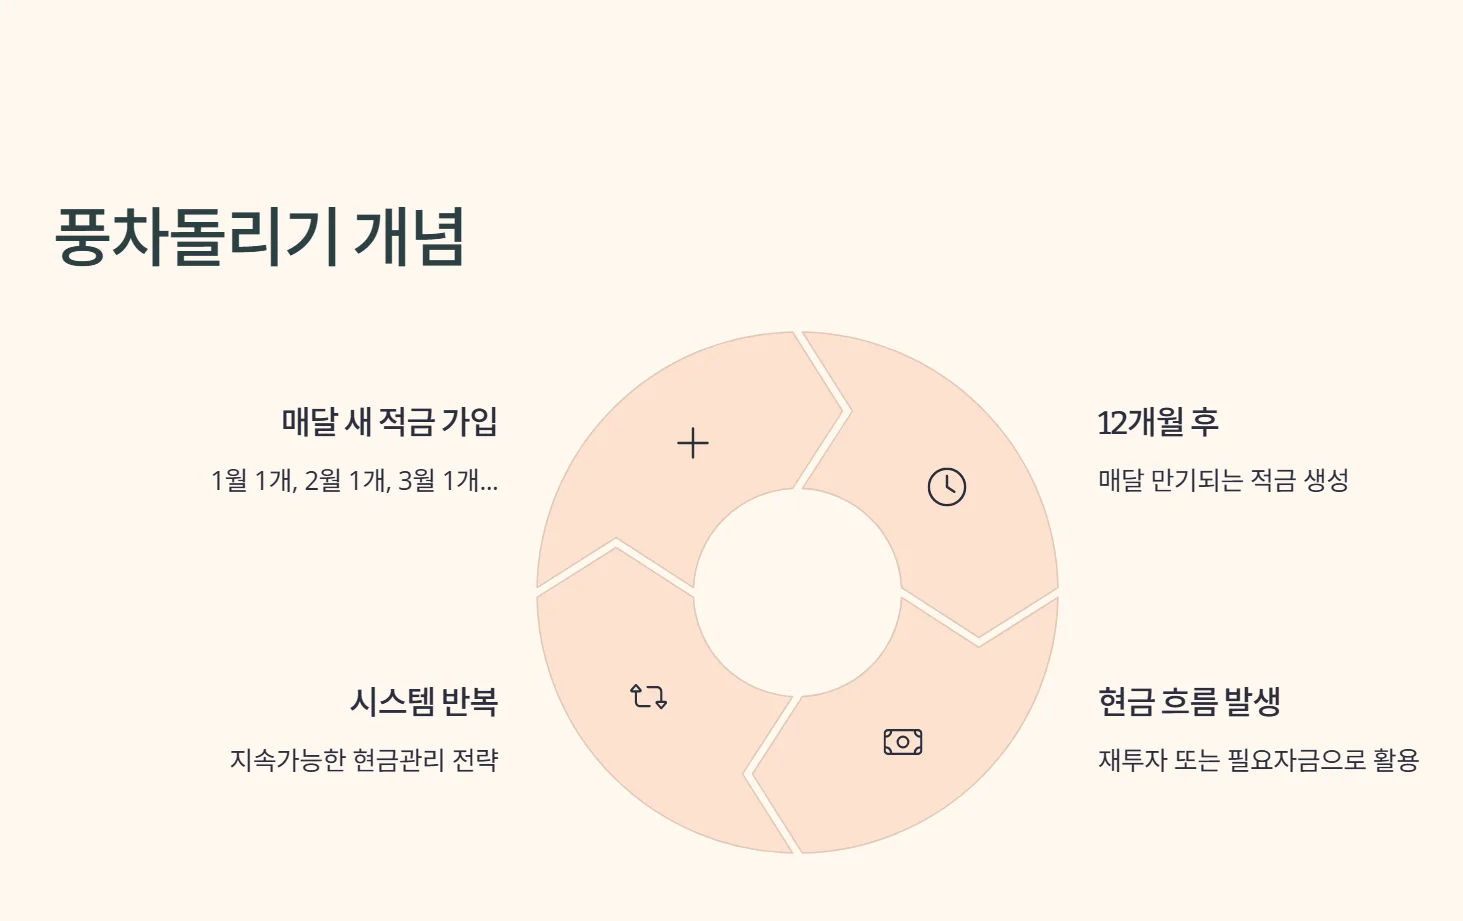
在利率下降趋势中,“能在多长时间内锁定当前的高利率”成为核心课题。此时,“风车旋转法”(풍차돌리기)策略在不牺牲流动性的前提下分散高利率期间,十分有用。
风车旋转法是指每月向一定金额的储蓄新产品加入存款,从12个月后开始每月有到期资金回笼的结构。该方式的核心优势有两点 2。
- 确保流动性:即使发生突发性资金需求,无需因整体解约而导致利息损失,只需利用当月到期资金即可。
- 分散再投资时机:每月回笼的资金可根据当时的利率环境重新加入存款或转为短期产品,从而降低对利率波动的平均风险。
与其无条件启用自动再存款功能,不如在到期日直接回收资金,确认当时的利率环境后再重新加入存款可能更有利。因为在利率下行期,到期时的基本利率很有可能被设定为低于再存款时的基本利率 2。
非面对面金融服务及利息计算方式的技术性确认
在储蓄银行存款时,若通过非面对面移动App开户而无需访问营业网点,通常可提供0.1至0.3个百分点的额外利率优惠 1。其优点在于能够轻松比较多家金融机构的利率,不受时间和地点限制地寻找更有条件的产品 3。
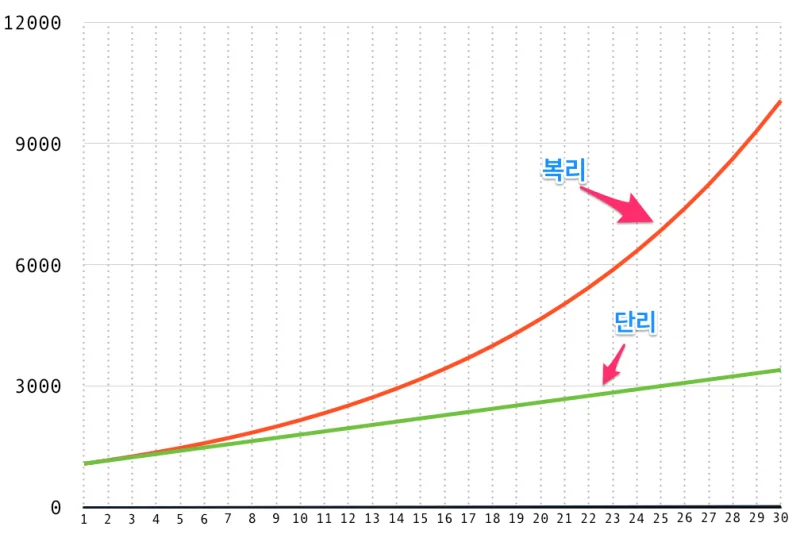
但在非面对面开户时,比名义利率更需仔细审视的是“利息计算方式”。通常存款采用单利方式,但部分产品采用复利方式,产生利滚利的效果。在12个月以上的长期资金运作中,复利方式对最终收益率有实质性影响,因此必须确认产品说明书中的计算方式 3。
此外,储蓄银行中途解约时的利息惩罚结构因产品而异。虽然具备可通过非面对面方式轻松加入的特征,但这并不意味着中途解约没有利息损失,事先确认条款以了解资金回收时点的损失范围是必须的 1。
从资产配置视角看储蓄银行存款的定位
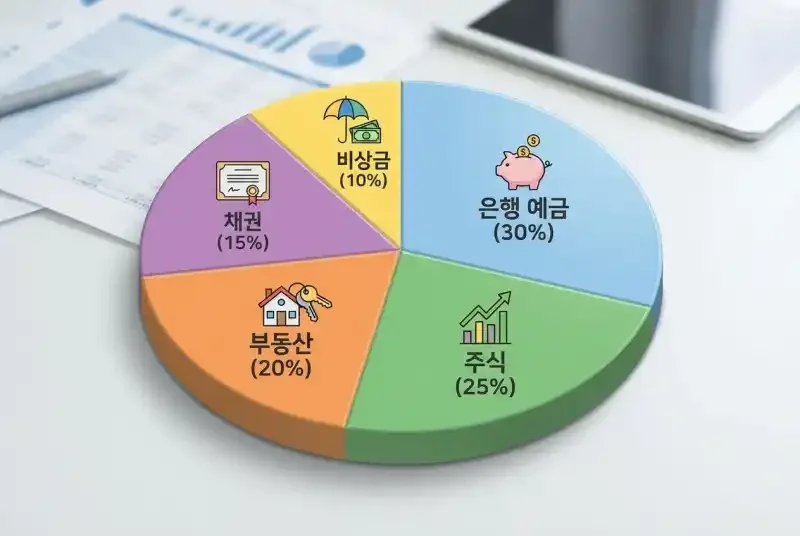
2026年储蓄银行的智能存款,与其说是简单的“追逐高利率”,不如说更接近于结合税收优惠、存款保险上限和流动性管理的投资组合设计。在确保充当安全垫作用的储蓄银行定期存款和Parking账户后,建议采用轨道投资组合策略,通过IRP税务抵扣(每年最多900万韩元存款额的13.2~16.5%抵扣)或股票投资等方式补充实际收益率 1。
若基准利率从年利率2.5%进一步下调,储蓄银行存款利率也可能随之连锁下降,但目前仍保持着相对于第一金融圈0.5至0.7个百分点的溢价。考虑存款保险上限上调至1亿韩元及金融所得综合课税基准,通过精细的分散存款,在利率下行期同时确保实际收益率和本息安全性,是2026年储蓄银行存款的核心。
参考资料
- 저축 예금 완전 정리 2026: 금리·비교·절세 전략 · money.trendcube.co.kr↩
- 예적금 금리 비교·풍차돌리기 — 2026년 최신 금리와 1억 보호 한도 활용법 - 정보 허브 · tip.plusfieldzone.com↩
- 고금리 예적금, 비대면 가입 똑똑하게 하는 법 — 재테크 — 머니인포 · infolabm.com↩
- 스마트저축은행 자유저축예금 금리 연 1.20% — 하루 이자 계산 | 이자계산기 · ijacalc.com↩