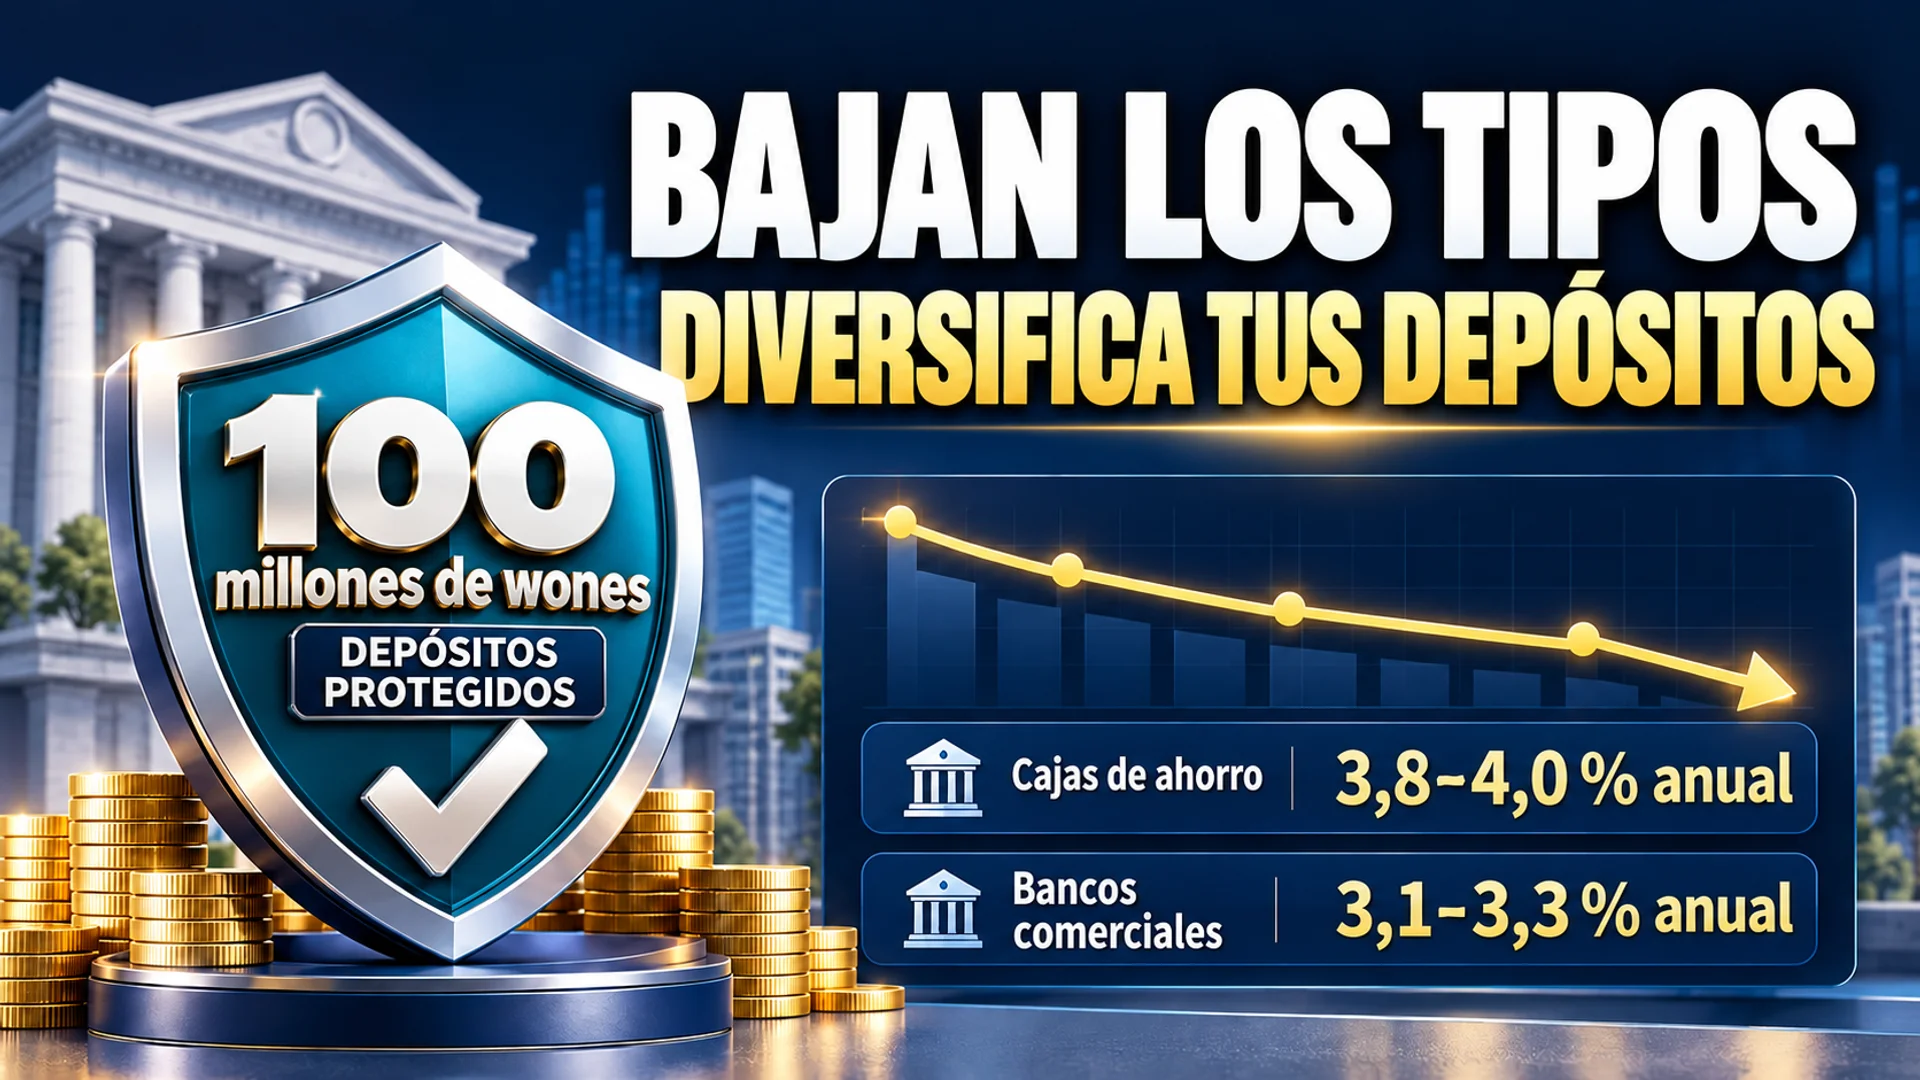
El escenario de tipos de interés de 2026 gira en torno a dos cambios estructurales: la reducción de la tasa de referencia y el aumento del límite de protección de depositantes. El Banco de Corea mantiene la tasa de referencia en el 2,5% anual tras recortarla en mayo de 2025, mientras que los depósitos a plazo fijo a 12 meses de las cajas de ahorro mantienen una competitividad del 3,8% al 4,0% anual, aproximadamente 0,5~0,7 puntos porcentuales por encima de los bancos comerciales. Al mismo tiempo, el aumento del límite de protección de depositantes a 100 millones de wones desde septiembre de 2025 ha transformado radicalmente los criterios para gestionar con seguridad capitales elevados.
La antigua estrategia de «buscar la tasa más alta y concentrar el capital en un solo lugar» ha perdido su vigencia. Ahora es imprescindible comparar los importes netos recibidos después de impuestos, incluso al cumplir las condiciones preferenciales, y aprovechar el nuevo límite de protección para distribuir con precisión los importes que superan el capital e intereses; esta es la estrategia inteligente de depósito para 2026. A continuación, se detallan los criterios concretos de diseño para la asignación de activos en un entorno de tipos decrecientes.
Posición actual de la competencia en tasas de las cajas de ahorro durante la reducción de tipos en 2026
La reducción de tipos no implica una caída uniforme de las tasas de depósito de todas las entidades financieras. A junio de 2026, las tasas brutas de los depósitos a plazo fijo a un año en el sector financiero presentan diferencias notables según la categoría.
| Categoría del sector financiero | Tasa básica | Tasa máxima (incluidas las condiciones preferenciales) |
|---|---|---|
| Cuatro bancos comerciales principales | 2,5%~3,0% anual | 3,1%~3,3% anual |
| Bancos digitales | 3,1%~3,3% anual | 3,4%~3,5% anual |
| Cajas de ahorro (sector financiero secundario) | 3,4%~3,6% anual | 3,8%~4,0% anual |
Las cajas de ahorro llegan a ofrecer tasas superiores al 4,0% anual en campañas especiales, pero esta cifra no corresponde a la tasa básica, sino que se aplica únicamente si se cumplen todas las condiciones adicionales, como la contratación sin presencia física, la aceptación de marketing y el domiciliado de pagos 1. En comparación con la época de subida de tipos del pasado, el diferencial de tasas entre las cajas de ahorro y los bancos comerciales se ha reducido ligeramente hasta unos 0,5 puntos porcentuales 2.
Por tanto, al elegir productos de cajas de ahorro, no debe guiarse por la «tasa publicitaria», sino por calcular «la tasa que realmente recibirá». Si se contratan de forma forzada productos financieros adicionales para cumplir condiciones preferenciales como la domiciliación de nómina o el volumen de gasto con tarjeta, la rentabilidad real puede quedar muy por debajo de las expectativas 1, 2.
Cálculo práctico: Convertir la tasa nominal en rentabilidad neta después de impuestos
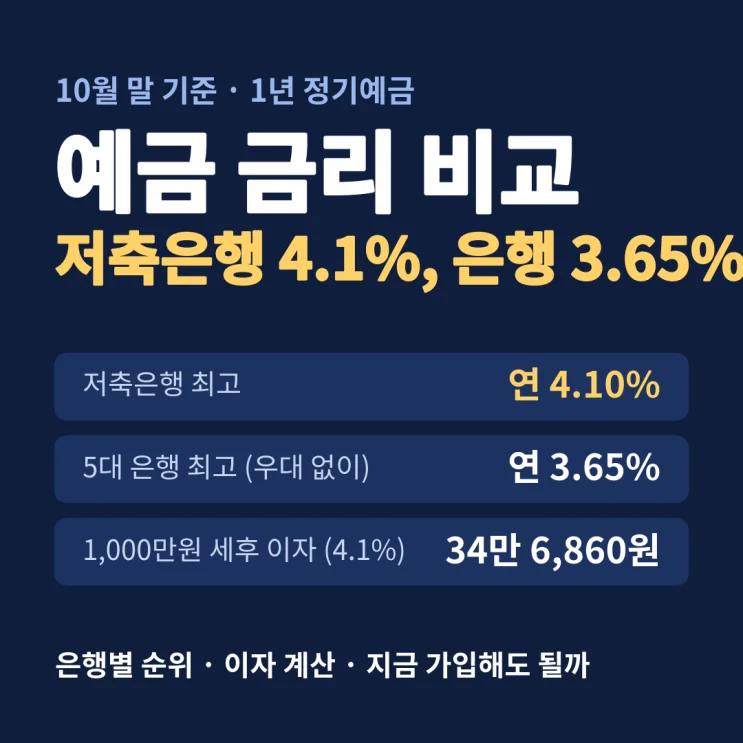
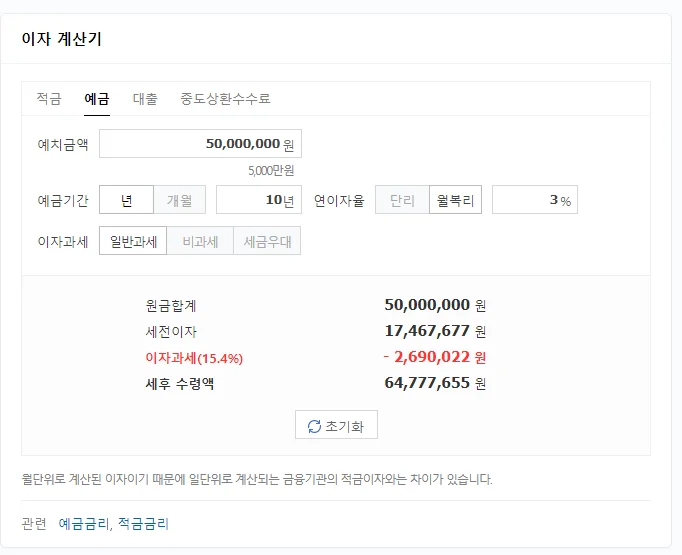
Sobre los intereses se aplica una retención fiscal del 15,4%, que incluye el impuesto local sobre la renta. Aunque las tasas preferenciales puedan elevar la tasa nominal entre 0,1 y 0,3 puntos porcentuales, la diferencia se reduce considerablemente al convertir la cifra a términos netos después de impuestos 1.
Por ejemplo, si depositamos 100 millones de wones a un año en un depósito al 4,0% anual, los intereses brutos ascenderían a 4 millones de wones; sin embargo, después de aplicar el 15,4% de impuestos, el importe neto recibido será de 3 384 000 wones. En este contexto, un producto sencillo al 3,9% anual, con contratación fácil solo mediante canales digitales, puede resultar más ventajoso en la práctica que un producto al 4,1% anual con condiciones de cumplimiento complejas 1, 3.
Desde la perspectiva fiscal, el factor determinante para superar las diferencias de tasas es la propia estructura del producto.
- Depósitos fiscales exentos: Las personas mayores de 65 años, personas con discapacidad y veteranos nacionales pueden acogerse a exenciones o bonificaciones del impuesto sobre los rendimientos de intereses (1,4%) hasta un máximo de 50 millones de wones 2.
- Depósitos mutualistas en cooperativas de crédito (Sinhyup) y agrícolas (Nonghyup): Los importes hasta 30 millones de wones tributan con una tasa preferencial del 1,4%, lo que permite aumentar la rentabilidad real en comparación con los depósitos bancarios tradicionales 1.
- Umbral de imposición global sobre rendimientos financieros: Cuando los ingresos financieros anuales superan los 20 millones de wones, pueden quedar sujetos a tributación global, por lo que al diversificar depósitos de cajas de ahorro con alta tasa, es fundamental calcular previamente la suma total de los intereses generados 1.
Aumento del límite de protección de depositantes a 100 millones de wones: Diseño de la distribución de importes que superan capital más intereses
Desde el 1 de septiembre de 2025, el límite de protección de depositantes se ha elevado de 50 millones a 100 millones de wones por persona y entidad financiera 2, 4. Este cambio redefine por completo los parámetros básicos de la estrategia de depósito en cajas de ahorro.
No obstante, cabe señalar que el límite de protección se aplica sobre la suma de «capital + intereses», y no solo sobre el capital. Si depositamos exactamente 100 millones de wones en un producto al 4% anual, el importe total de capital más intereses al vencimiento ascenderá a 104 millones de wones, de modo que los 4 millones de wones excedentes quedarán fuera de la cobertura de protección 4. Las siguientes normas garantizan una depositación segura:
- Cálculo inverso del límite de protección: Determinemos previamente el capital de modo que el importe de capital más intereses al vencimiento no supere ligeramente los 100 millones de wones. Por ejemplo, para un depósito al 4% anual, el capital debería situarse en torno a 98 810 000 wones, garantizando la protección total tanto del capital como de los intereses 4.
- Principio de distribución: Al depositar cantidades como 95 millones + 95 millones de wones en distintas entidades, podemos asegurarnos de que el capital más los intereses completos permanezcan siempre dentro de los límites de protección 2.
- Verificación de productos excluidos de la protección: Las cuentas de divisas, los CDs (Certificados de Depósito Negociables) y los RPs (Repurchase Agreements, o acuerdos de recompra) no están cubiertos por la protección de depositantes, por lo que, aunque sean ofrecidos por las cajas de ahorro, es necesario verificar su situación por separado 1.
Uso de cuentas aparcamiento para combinar liquidez y rentabilidad
Si todo el capital queda inmovilizado en depósitos a plazo, la rentabilidad se eleva, pero la capacidad para cubrir necesidades urgentes se reduce. Para atender esta demanda de liquidez, las cajas de ahorro en 2026 ofrecen una amplia gama de productos denominados cuentas aparcamiento.
| Tipo de producto | Nivel de tasa | Uso y características |
|---|---|---|
| Cuenta aparcamiento | 2,0%~3,5% anual | Gestión de fondos ociosos a corto plazo, sin restricciones de retirada 1 |
| Depósito de libre disposición | 0,1%~2,5% anual | Gestión de fondos temporales y de gastos corrientes 1 |
| Depósito a plazo fijo mensual (Jungki-jeokgeum) | 3,0%~8,0% anual | Aportaciones mensuales, con alta rentabilidad si se incluyen tasas preferenciales 1 |
Productos como la cuenta de ahorro libre de Smart Savings Bank, con una tasa efectiva del 1,20% anual, corresponden al modelo «sencillo», donde se aplica una tasa constante sin importar el importe depositado y sin exigir condiciones adicionales. Al depositar 10 millones de wones, los intereses netos ascendientes a aproximadamente 278 wones diarios y 101 520 wones anuales se obtienen mediante un cálculo transparente y una baja volatilidad de la tasa 4.
Frente a estas opciones, productos que ofrecen tasas elevadas de forma condicionada, como la cuenta aparcamiento para gastos de SBI Savings Bank (7,70% anual), requieren comparar simultáneamente la rentabilidad real y la dificultad de mantener las condiciones. Las cuentas aparcamiento, con retiros y depósitos en cualquier momento, actúan como un amortiguador que reduce las barreras de liquidez de los depósitos a plazo, y cumplen la función de eje inferior de la cartera al separar los fondos de emergencia y temporales del capital inmovilizado en depósitos 1.
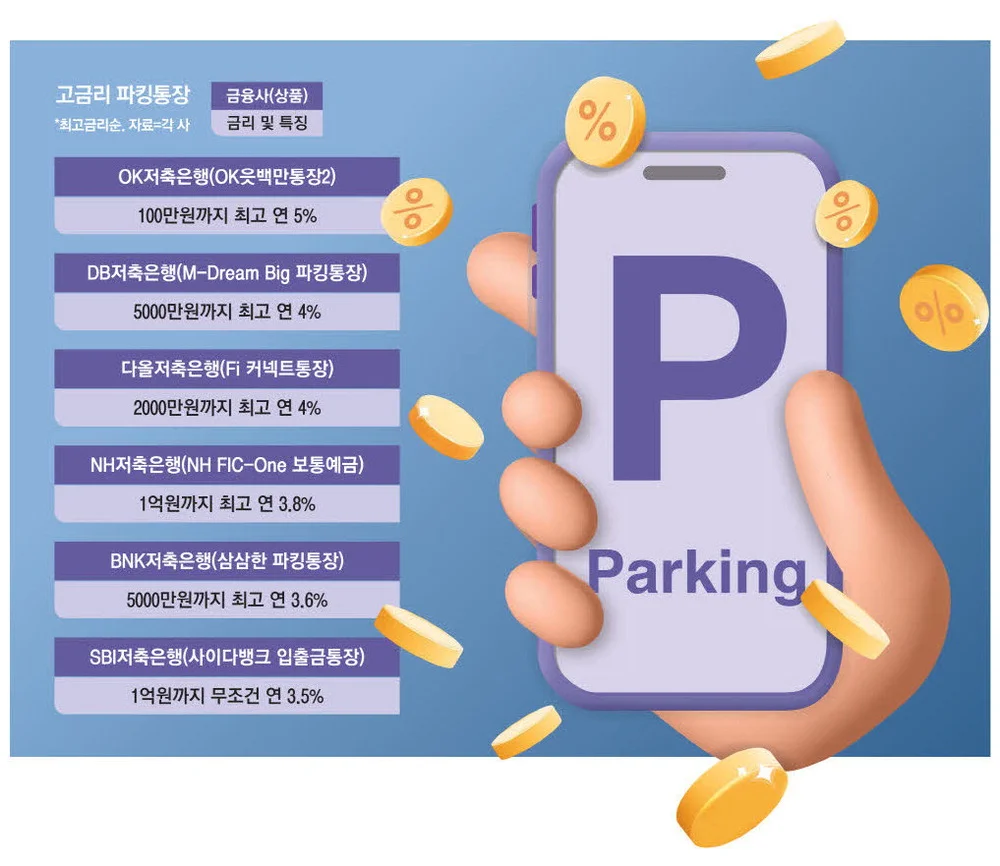
Equilibrar liquidez y rentabilidad en un entorno de tipos a la baja: Estrategia «Pungcha-Doligi» (molinillo de viento)
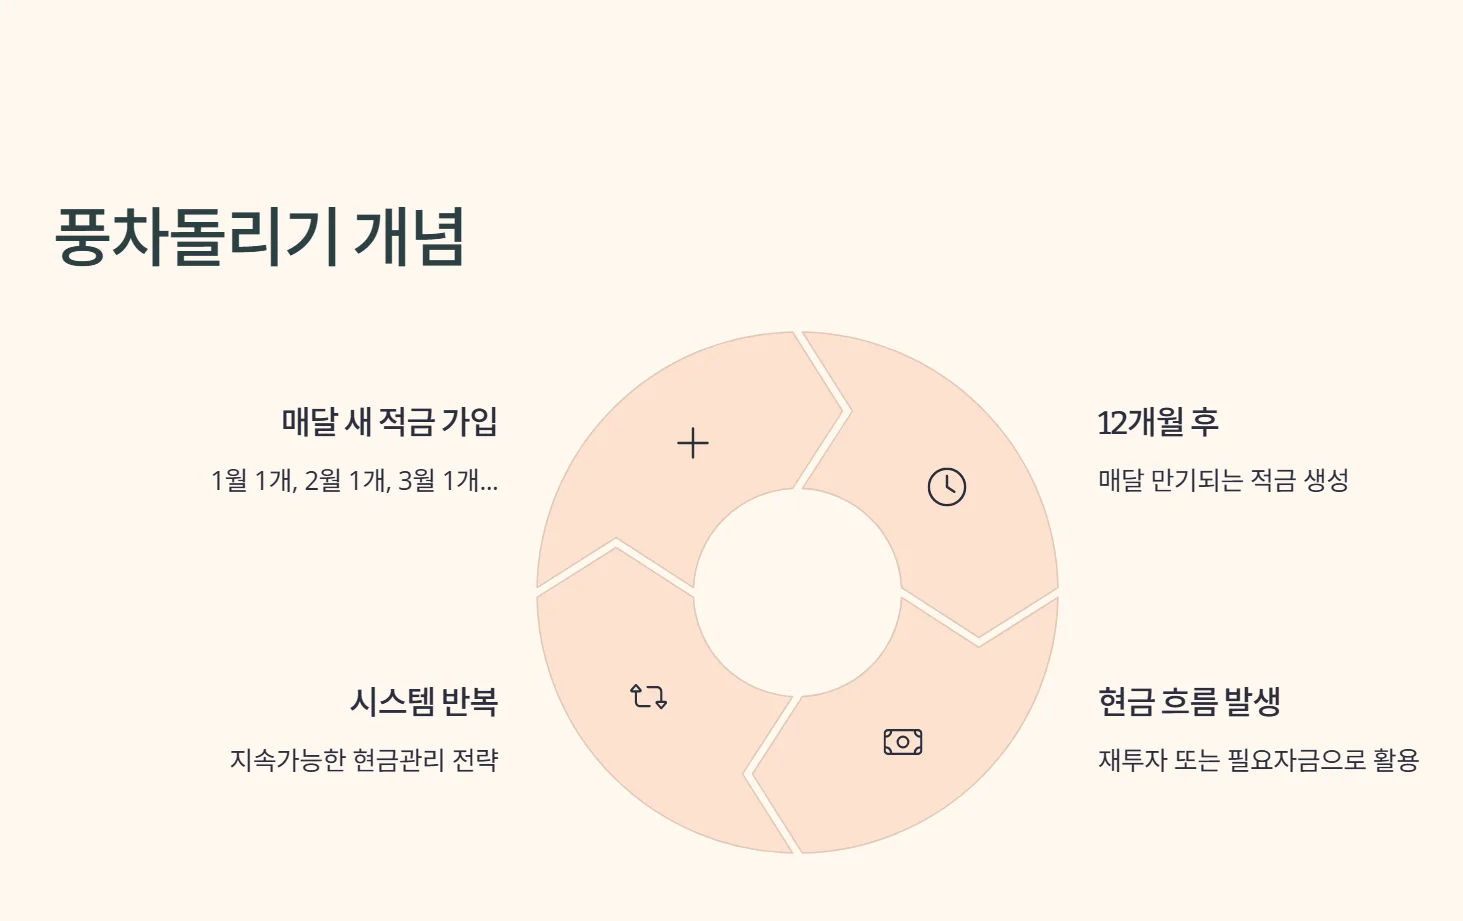
En un entorno de tipos decrecientes, la clave reside en «cuánto tiempo logramos asegurar las tasas altas actuales». En este contexto, resulta especialmente útil la estrategia «Pungcha-Doligi», que diversifica los periodos de alta tasa sin sacrificar la liquidez.
Esta estrategia consiste en abrir mensualmente un nuevo depósito a plazo fijo con un importe fijo, de modo que, a partir del duodécimo mes, cada mes se reciba el capital vencido de uno de ellos. Sus principales ventajas son dos 2:
- Seguridad de liquidez: Ante una necesidad urgente de fondos, no se produce ninguna pérdida de intereses por rescate anticipado, pues basta con utilizar únicamente los fondos vencidos de ese mes concreto.
- Diversificación del momento de reinversión: Cada mes, los fondos recibidos pueden reinvertirse o trasladarse a productos a corto plazo en función de la situación de tasas del momento, lo que permite reducir el riesgo medio frente a la volatilidad de los tipos.
En lugar de activar automáticamente la función de renovación, puede resultar más ventajoso retirar manualmente los fondos en el vencimiento y, tras comprobar la situación de tasas del momento, volver a contratar. En periodos de bajada de tipos, es probable que la tasa básica en el vencimiento sea inferior a la tasa básica vigente en el momento de la renovación 2.
Verificación técnica de los servicios financieros sin presencia física y del método de cálculo de intereses
Al contratar depósitos en cajas de ahorro a través de la aplicación móvil sin necesidad de acudir a la sucursal, normalmente se obtiene una bonificación adicional de tasas del 0,1%~0,3% anual 1. Su principal ventaja es la facilidad de comparar tasas de múltiples entidades, lo que permite identificar productos con condiciones más favorables sin limitaciones de tiempo ni lugar 3.
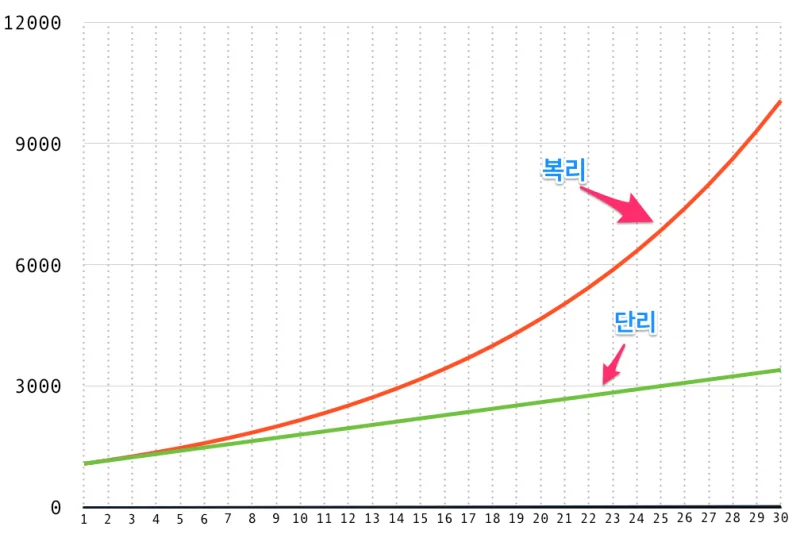
Sin embargo, al realizar la contratación sin presencia física, conviene revisar minuciosamente el «método de cálculo de intereses» por encima de la tasa nominal. Aunque la mayoría de los productos aplican el método de interés simple, algunos emplean el interés compuesto, generando así un efecto de intereses sobre intereses. Dado que, para plazos superiores a 12 meses, el método compuesto tiene un impacto significativo en la rentabilidad final, es imprescindible verificar la modalidad de cálculo descrita en la ficha del producto 3.
Asimismo, la estructura de penalizaciones por rescate anticipado varía según el producto. El hecho de que la contratación digital resulte cómoda no implica necesariamente que el rescate anticipado carezca de perjuicios en materia de intereses; por tanto, es esencial revisar las condiciones generales para conocer el alcance de las posibles pérdidas según el momento en que se recuperen los fondos 1.
Ubicación de los depósitos en cajas de ahorro desde la perspectiva de la asignación de activos
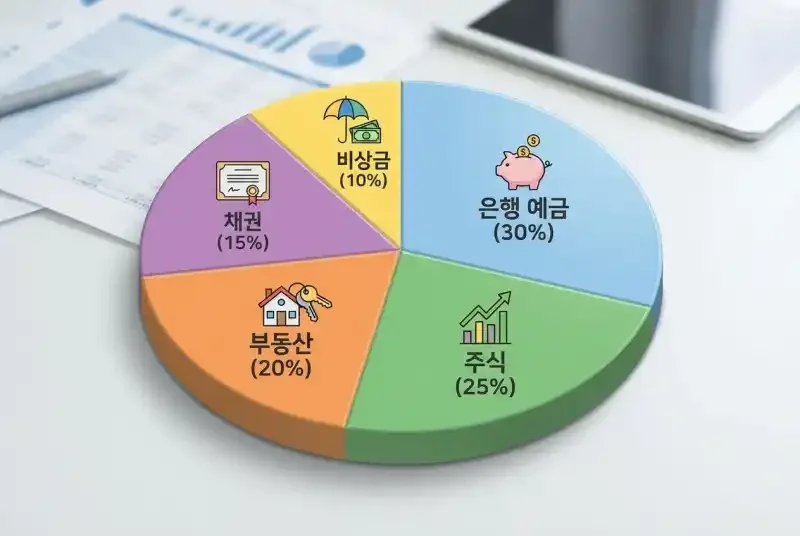
La estrategia inteligente de depósito en cajas de ahorro para 2026 no se trata simplemente de «perseguir la tasa más alta», sino que se aproxima al diseño de una cartera que combina beneficios fiscales, límites de protección de depositantes y gestión de liquidez. Tras asegurar depósitos a plazo fijo y cuentas aparcamiento en cajas de ahorro como elemento de protección, se recomienda una estrategia de cartera en carriles paralelos que complemente la rentabilidad real con beneficios fiscales por aportaciones a planes IRP (deducciones del 13,2% al 16,5% sobre importes aportados de hasta 9 millones de wones anuales) o inversiones en renta variable 1.
Si la tasa de referencia se redujera ulteriormente desde el 2,5% anual, las tasas de los depósitos en cajas de ahorro también podrían descender en cascada; no obstante, por ahora mantienen una prima de 0,5%~0,7% puntos porcentuales respecto al sector financiero primario. La clave para los depósitos en cajas de ahorro en 2026 radica en realizar una distribución sofisticada, teniendo en cuenta el nuevo límite de protección de depositantes de 100 millones de wones y el umbral de imposición global sobre rendimientos financieros, de modo que, incluso en un entorno de tipos decrecientes, se logren simultáneamente la rentabilidad real y la seguridad del capital e intereses.
Referencias
- 저축 예금 완전 정리 2026: 금리·비교·절세 전략 · money.trendcube.co.kr↩
- 예적금 금리 비교·풍차돌리기 — 2026년 최신 금리와 1억 보호 한도 활용법 - 정보 허브 · tip.plusfieldzone.com↩
- 고금리 예적금, 비대면 가입 똑똑하게 하는 법 — 재테크 — 머니인포 · infolabm.com↩
- 스마트저축은행 자유저축예금 금리 연 1.20% — 하루 이자 계산 | 이자계산기 · ijacalc.com↩