百岁时代的退休规划并非简单的“把钱投在哪里”的问题。截至2026年,年金储蓄和个人型IRP是退休资产增值的核心手段,但仅靠简单对比难以判定优劣。年金储蓄在风险资产投资方面没有限制,有利于激进型运作;而IRP则设有法定70%的安全线,能够有效防御波动性。然而,比账户结构更具决定性的胜负手,往往是不易被察觉的“手续费”,以及因2026年税法修订而改变的“税收”结构。收益率之争的真正赢家,不是那些仅仅填满额度的人,而是消除复利侵蚀因素的人。
税额抵免:900万韩元限额这一“起跑线”与领取阶段的税收优惠
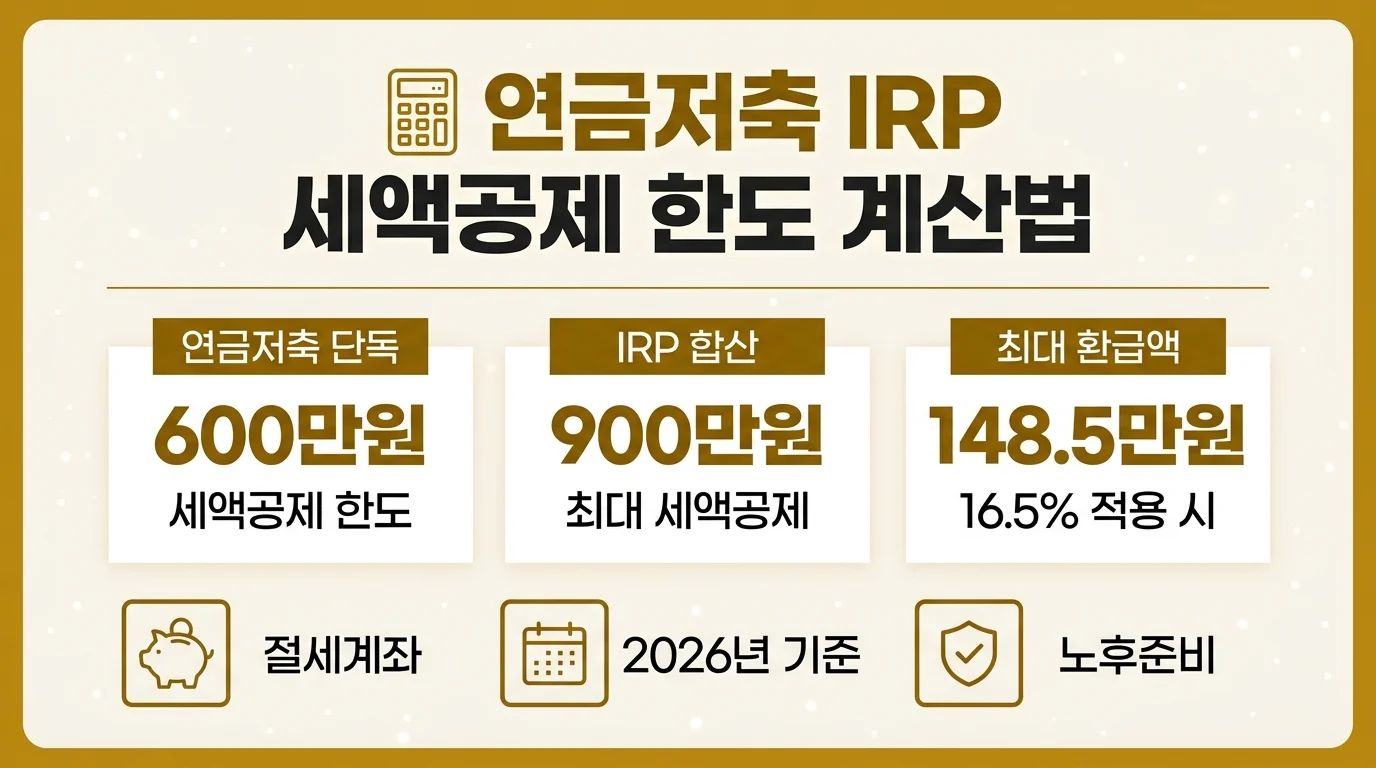
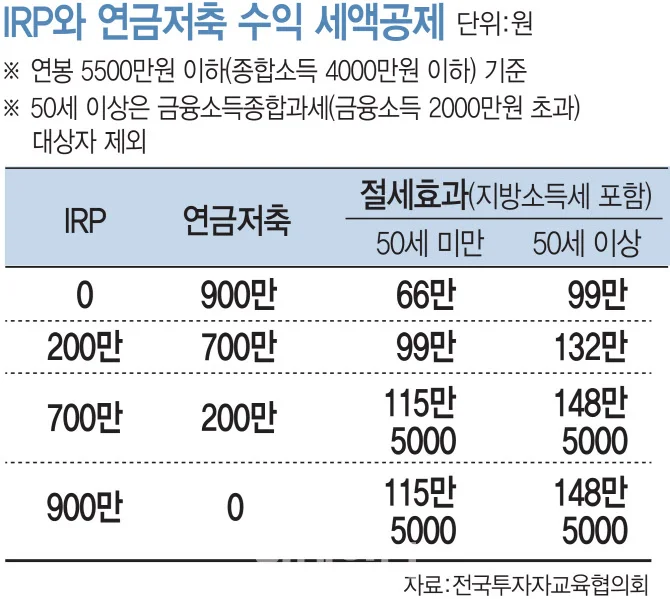
退休规划的起点在于税收优惠。以2026年为基准,年金储蓄的单独税额抵免限额为每年600万韩元,若加上个人型IRP,合计最高可享受900万韩元的抵免优惠123。如果总薪资在5500万韩元以下,包含地方所得税在内,可享受最高16.5%的退税率,若全额缴纳900万韩元,最多可退回148.5万韩元415。反之,高收入者适用13.2%的退税率,可退回118.8万韩元45。
不过,如果仅根据缴款阶段的抵免率来制定策略,可能会忽略2026年的新变量。自2026年1月1日之后领取的金额,在终身领取时,无论年龄大小,年金所得税率均统一下调至3.3%5。此外,对于服务年限超过20年的长期在职者,若将退休金通过IRP领取,退休金所得税减免率从原有的按60%征税调整为50%,并新设了三阶段减免体系5。换言之,缴款阶段的优惠对年金储蓄和IRP均相同,但在领取阶段能否有效防御税收,已成为决定实际收益率的关键维度。
收益率的变数:风险资产70%上限与无限投资自由
账户结构决定了收益率的上限。个人型IRP对本金保障资产与风险资产的投资比例进行法律监管,特别是股票型等风险资产的投资比例被严格限制在70%以内56。这作为一种结构性安全装置,能够减轻容易遭受剧烈波动的投资者或临近退休的会员面临的向下压力。相比之下,年金储蓄基金对风险资产的投资比例没有限制56。
这种结构性差异会导致根据市场情况和投资偏好,有利地位发生完全分化。当全球股市持续上涨时,利用没有比例限制的年金储蓄基金积极增加成长型资产可能更为有利4。然而,正如2026年第三季度国内股市调整案例所示,短期波动性冲击会集中在风险资产比例较高的地方7。因此,比起“股票必选年金储蓄,债券必选IRP”这种简单公式,更应结合个人的风险容忍度,设计两个账户的资产配置比例46。
复利效应的窃贼:手续费差距与收益率侵蚀
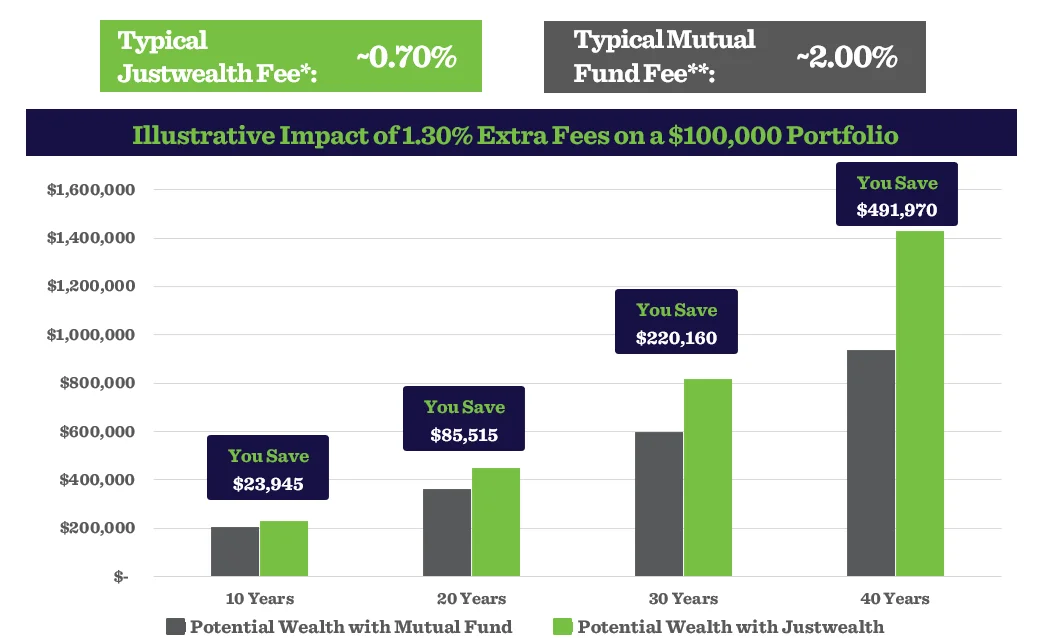
在收益率战争中,最被低估的胜负手是“手续费”。根据2025年第四季度金融监督院的披露标准,个人型IRP的总成本负担率在各大机构之间最大相差约50倍(0.007%至0.347%)8。即使有些情况由基金公司承担或由宣传为0%的运作及资产管理手续费,基金及ETF自身的管理费和交易成本依然完全由投资者承担8。
在长期运作中,这种差距成为侵蚀复利效应的致命因素。有分析指出,仅每年0.2%的手续费差异,以5000万韩元为基准,运作20年就会产生约414万韩元的收益差距8。特别是若利用2024年10月实施的“实物转移”制度,无需卖出产品缴纳资本利得税或中断复利结构,即可将账户转移至手续费条件更有利的机构8。因此,年金收益率管理应始于在选定产品之前,通过综合年金门户,考虑到各机构间的偏差,检查个人的总成本负担率是否具有竞争力8。
合格TDF的陷阱与资产配置争议
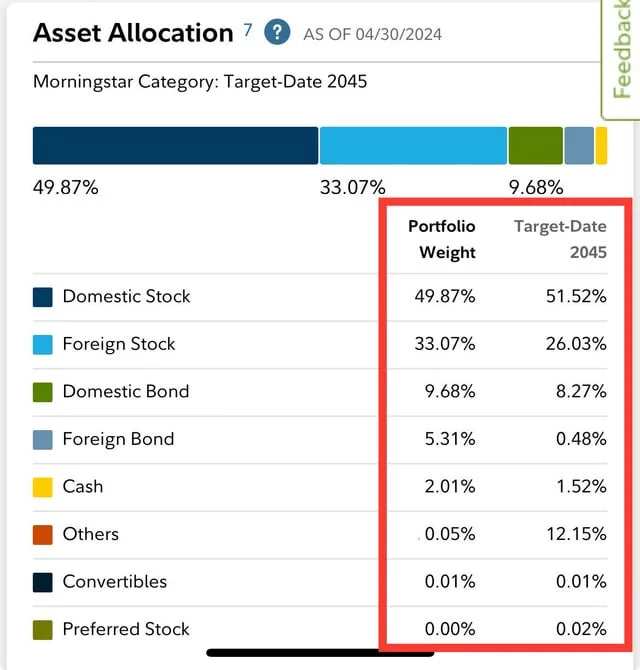
为防御收益率而依赖TDF(目标日期基金)的策略,在2026年的标准下也需重新审视。金融监管当局为防止投资组合过度集中,引入了“合格TDF”指南,将海外特定国家的投资比例限制在80%以内9。问题在于,条文上仅对“海外”设定了上限,使得集中于国内资产(股票、债券)的产品也可能被归类为合格TDF9。
利用这一漏洞,专注于投资国内核心产业的进攻型TDF纷纷登场。然而,受2026年市场波动性影响,部分特定国内股票型合格TDF自成立以来的收益率录得-4.8%等短期收益率急跌现象9。业界也指出,如2060 vintage(以2060年退休为目标)等超长期产品若国内资产过度集中,可能违背分散投资的初衷9。因此,即使是合格TDF,在收益率战争中,确认其内部资产分散程度及详细运作策略的过程也是必不可少的9。
战略分配:考虑收入和流动性的实战配置
收益率竞争的最终赢家,是那些能够准确反映自身财务环境进行资产配置的人。首先,若在55岁之前中途解约,将被追征16.5%的其他所得税35,因此相比流动性限制更大的IRP,优先填满年金储蓄的额度更有利于确保流动性13。
- 稳定及流动性导向:IRP(债券型、MMF等稳定资产),年金储蓄(确保部分流动性)
- 进攻及成长导向:年金储蓄(全球股票型ETF、REITs等无限利用)
此外,2026年若将ISA到期资金转换为年金账户,针对转换金额的10%,最多可提供300万韩元的额外税额抵免优惠25。也就是说,在基础900万韩元之上增加300万韩元,当年最多可确保1200万韩元的税额抵免额度5。如果夫妻双方在各自账户中都填满900万韩元的额度,即可享受约297万韩元的退税效果3,因此,根据个人收入和资产规模,包括夫妻共同节税在内,精心设计投资组合,才是百岁时代的实际生存战略。
参考资料
- 연금저축계좌 세액공제 받으려면 어디서 가입할까 | 코스티 · mudidi.tistory.com↩
- 연금저축 세액공제 한도 2026년 기준, 600만원과 900만원 차이부터... · socialstory.kr↩
- 연금저축 세액공제 한도 2026 IRP 합산하면 얼마까지 돌려받나요 - 3분전 · 3min.co.kr↩
- 퇴직연금과 개인연금 병행 전략 - 반짝이는 생활 정보들 · twinklemooninfo.com↩
- 연금저축 세액공제 한도는 600만원, 환급은 148만원 (2026년) | 알짜랩 · alzzalab.com↩
- 은퇴 포트폴리오 자산배분 완전 정리 — 나이별 주식·채권·현금 비율 설계법 · haerangasset.com↩
- 공격적 실적배당의 역습... 금융감독원, 3분기 퇴직연금 성적표 공개 - 의사나라뉴스 · mdmorenews.com↩
- 퇴직연금 수수료, 사업자마다 3배 차이 - 어디서 확인할까? · kr.numbergap.com↩
- [Market Watch] '적격 가이드라인' 논란 지속…코리아 TDF, 마이너스 수익률 · thebell.co.kr↩