El diseño de la jubilación en la era de los 100 años no es simplemente una cuestión de 'dónde poner el dinero'. En 2026, el ahorro para pensiones y el IRP personal son medios clave para el crecimiento del patrimonio en la vejez, pero es difícil determinar cuál es el ganador mediante una simple comparación. Mientras que el ahorro para pensiones no tiene restricciones en la inversión en activos de riesgo, lo que favorece una gestión agresiva, el IRP cuenta con un marco de seguridad legal del 70%, lo que permite defenderse de la volatilidad. Sin embargo, el punto decisivo, más crítico que la estructura de la cuenta, radica en las 'tasas', que no son fácilmente visibles, y en la estructura de 'impuestos' cambiada debido a la revisión de la ley tributaria de 2026. El verdadero ganador de la guerra de la rentabilidad no es quien llena los límites, sino quien elimina los elementos que erosinan el interés compuesto.
Deducción fiscal: el 'punto de partida' de un límite de 9 millones de wones y las ventajas fiscales en la fase de cobro
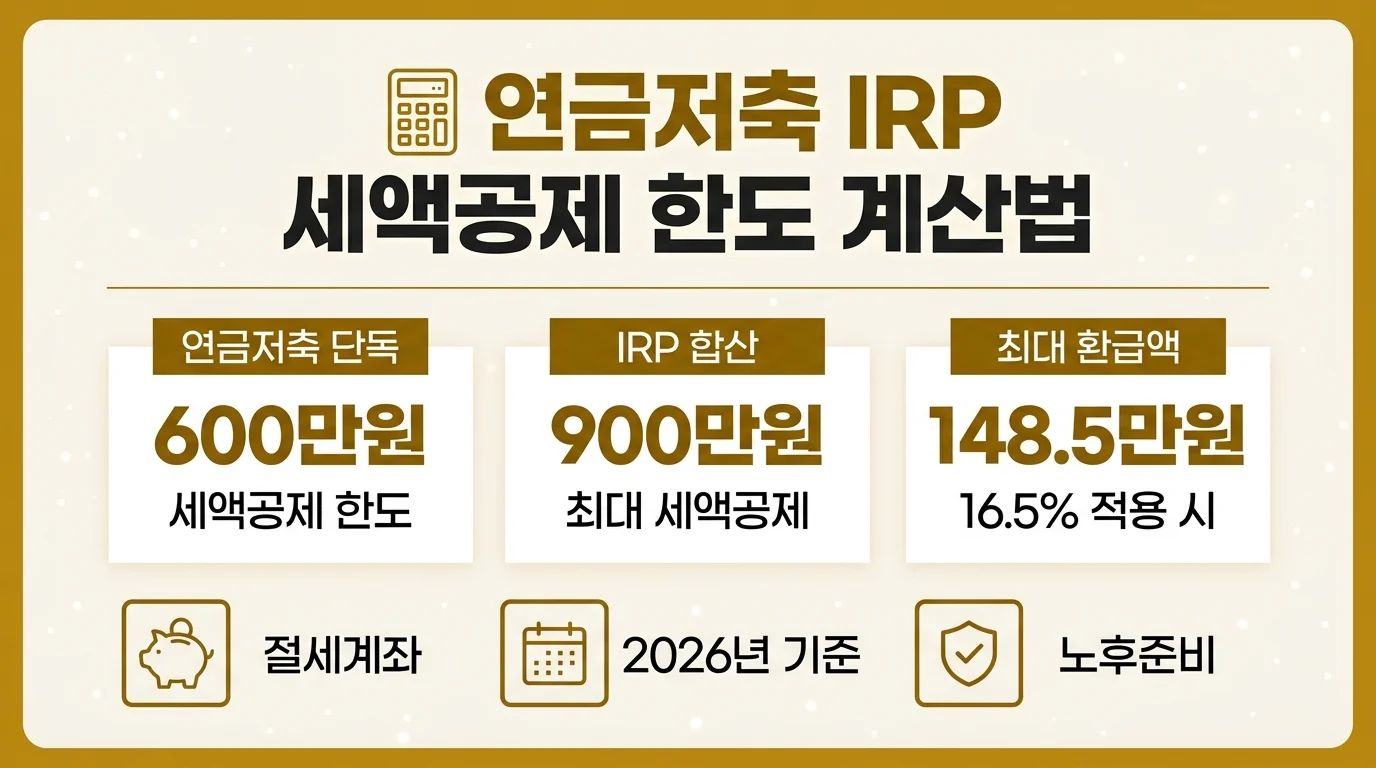
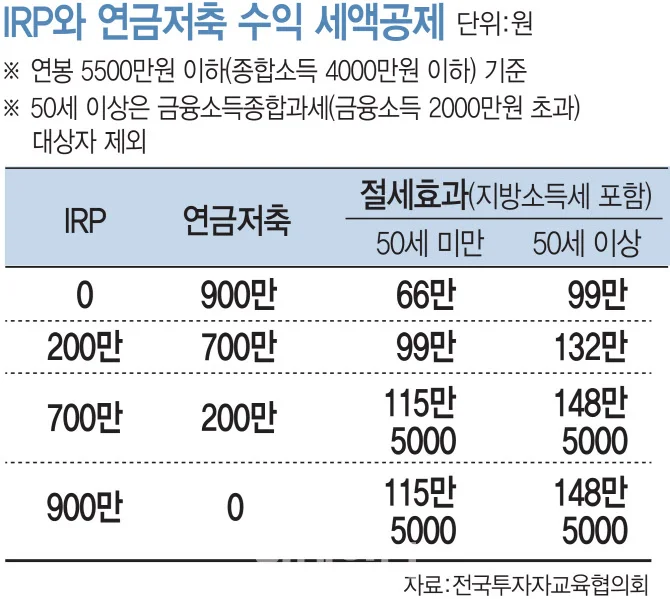
El punto de partida para diseñar la jubilación son los beneficios fiscales. En 2026, el límite de deducción fiscal exclusiva para el ahorro para pensiones es de 6 millones de wones anuales, y al sumarlo al IRP personal, se puede recibir hasta un máximo de 9 millones de wones en beneficios por deducción123. Si el salario total es igual o inferior a 55 millones de wones, se aplica una tasa de reembolso máxima del 16,5% incluyendo el impuesto local sobre la renta, lo que permite recuperar hasta 1,485,000 wones al depositar la cantidad completa de 9 millones de wones415. Por otro lado, a los de altos ingresos se les aplica un 13,2%, lo que resulta en un reembolso de 1,188,000 wones45.
No obstante, si se establece una estrategia basándose únicamente en la tasa de deducción de la fase de aportación, se podrían pasar por alto las nuevas variables de 2026. Desde los cobros realizados a partir del 1 de enero de 2026, la tasa de impuesto sobre la renta de pensión aplicada en caso de cobro vitalicio se ha reducido uniformemente al 3,3%, independientemente de la edad5. Además, se ha establecido un nuevo sistema de reducción en tres fases para la exención del impuesto sobre la renta por despido cuando se cobra en el IRP una indemnización por despido por antigüedad superior a 20 años, reduciendo la tasa de tributación del 60% existente al 50%5. Es decir, aunque los beneficios en la fase de aportación son idénticos tanto para el ahorro para pensiones como para el IRP, la capacidad de defender los impuestos en la fase de cobro se ha convertido en un eje importante que determina la rentabilidad real.
Variable de la rentabilidad: límite del 70% en activos de riesgo frente a libertad de inversión ilimitada
La estructura de la cuenta determina el techo de la rentabilidad. En el IRP personal, las proporciones de inversión en activos garantizados en capital e intereses y en activos de riesgo están legalmente gestionadas, y especialmente la proporción de inversión en activos de riesgo, como los fondos de renta variable, está estrictamente limitada al 70%56. Esto actúa como una estructura de seguridad que reduce la presión a la baja para los inversores que son vulnerables a una alta volatilidad o para los suscriptores cercanos a la jubilación. Por el contrario, los fondos de ahorro para pensiones no tienen límite de proporción de inversión en activos de riesgo56.
Esta diferencia estructural hace que la posición ventajosa se divida completamente según las condiciones del mercado y la predisposición del inversor. En momentos de mercado alcista sostenido en las bolsas de valores globales, puede ser ventajoso utilizar fondos de ahorro para pensiones sin límites de proporción para aumentar agresivamente los activos de crecimiento4. Sin embargo, como se vio en el caso de la corrección de la bolsa de valores nacional en el tercer trimestre de 2026, los choques de volatilidad a corto plazo se concentran en las posiciones con alta proporción de activos de riesgo7. Por lo tanto, en lugar de una fórmula simple como "las acciones siempre en ahorro para pensiones, los bonos siempre en IRP", se debe diseñar la proporción de asignación de activos en ambas cuentas según el rango de tolerancia al riesgo de cada uno46.
El ladrón del interés compuesto: la brecha en tasas y la erosión de la rentabilidad
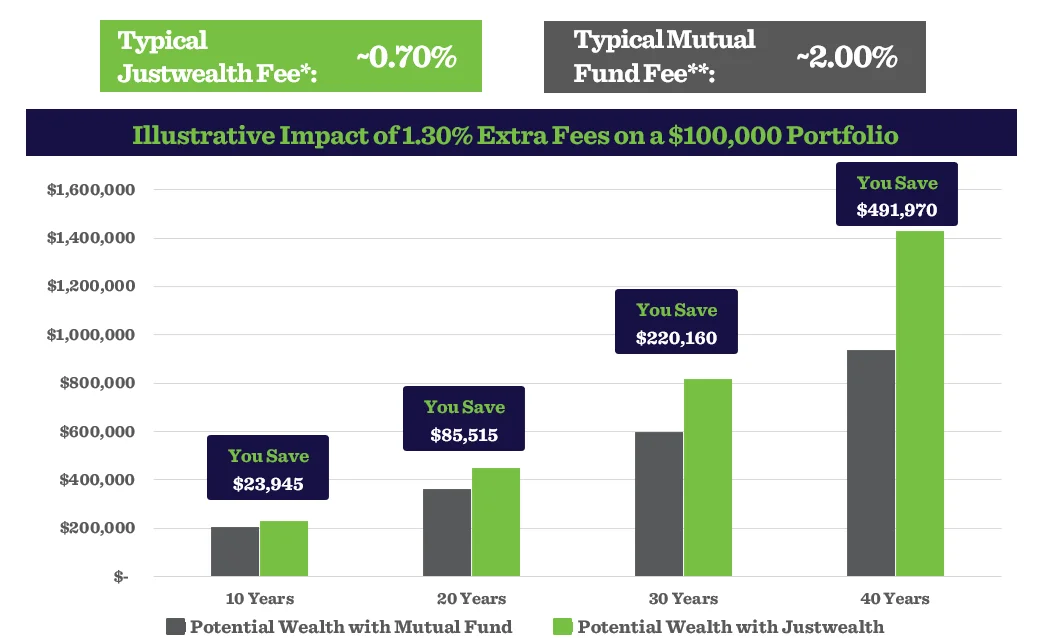
El campo de batalla más subestimado en la guerra de la rentabilidad son las 'tasas'. Según las normas de divulgación del Servicio de Supervisión Financiera (FSS) del cuarto trimestre de 2025, la tasa de carga de costos totales del IRP personal presenta una brecha máxima de aproximadamente 50 veces (0,007% a 0,347%) entre los proveedores de servicios8. Incluso si las comisiones de gestión y administración de activos son asumidas por la empresa o promocionadas como 0%, las comisiones propias de los fondos y ETF, así como los costos de transacción, quedan enteramente a cargo del suscriptor8.
En la gestión a largo plazo, esta brecha actúa como un factor fatal que erosina el efecto del interés compuesto. Un análisis respalda esto al demostrar que una simple diferencia del 0,2% en las tasas anuales genera una brecha de rentabilidad de aproximadamente 4,14 millones de wones a los 20 años, sobre una base de 50 millones de wones8. En particular, si se utiliza el sistema de 'transferencia en especie' implementado en octubre de 2024, se puede trasladar la cuenta a un proveedor con mejores condiciones de comisiones sin vender los productos para pagar impuestos sobre las ganancias de capital ni romper la estructura del interés compuesto8. Por lo tanto, la gestión de la rentabilidad de la pensión debe comenzar, antes de elegir un producto, verificando a través del Portal Integrado de Pensiones si su tasa de carga de costos totales es competitiva considerando las diferencias entre proveedores8.
La trampa de los TDF calificados y la controversia sobre la asignación de activos
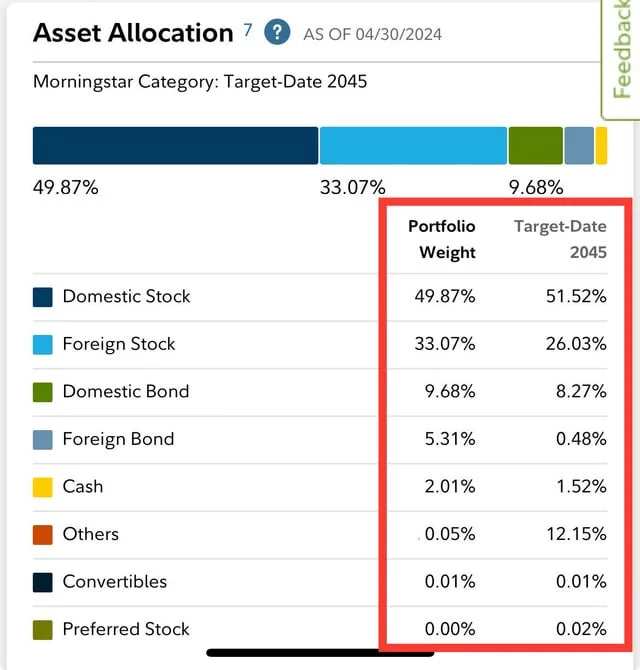
La estrategia de depender de los TDF (Fondos con Fecha Objetivo) para defender la rentabilidad también requiere una reevaluación en 2026. Las autoridades financieras han introducido directrices para los 'TDF calificados' con el fin de evitar la concentración del portafolio, limitando la proporción de inversión en países extranjeros específicos a menos del 80%9. El problema es que los límites están establecidos solo para la categoría 'extranjero' en la redacción, lo que permite que los productos concentrados en activos nacionales (acciones y bonos) también sean clasificados como TDF calificados9.
Aprovechando este vacío, han surgido agresivamente TDF que invierten concentradamente en industrias clave nacionales. Sin embargo, debido al impacto de la volatilidad del mercado en 2026, se ha producido una caída a corto plazo en la rentabilidad de ciertos TDF calificados de renta variable nacional, alcanzando un -4,8% desde su constitución9. También surgen comentarios de la industria indicando que la concentración de activos nacionales en productos de muy largo plazo, como la cosecha de 2060 (objetivo de jubilación en 2060), podría contradecir el propósito de la inversión diversificada9. Por lo tanto, incluso en los TDF calificados, el proceso de verificar la estrategia operativa detallada sobre qué tan dispersas están las proporciones de activos internos es esencial en la guerra de la rentabilidad9.
Distribución estratégica: despliegue práctico considerando los ingresos y la liquidez
El ganador final de la competencia por la rentabilidad es quien despliega activos que reflejen con precisión su entorno financiero. En primer lugar, si se cancela anticipadamente antes de los 55 años, se deduce un impuesto sobre otras rentas del 16,5%35, y es más favorable para asegurar la liquidez llenar primero el límite del ahorro para pensiones antes que el IRP, que tiene restricciones de liquidez más estrictas13.
- Enfoque en estabilidad y liquidez: IRP (activos estables como fondos de bonos y MMF), Ahorro para pensiones (asegurar cierta liquidez).
- Enfoque en agresividad y crecimiento: Ahorro para pensiones (uso ilimitado de ETF de renta variable global, REITs, etc.).
Además, en 2026, si se transfieren los fondos al vencimiento de una ISA a una cuenta de pensión, se otorga un beneficio adicional de deducción fiscal de hasta 3 millones de wones sobre el 10% del monto transferido25. Es decir, se puede asegurar un límite de deducción fiscal máximo de 12 millones de wones para ese año, sumando los 3 millones de wones adicionales a los 9 millones de wones básicos5. Dado que los cónyuges pueden disfrutar de un efecto de reembolso de aproximadamente 2,97 millones de wones si ambos llenan sus límites de 9 millones de wones en sus respectivas cuentas3, diseñar un portafolio preciso, incluyendo el ahorro conjunto de impuestos para matrimonios según los ingresos y la escala de activos individuales, es la estrategia de supervivencia práctica en la era de los 100 años.
Referencias
- 연금저축계좌 세액공제 받으려면 어디서 가입할까 | 코스티 · mudidi.tistory.com↩
- 연금저축 세액공제 한도 2026년 기준, 600만원과 900만원 차이부터... · socialstory.kr↩
- 연금저축 세액공제 한도 2026 IRP 합산하면 얼마까지 돌려받나요 - 3분전 · 3min.co.kr↩
- 퇴직연금과 개인연금 병행 전략 - 반짝이는 생활 정보들 · twinklemooninfo.com↩
- 연금저축 세액공제 한도는 600만원, 환급은 148만원 (2026년) | 알짜랩 · alzzalab.com↩
- 은퇴 포트폴리오 자산배분 완전 정리 — 나이별 주식·채권·현금 비율 설계법 · haerangasset.com↩
- 공격적 실적배당의 역습... 금융감독원, 3분기 퇴직연금 성적표 공개 - 의사나라뉴스 · mdmorenews.com↩
- 퇴직연금 수수료, 사업자마다 3배 차이 - 어디서 확인할까? · kr.numbergap.com↩
- [Market Watch] '적격 가이드라인' 논란 지속…코리아 TDF, 마이너스 수익률 · thebell.co.kr↩