「金利が下がるそうですが、今からでも株を買うべきでしょうか?それとも現金を握りしめてもっと待つべきでしょうか?」
最近、資産運用コミュニティや私のメールボックスに最も多く届く質問です。金利引き下げという巨大な波が押し寄せているというニュースに心が焦る一方で、いざ市場を見ると「すでに上がりすぎているのではないか」という不安が襲ってきます。
結論から申し上げますと、正解は「何を買うか」ではなく「どのように分けるか」にあります。今日この記事を最後まで読めば、周囲が揺れ動く中で、皆さんは確信を持って動ける自分なりのポートフォリオ設計図を手に入れることができるでしょう。
現在の悩み:金利引き下げという変曲点に立つ投資家
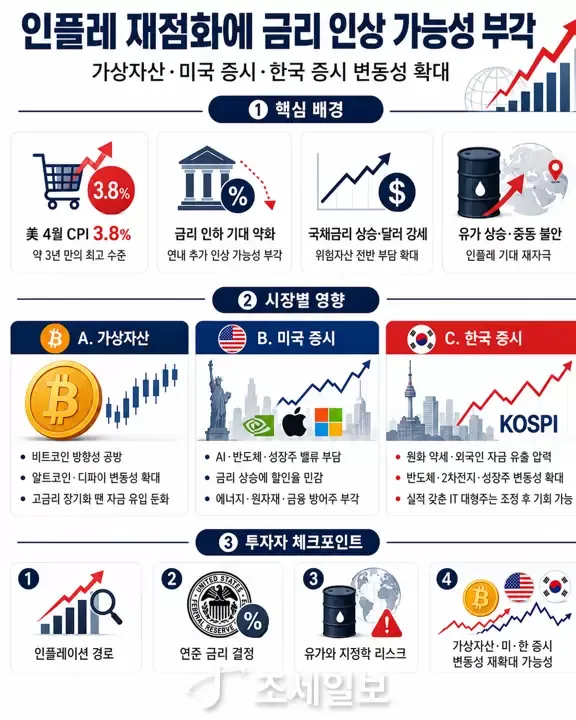
私たちは今、非常に興味深くも難しい局面に立っています。中央銀行がようやく金利引き下げサイクルに進入したか、あるいは進入を目前に控えているからです。
この時期、投資家は通常、二つの道の間で葛藤します。一方は「金利が下がれば資産価格が上がるので、株に走ろう」という攻撃的な立場、もう一方は「ボラティリティ(変動)が怖いので、とりあえず現金を確保して静観しよう」という防御的な立場です。
しかし、ここで私たちが看過している重要な事実があります。それは「金利引き下げの性質」です。経済が停滞しているために金利を下げるのか、それとも物価が落ち着いたために正常化の観点から下げるのかによって、株式と債券の運命は完全に異なります。
また、国民年金のような巨大資金の動きを見ればヒントが見えてきます。最近の国民年金の米国株ポートフォリオを見ると、エヌビディア(6.92%)やアップル(6.08%)のようなAIおよび大型テック株の比重が非常に高いです。これは、金利の変動性に関わらず、「技術革新という巨大な潮流」に巨大資本が依然として強力に賭けていることを示唆しています。
では、私たちはこの巨人の肩の上でどのような選択をすべきでしょうか?これから3つの主要な戦略を比較してみます。
戦略1:攻撃的な株式組み入れ (High Risk, High Return)
最初の戦略は、金利引き下げによる流動性供給と企業利益の成長に賭けることです。特に国民年金のポートフォリオから分かるように、AIと半導体セクターは金利サイクルを超えた構造的な成長期にあります。
メリット: 金利が下がると、企業の資金調達コストが減少します。これは企業の純利益の増加に直結し、株価を押し上げる強力なエンジンとなります。特にエヌビディアやマイクロソフトのようなテック大将銘柄は、金利引き下げ局面において「成長株」としての魅力が極大化される可能性があります。
デメリットとリスク: 最大の敵は「ボラティリティ」です。金利引き下げが予想より遅れたり、景気後退(リセッション)を伴う引き下げであった場合、株式市場はむしろ暴落する可能性があります。「すでに上がりすぎているのではないか?」という疑問が湧くポイントはまさにここです。
一言まとめ: 成長するテック株に乗って大きな利益を狙うが、市場の揺れにメンタルを削られる可能性がある。
戦略2:安定的な債券投資 (Medium Risk, Steady Return)
二つ目は、金利引き下げサイクルの主役である債券に集中する戦略です。「金利が下がれば債券価格は上がる」という経済学の基礎原則を利用するものです。
メリット: 金利引き下げ期において、債券は株式よりもはるかに魅力的な選択肢となり得ます。金利が低下すると、既発の高金利債券の価値が上昇するため、利息収入(クーポン)はもちろん、債券価格の上昇による**キャピタルゲイン(Capital Gain)**も同時に狙えます。特に中長期債は、金利下落時に収益率が最大化されます。
デメリットとリスク: 債券は株式ほどの爆発的な収益を期待することは困難です。また、インフレが再び勢いづき、金利が再び上昇する状況(金利の再引き上げ)が発生すれば、債券価格は下落圧力にさらされます。
一言まとめ: 金利下落の恩恵を最も直接的に享受でき、安定的な収益曲線を描くのに適している。
戦略3:現金保有および静観 (Low Risk, Low Return)
最後は「とりあえず様子を見よう」という戦略です。市場の不確実性が解消されるまで現金を保有し、チャンスを伺うものです。
メリット: 心理的な安定感が最も高いです。市場が急落した時に自分の資産を守ることができる唯一の防御手段です。また、後で市場が本当に安くなった時に投入できる強力な「軍資金」になります。
デメリットとリスク: 最も恐ろしい敵は「機会費用」です。市場が予想に反して上昇し続けたり、債券価格がすでに織り込まれて上がってしまったりした場合、現金を持ったまますべての利益を逃すことになります。インフレが続く場合、現金の価値は日々少しずつ目減りしていくことになります。
一言まとめ: お金を守ることはできるが、他人が儲けているのを傍観するだけになる可能性がある。
結論:あなたへの最適なポートフォリオの推奨
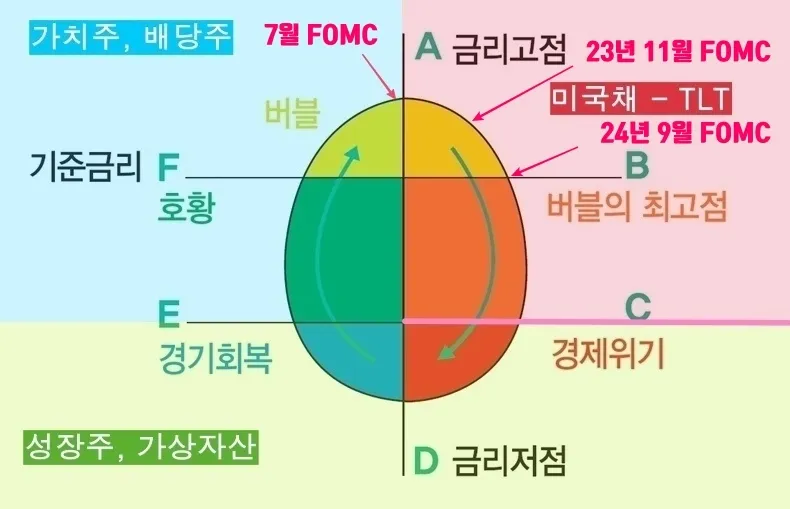
さて、比較が終わりましたので、何を選択すべきか整理してみましょう。私は皆さんに、一方に全振りする極端な選択ではなく、「目的ベース投資(GBI, Goal-Based Investment)」に基づいたハイブリッド戦略を推奨します。
単に「収益率が何パーセントか」を追うのではなく、「自分の退職資金をどのように管理するか」という目標をまず立てるべきです。これに基づいた私の推奨ロードマップは以下の通りです。
-
攻撃的な傾向(収益最大化):株式 70% : 債券 30% 国民年金のようにAIとテック中心のETFをコア(Core)として持ちつつ、金利引き下げの恩恵を受けられる中長期債を一部混ぜてボラティリティを防御しましょう。
-
安定的な傾向(資産防御):株式 30% : 債券 70% 金利引き下げサイクルの直接的な恩恵を受ける債券比重を高めます。この際、短期債で流動性を確保しつつ、中長期債でキャピタルゲインを狙う「満期構造の多様化」が鍵となります。
-
初心者投資家なら?:TDF(Target Date Fund)とETFの活用 自分で銘柄を選ぶのが難しい場合は、退職時期に合わせて資産配分を自動で行ってくれるTDFを活用したり、市場全体を追従するS&P 500 ETFなどを通じて分散投資の基本を守るのが良いでしょう。
結局重要なのは「適時の買い付け」と「継続的なリバランス」です。金利が下がると言って一度にすべてのお金を注ぎ込むのはギャンブルです。定期的に分けて買う**分割購入(積立投資)**を通じて平均取得単価を管理し、市場状況に応じて目標達成確率をチェックする柔軟性が必要です。
今は「現金か株式か」という二分法的な思考から脱却し、金利引き下げという天候に合わせて、どのような服(資産配分)を着るべきかを考えるべき時です。
皆さんのポートフォリオは、今どのような服を着ていますか? もしかして、薄着のまま冷たい風(ボラティリティ)に震えてはいませんか?
皆さんの現在の投資比率はどのように構成されていますか? ぜひコメントで共有してください! 一緒に考えていきましょう。
参考文献
- [2025년 4분기 국민연금 미국주식 포트폴리오 공개] - Instagram · instagram.com
- 금리 많이 내려왔다는데 언제 투자해야 해요? - 채권 투자 시기는? · m.kbam.co.kr
- 초보자도 따라하는 2026년 실전 퇴직연금 채권투자전략 - 글로벌에픽 · globalepic.co.kr
- 연금경제ㅣ수익률 경쟁은 그만, '목표'로 투자하라 - 글로벌에픽 · globalepic.co.kr