"Dicen que las tasas de interés van a bajar, ¿debería comprar acciones ahora mismo? ¿O debería quedarme con el efectivo y esperar más?"
Esta es la pregunta que más recibo últimamente en las comunidades de finanzas o en mi bandeja de entrada. Al escuchar la noticia de que una gran ola de recortes de tasas de interés se acerca, el corazón se acelera, pero al mirar el mercado, surge la ansiedad de pensar: "¿No habrán subido ya demasiado?".
Para ir directo al grano, la respuesta no está en 'qué comprar', sino en 'cómo diversificar'. Si lee este artículo hasta el final, obtendrá su propio plano de diseño de portafolio para poder actuar con convicción cuando los demás estén vacilantes.
La duda actual: El inversor frente al punto de inflexión del recorte de tasas
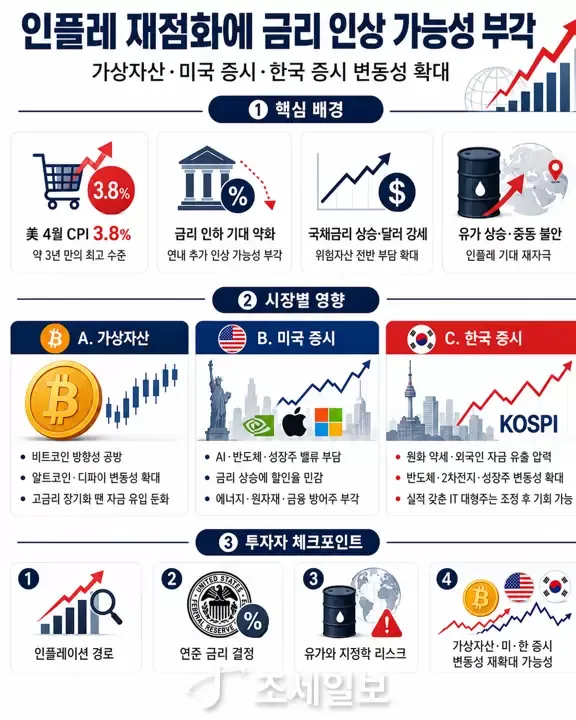
Nos encontramos en un periodo muy interesante pero complejo. Esto se debe a que los bancos centrales finalmente han entrado, o están a punto de entrar, en un ciclo de reducción de tasas de interés.
En esta etapa, los inversores suelen debatir entre dos caminos. Un lado es la postura agresiva: "Si las tasas bajan, el precio de los activos subirá, así que corramos hacia las acciones"; y el otro es la postura defensiva: "La volatilidad me asusta, así que mejor aseguremos efectivo y observemos".
Sin embargo, hay un hecho crucial que pasamos por alto: la 'naturaleza del recorte de tasas'. El destino de las acciones y los bonos será completamente diferente dependiendo de si se reducen las tasas porque la economía está en recesión o porque la inflación se ha controlado y se busca la normalización.
Además, podemos encontrar pistas observando el movimiento de grandes fondos como el Fondo de Pensiones Nacional (NPS). Al analizar recientemente la cartera de acciones estadounidenses del NPS, se observa una proporción muy alta de acciones tecnológicas de gran capitalización e IA, como NVIDIA (6.92%) o Apple (6.08%). Esto sugiere que, independientemente de la volatilidad de las tasas, el gran capital sigue apostando fuertemente por la gran tendencia de la "innovación tecnológica".
Entonces, ¿qué elección debemos tomar sobre los hombros de este gigante? A continuación, compararemos tres estrategias principales.
Estrategia 1: Inclusión agresiva de acciones (Alto riesgo, alto rendimiento)
La primera estrategia consiste en apostar por la inyección de liquidez y el crecimiento de los beneficios corporativos derivados de la baja de tasas. Como se puede ver en la cartera del NPS, los sectores de IA y semiconductores se encuentran en una fase de crecimiento estructural que trasciende el ciclo de tipos de interés.
Ventajas: Cuando las tasas bajan, el costo de financiamiento de las empresas disminuye. Esto conduce directamente a un aumento en los beneficios netos, convirtiéndose en un motor potente que impulsa los precios de las acciones. Especialmente, las acciones líderes tecnológicas como NVIDIA o Microsoft pueden maximizar su atractivo como "acciones de crecimiento" en un entorno de tasas a la baja.
Desventajas y riesgos: El mayor enemigo es la "volatilidad". Si el recorte de tasas tarda más de lo esperado o si el recorte viene acompañado de una recesión económica, el mercado de valores podría, por el contrario, desplomarse. Este es precisamente el punto donde surge la duda de: "¿No habrán subido ya demasiado?".
Resumen en una frase: Buscas grandes ganancias subiéndote a la ola de las tecnológicas en crecimiento, pero tu estabilidad mental puede verse afectada por las oscilaciones del mercado.
Estrategia 2: Inversión estable en bonos (Riesgo medio, rendimiento constante)
La segunda es una estrategia centrada en los protagonistas del ciclo de recorte de tasas: los bonos. Se trata de utilizar el principio económico básico de que "si las tasas bajan, el precio de los bonos sube".
Ventajas: En un periodo de descenso de tasas, los bonos pueden ser una alternativa mucho más atractiva que las acciones. Dado que al bajar las tasas aumenta el valor de los bonos emitidos previamente con intereses más altos, se puede buscar simultáneamente tanto el rendimiento por intereses (cupón) como la ganancia de capital (capital gain) por el aumento del precio del bono. Especialmente, los bonos a medio y largo plazo maximizan su rendimiento cuando las tasas caen.
Desventajas y riesgos: Es difícil esperar rendimientos tan explosivos como los de las acciones. Además, si la inflación vuelve a aparecer y las tasas suben nuevamente (reajuste al alza), el precio de los bonos sufrirá presiones a la baja.
Resumen en una frase: Es ideal para disfrutar de forma más directa los beneficios de la caída de tasas y dibujar una curva de rendimiento estable.
Estrategia 3: Mantener efectivo y observar (Bajo riesgo, bajo rendimiento)
La última es la estrategia de "esperar y ver". Consiste en mantener el efectivo mientras se espera una oportunidad, hasta que se resuelva la incertidumbre del mercado.
Ventajas: Ofrece la mayor tranquilidad psicológica. Es el único medio de defensa que permite proteger tus activos cuando el mercado cae bruscamente. Además, se convierte en una poderosa "munición" para invertir cuando el mercado esté realmente barato más adelante.
Desventajas y riesgos: El enemigo más temible es el "costo de oportunidad". Si el mercado continúa subiendo inesperadamente o si el precio de los bonos ya ha subido reflejando la noticia, te quedarás con el efectivo en la mano perdiéndote todas las ganancias. Si la inflación persiste, el valor real de tu efectivo se erosionará un poco cada día.
Resumen en una frase: Puedes proteger tu dinero, pero podrías quedarte solo mirando cómo los demás ganan dinero.
Conclusión: Recomendación de portafolio optimo para usted
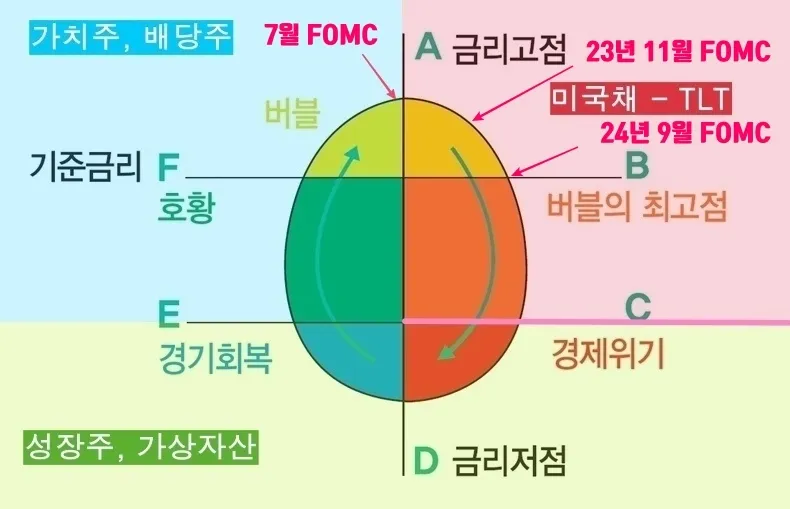
Bien, una vez terminada la comparación, ¿resumimos qué opción elegir? En lugar de una elección extrema de "todo o nada" en un solo lado, les recomiendo una estrategia híbrida basada en la "Inversión Basada en Objetivos (GBI, Goal-Based Investment)".
No se trata simplemente de perseguir un "porcentaje de rendimiento", sino de establecer primero el objetivo de "cómo gestionaré mis fondos para la jubilación". Basado en esto, mi hoja de ruta recomendada es la siguiente:
-
Perfil Agresivo (Maximización de beneficios): Acciones 70% : Bonos 30% Mantenga como núcleo (Core) ETFs centrados en IA y tecnología, similares al NPS, pero combine una parte de bonos a medio y largo plazo que puedan beneficiarse del recorte de tasas para defender la volatilidad.
-
Perfil Estable (Protección de activos): Acciones 30% : Bonos 70% Aumente la proporción de bonos, que son los beneficiarios directos del ciclo de recorte de tasas. Aquí, la clave es la "diversificación de la estructura de vencimientos": asegurar liquidez con bonos de corto plazo mientras se busca ganancia de capital con bonos de medio y largo plazo.
-
¿Es un inversor principiante?: Utilice TDF (Target Date Funds) y ETFs Si le resulta difícil elegir acciones individuales, es recomendable utilizar TDF, que gestiona la asignación de activos automáticamente según su fecha de jubilación, o seguir los principios básicos de inversión diversificada a través de ETFs que sigan al mercado completo, como el S&P 500.
Al final, lo importante es la 'compra oportuna' y el 'rebalanceo continuo'. Invertir todo el dinero de una vez solo porque las tasas van a bajar es una apuesta. Es necesaria la flexibilidad de gestionar el precio promedio mediante la compra escalonada (inversión periódica) y verificar la probabilidad de alcanzar sus objetivos según la situación del mercado.
Ahora es el momento de salir del pensamiento dicotómico de "¿efectivo o acciones?" y reflexionar sobre qué ropa (asignación de activos) ponerse según el clima de la reducción de tasas.
¿Qué ropa lleva puesta su portafolio en este momento? ¿No estará vistiendo ropa demasiado ligera y temblando ante el viento frío (la volatilidad)?
¡Comparta en los comentarios cómo está compuesta su proporción de inversión actual! Lo analizaremos juntos.
Referencias
- [2025년 4분기 국민연금 미국주식 포트폴리오 공개] - Instagram · instagram.com
- 금리 많이 내려왔다는데 언제 투자해야 해요? - 채권 투자 시기는? · m.kbam.co.kr
- 초보자도 따라하는 2026년 실전 퇴직연금 채권투자전략 - 글로벌에픽 · globalepic.co.kr
- 연금경제ㅣ수익률 경쟁은 그만, '목표'로 투자하라 - 글로벌에픽 · globalepic.co.kr