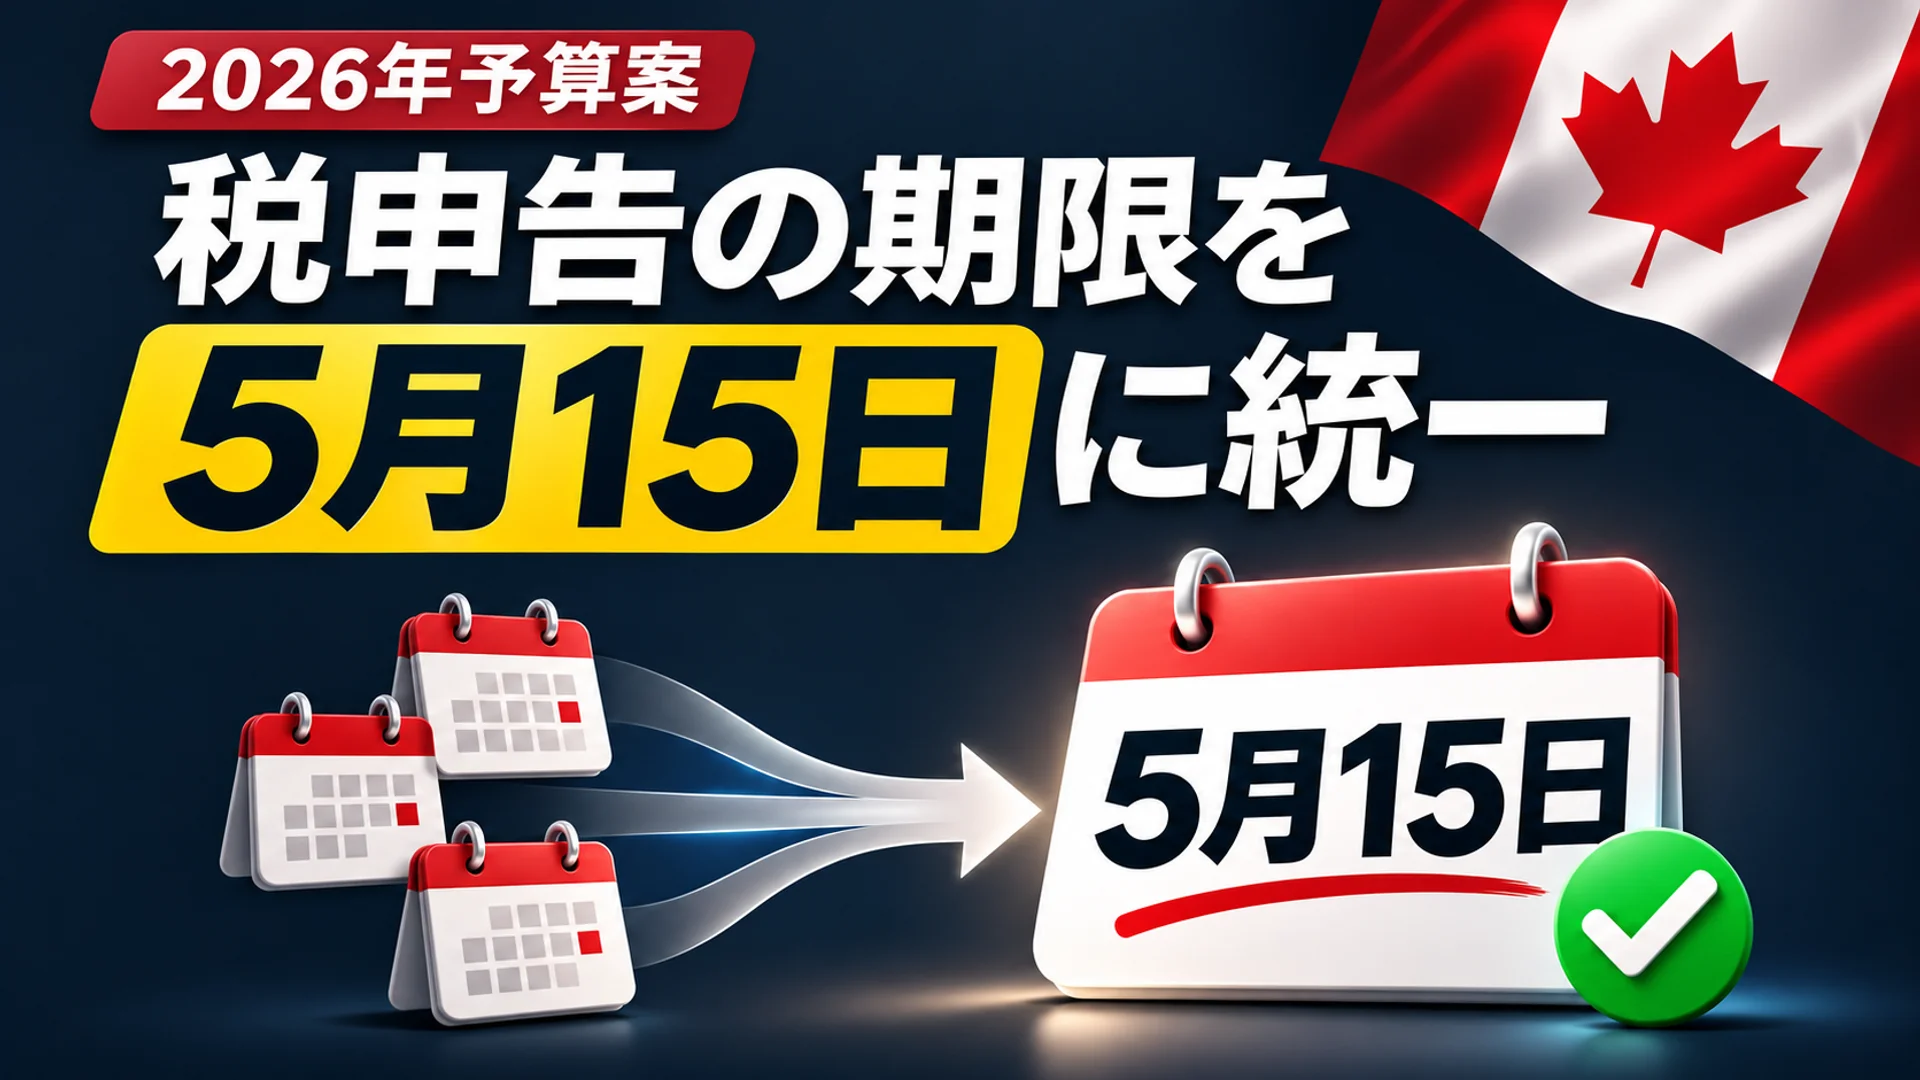
フリーランスのイラストレーターや小規模なパフォーマーのように個人事業主として活動する芸術家にとって、税金申告は毎年繰り返される複雑な行政業務です。収入の時期が一定でないため、一年を通じて複数の締切日を逃さないよう管理する必要があり、基準を超えると中間納付の義務も発生します。カナダ連邦政府が2026年11月5日に提出した2026年度予算案『Masters of our destiny』は、こうした状況に実質的な変化を予告しています。今回の改正により、芸術家向けの新たな非課税項目が直ちに新設されるわけではありませんが、2027年の申告分からは申告・納付の締切日が「5月15日」の一日に統合され、2028年からは税金中間納付の基準が7,500ドルに引き上げられます。すべての個人納税者に適用されるこの手続簡素化は、自営業の芸術家の行政負担を現実的に軽減する効果があります。今回の予算案に含まれる二つの核心的な変更点と、現行の税法体系に既に存在する「自営業芸術家控除」の実際の位置を確認してみましょう。
複数の締切日管理の負担、5月15日の一日に統合
カナダでフリーランスとして活動する個人事業主は、通常12月31日までに収入と経費を整理し、最終申告期限の前に複数の段階で書類作業を完了する必要がありました。Baker Tilly CanadaのJamie-Lee E. Pearson Immel、Sean Grant-Young、Rebecca Adrianらが公開した予算案解説資料によれば、今回の2026年度連邦予算案は、2027年度課税年度から個人所得税の申告および納付期限を5月15日に一本化すると明示しています 1。
締切日が一つに統合されると、分散していた行政上のリスクを大幅に減らすことができます。Baker Tilly Canadaは、この予算案において2027年以降に発生する申告遅延および違反に対する定額罰金の多くが2〜3倍に引き上げられる点も併せて指摘しています 1。過去のように複数の日付にわたって書類を提出することで締切日自体を見逃す可能性が少なくなる代わりに、5月15日という単一の期限に合わせて申告・納付を完了すれば、罰金発生の主要原因を一つ排除できます。展示の準備や公演スケジュールなどで作業サイクルが流動的な芸術家にとって、税金申告期限が明確な単一の時点として確定することは、創作に集中するための心理的・行政的な余裕をもたらします。
分割納付基準7,500ドルへの引き上げ、少額収入者は免除可能
フリーランス所得者は、所得税の納付に加え源泉徴収が行われないため、一年に一度に多額の税金を納めなければならない場合があり、体感の負担が大きい可能性があります。
2026年度連邦予算案は、2028年からこうした中間税納付の基準を7,500ドル(消費者物価連動制)に引き上げます 1。これは、分割納付義務が発生する最低納付税額の基準を引き上げる制度です。具体的な事例で仕組みを見ると、次のようになります。
バンクーバーでフリーランスのグラフィックデザインを行い、年間3万ドル程度の収入を得ている一人事業者を想定してみましょう。従来は基準額が低かったため、算出された分割納付税額が基準を超え、この事業者は1年の中で3月15日、6月15日、9月15日、12月15日に四半期ごとの分割納付を実行する必要がありました 2。しかし、2028年から分割納付基準が7,500ドルに引き上げられると、年間予想納付税額が7,500ドルに満たない少額事業者は、分割納付の対象から完全に除外されます。分割納付義務が免除されるため、四半期ごとに税金を計算して納付する必要がなく、5月15日の一度だけ申告して納付すればよくなります。
既に存在する「自営業芸術家控除」の実際の位置
今回の予算案により税務手続は簡素化されますが、芸術家のみのための所得非課税上限額が「新設」されたわけではありません。カナダは、自営業の芸術家のために既に税法体系を整えています。
カナダ連邦財務省が発行した『2026年度連邦税支出報告書(Report on Federal Tax Expenditures 2026)』によれば、個人所得税(PIT)体系内で「Deduction for self-employed artists(自営業芸術家控除)」という項目が、「Arts and culture(芸術および文化)」分野の「構造的(structural)」な税制優遇として明記されています 3。
この点で、二つの区別が必要です。第一に、この項目は2020年から2027年までの報告書の表すべてに記載されています。つまり、2026年度予算案を通じて突然生じた新しい条項ではなく、既存の税制体系の中に既に組み込まれている構造的な制度です。第二に、税支出報告書の構造的分類上、この項目は「n.a.(データなし)」と表記されています。報告書の基準によれば、「n.a.」は「意味のある推計または見通しを裏付けるデータがない」ことを意味します 3。したがって、自営業芸術家控除という制度の存在自体は確認されますが、実際にどの程度の芸術家が控除を利用しており、毎年どれだけの税制優遇が発生しているかに関する統計は、現在財務省報告書に数値として公表されていません。
手続簡素化が生み出す行政上の効率
2026年度連邦予算案が法律として確定し施行されれば、カナダのフリーランス芸術家が体感する最も明確な税務変化は、行政手続の大幅な簡素化です。2027年度課税年度の申告分から、複数の段階の締切日の圧迫なしに、5月15日の一日だけで申告と納付を完了できます。また、2028年からは引き上げられた7,500ドルの分割納付基準により、収入規模が大きくない芸術家は、複雑な四半期ごとの中間納付を完全に省略できるようになります。
ただし、Baker Tilly Canadaの解説資料で強調されているように、予算案提出時点の内容は、成立法律になるまで変動する可能性のある「提案」段階です 1。したがって、新しい税法条項が確定する過程を見守りながら、変動事項を確認する必要があります。制度の趣旨通りに立法が行われれば、「自営業芸術家控除」という既存の税制構造の上に「単一の申告期限」と「引き上げられた分割納付基準」という一般的な行政改革が加わり、アーティストが書類作業に費やす時間を減らし、創作活動により集中できる環境が生まれるものと見られます。