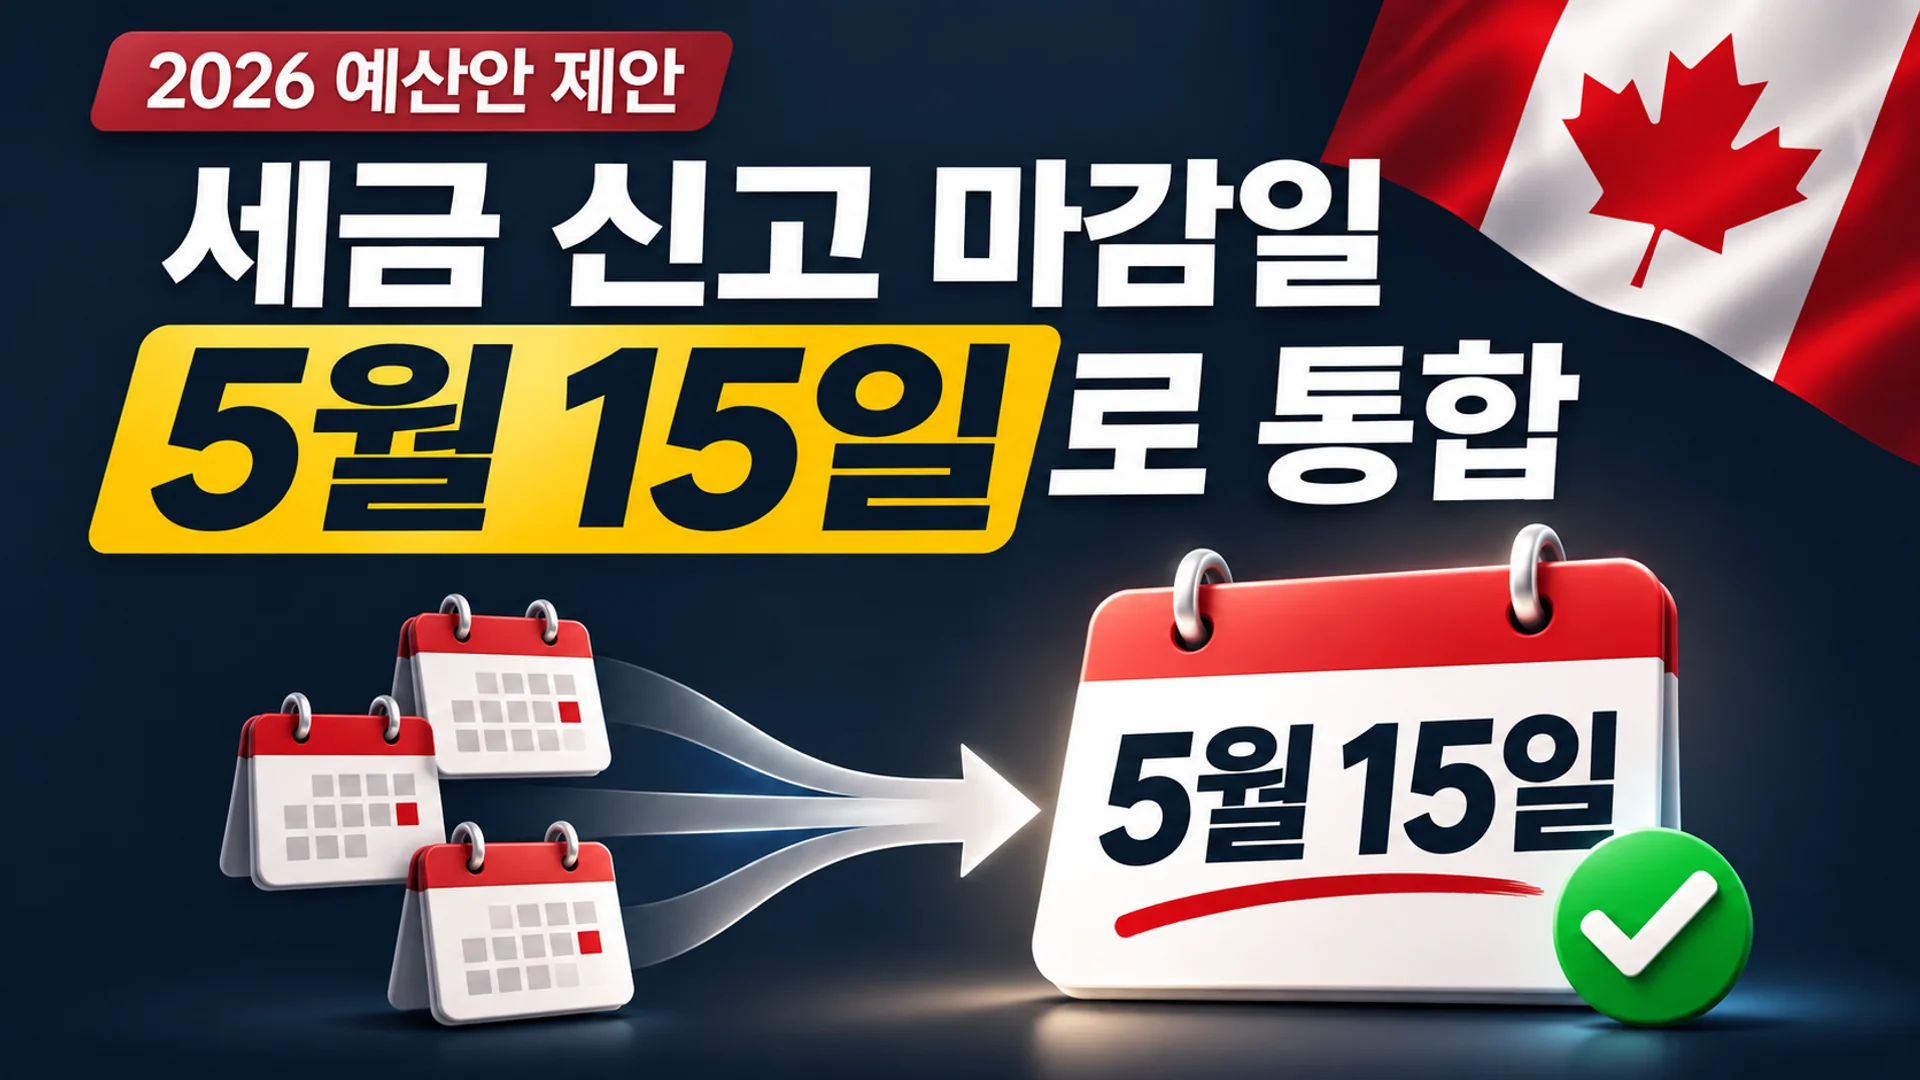
프리랜서 일러스트레이터나 소규모 공연자처럼 개인사업자로 활동하는 예술인에게 세금 신고는 매년 반복되는 복잡한 행정 업무입니다. 수입의 주기가 일정하지 않아 1년 내내 여러 마감일을 놓치지 않도록 관리해야 하며, 기준을 넘기면 중간 납부 의무까지 발생합니다. 캐나다 연방정부가 2026년 11월 5일 제출한 2026년 예산안 'Masters of our destiny'는 이러한 상황에 실질적인 변화를 예고했습니다. 이번 개정으로 예술인을 위한 새로운 비과세 항목이 즉각 신설되는 것은 아니지만, 2027년 신고분부터 신고·납부 마감일이 '5월 15일' 단 하루로 통합되고, 2028년부터 세금 중간 납부 기준이 7,500달러로 올라갑니다. 모든 개인 납세자에게 적용되는 이 절차 간소화는 자영업 예술인의 행정 부담을 현실적으로 덜어주는 효과가 있습니다. 이번 예산안에 담긴 두 가지 핵심 변화와, 현행 세법 체계에 이미 존재하는 '자영업 예술인 공제'의 실제 위치를 확인해 보겠습니다.
여러 마감일 관리 부담, 5월 15일 하루로 통합
캐나다에서 프리랜서로 활동하는 개인사업자는 통상 12월 31일까지 수입과 경비를 정리하고, 최종 신고 기한 전에 여러 단계의 서류 작업을 마쳐야 했습니다. Baker Tilly Canada의 Jamie-Lee E. Pearson Immel, Sean Grant-Young, Rebecca Adrian 등이 공개한 예산안 해설 자료에 따르면, 이번 2026 연방 예산안은 2027년 과세연도부터 개인소득세 신고 및 납부 기한을 5월 15일로 단일화한다고 명시했습니다 1.
마감일이 하나로 통합되면 분산된 행정 리스크를 크게 줄일 수 있습니다. Baker Tilly Canada는 이 예산안에서 2027년 이후 발생하는 신고 지연 및 위반 사항에 대한 정액 벌금이 대부분 2~3배 인상된다는 점도 함께 지적했습니다 1. 과거처럼 여러 날짜에 걸쳐 서류를 제출하며 마감일 자체를 놓칠 여지가 줄어드는 대신, 5월 15일이라는 단일 기한에 맞춰 신고·납부를 완료하면 벌금 발생의 주요 원인을 하나 제거할 수 있습니다. 전시 준비나 공연 스케줄 등으로 작업 주기가 유동적인 예술인들에게 세금 신고 기한이 명확한 단일 시점으로 확정되는 것은 창작에 집중할 수 있는 심리적, 행정적 여유를 제공합니다.
분납 기준 7,500달러로 상향, 소규모 수입자는 면제 가능
프리랜서 소득자는 소득세 납부 외에 원천징수가 되지 않아 한 해에 한꺼번에 큰 세금을 내야 할 수 있으므로 체감 부담이 클 수 있습니다.
2026 연방 예산안은 2028년부터 이러한 중간 세금 납부 기준을 7,500달러(물가연동)로 상향 조정합니다 1. 이는 분납 의무가 발생하는 최소 납부세액 기준을 높여주는 제도입니다. 작동 원리를 구체적인 사례로 보면 다음과 같습니다.
밴쿠버에서 프리랜서 그래픽 디자인을 하며 연간 3만 달러 수준의 수입을 올리는 1인 사업자를 가정해 봅시다. 기존에는 기준액이 낮아 산출된 분납 세액이 기준을 초과했고, 이 사업자는 1년 중 3월 15일, 6월 15일, 9월 15일, 12월 15일에 분기별 분납을 실행해야 했습니다 2. 그러나 2028년부터 분납 기준이 7,500달러로 상향되면, 연간 예상 납부세액이 7,500달러에 미달하는 소규모 사업자는 분납 대상에서 아예 제외됩니다. 분납 의무가 면제되므로 매 분기마다 세금을 계산해 납부할 필요 없이, 오직 5월 15일 날 한 번만 신고하고 납부하면 됩니다.
이미 존재하는 '자영업 예술인 공제'의 실제 위치
이번 예산안으로 세금 절차가 간편해지지만, 예술인만을 위한 소득 비과세 상한액이 '신설'된 것은 아닙니다. 캐나다는 자영업 예술인들을 위해 이미 세법 체계를 갖추고 있습니다.
캐나다 연방 재무부가 발간한 '2026년 연방 세제 지출 보고서(Report on Federal Tax Expenditures 2026)'에 따르면, 개인소득세(PIT) 체계 내에서 'Deduction for self-employed artists(자영업 예술인 공제)'라는 항목이 'Arts and culture(예술 및 문화)' 분야의 '구조적(structural)' 세제 혜택으로 명시되어 있습니다 3.
이 지점에서 두 가지 구분이 필요합니다. 첫째, 이 항목은 2020년부터 2027년까지의 보고서 표에 모두 기재되어 있습니다. 즉, 2026년 예산안을 통해 갑자기 생겨난 새 조항이 아니라 기존 세제 체계 안에 이미 자리 잡은 구조적 제도입니다. 둘째, 세제 지출 보고서의 구조적 분류상 이 항목은 'n.a.(데이터 없음)'로 표기되어 있습니다. 보고서의 기준에 따르면 'n.a.'는 '의미 있는 추정 또는 전망을 뒷받침할 데이터가 없음'을 의미합니다 3. 따라서 자영업 예술인 공제라는 제도의 존재 자체는 확인되지만, 실제로 얼마나 많은 예술인이 이 공제를 이용하며 매년 얼마 정도의 세제 혜택이 발생하는지에 대한 통계는 현재 재무부 보고서에 수치로 공개되지 않은 상태입니다.
절차 단순화가 만드는 행정적 효율
2026 연방 예산안이 법률로 확정되어 시행되면, 캐나다 프리랜서 예술인들이 체감하는 가장 명확한 세무 변화는 행정 절차의 상당한 간소화입니다. 2027년 과세연도 신고분부터는 여러 단계의 마감일 압박 없이 5월 15일 단 하루에 신고와 납부를 마칠 수 있습니다. 또한 2028년부터 높아진 7,500달러의 분납 기준 덕분에 수입 규모가 크지 않은 예술인들은 복잡한 분기별 중간 납부를 아예 건너뛸 수 있게 됩니다.
다만 Baker Tilly Canada의 해설 자료에서 강조하듯, 예산안 제출 시점의 내용은 성립 법률이 될 때까지 변동될 수 있는 '제안' 단계입니다 1. 따라서 새로운 세법 조항이 확정되는 과정을 지켜보며 변동사항을 확인해야 합니다. 제도의 취지대로 입법이 이루어진다면, '자영업 예술인 공제'라는 기존 세제 구조 위에 '단일 신고 기한'과 '상향된 분납 기준'이라는 일반적 행정 개혁이 더해져 예술가들이 서류 작업에 소요되는 시간을 줄이고 창작 활동에 더 집중할 수 있는 환경이 만들어질 것으로 보입니다.