La industria de la defensa surcoreana (K-defense) atraviesa un periodo de desaceleración temporal en la velocidad de nuevos contratos de exportación. El valor de las exportaciones de defensa en 2024 se ha ajustado a aproximadamente la mitad en comparación con 2022, año que marcó el pico máximo; no obstante, se analiza que esta situación responde a una corrección natural derivada de los cuellos de botella en la financiación y al agotamiento de los volúmenes iniciales de entrega, más que a una contracción de la demanda del mercado. Al mismo tiempo, las cuatro principales empresas del sector de la defensa han inaugurado por primera vez una era de cartera de pedidos pendiente (backlog) de 100 billones de wones, asegurando así una carga de trabajo estable para los próximos cuatro a cinco años. Basándose en esta 'carga de trabajo garantizada', el sector está volcando todos sus esfuerzos en afianzar sus bases internas mediante el fortalecimiento de la competitividad tecnológica futura y la diversificación de los mercados.
La corrección posterior al pico: contexto de la disminución de las exportaciones en 2024
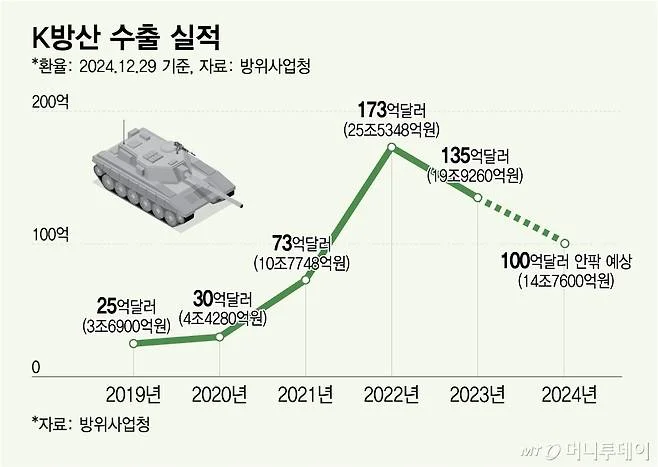
El panorama de las exportaciones de K-defense ha mostrado un claro descenso y fluctuación en los últimos tres años. En 2022, el volumen de exportaciones alcanzó su punto máximo con 17.300 millones de dólares, impulsado por los grandes contratos iniciales firmados con Polonia, que incluyeron tanques K2, obuses autopropulsados K9 y aviones de ataque ligero FA-50. Sin embargo, en 2024 el valor de las exportaciones descendió a 9.500 millones de dólares, lo que supone un ajuste a cerca de la mitad respecto al pico registrado en 2022. Aunque esto parece indicar una ralentización del ritmo de nuevos pedidos, en realidad es el resultado de la interacción de factores estructurales complejos.
Entre las causas principales se cita la finalización de la mayoría de las entregas correspondientes a los volúmenes del primer contrato con Polonia. Asimismo, se han señalado los cuellos de botella en el sistema de financiación, a través de instituciones como el Banco de Exportaciones e Importaciones de Corea (KEXIM), como un factor que retrasa la ejecución de nuevos contratos. Los cambios en la situación global también han influido de manera combinada. En este período, el mercado no se ha reducido, sino que ha experimentado una fase de 'respiro' o pausa necesaria para el siguiente salto cualitativo.
Superación de los 100 billones de wones en cartera de pedidos: significado de asegurar cuatro o cinco años de carga de trabajo
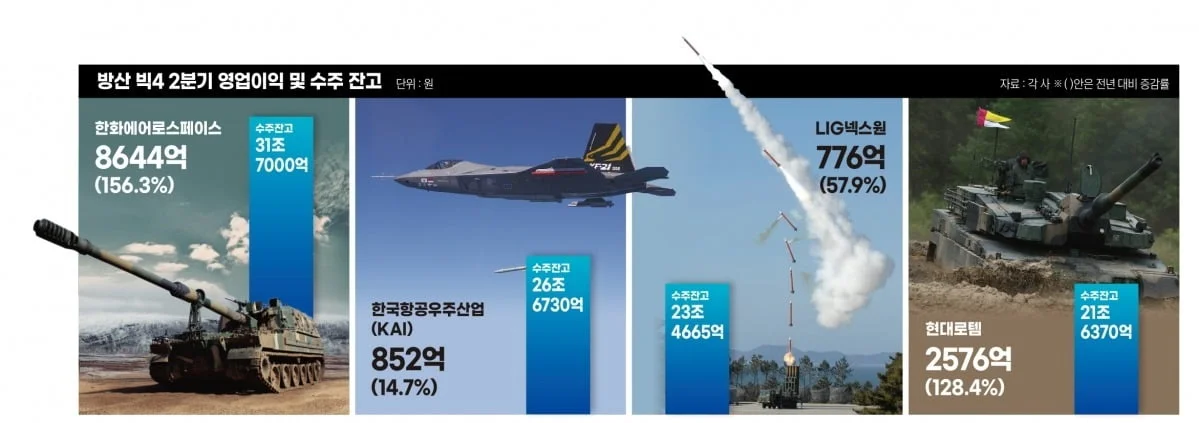
A pesar de la disminución temporal en el valor de los nuevos pedidos, las perspectivas futuras del sector se evalúan con mayor estabilidad. Al cierre del segundo trimestre de 2025, la cartera de pedidos pendiente (Backlog) conjunta de las cuatro grandes empresas surcoreanas del sector de la defensa —Hanwha Aerospace, Korea Aerospace Industries (KAI), LIG Nex1 y Hyundai Rotem— se situó en un total de 103,4766 billones de wones. Esta cifra supera por primera vez en la historia la barrera de los 100 billones de wones.
| Categoría | Detalle y cifras | Observaciones |
|---|---|---|
| Empresas principales | Hanwha Aerospace, KAI, LIG Nex1, Hyundai Rotem | Las cuatro grandes empresas de defensa |
| Cartera de pedidos a T2 2025 | 103,4766 billones de wones | Primer hito histórico por encima de los 100 billones de wones |
| Evaluación del sector | Carga de trabajo asegurada para 4-5 años | Garantía de estabilidad en los planes de producción |
Una cartera de pedidos de 100 billones de wones se interpreta habitualmente en el sector como la garantía de cuatro a cinco años de carga de trabajo. Esto sugiere que el reto inminente no reside en si se concretan o no nuevos e inciertos contratos, sino en la capacidad de gestionar volúmenes ya confirmados con la mayor rapidez y precisión posibles. Sobre la base de esta cartera, las empresas han sentado las bases para aumentar la utilización de sus líneas de producción y centrarse en el control de calidad.
Resolución de los cuellos de botella financieros y exploración de nuevos mercados: reapertura del objetivo de 20.000 millones de dólares para 2026
En febrero de 2024, el Parlamento aprobó un proyecto de ley que elevaba el límite de capital del Banco de Exportaciones e Importaciones de Corea (KEXIM) de 15 a 25 billones de wones. Esta fue una mejora institucional clave que eliminó el principal obstáculo en la financiación que enfrentaba la K-defense. Como resultado, grandes contratos como la venta confirmada en febrero de 2024 del sistema de misiles Cheongung-II a Arabia Saudita (3.200 millones de dólares), el segundo contrato con Polonia confirmado en julio de 2025 (6.500 millones de dólares) y la venta de obuses autopropulsados K9 a Rumanía (920 millones de dólares) han entrado en su fase de ejecución plena.
Aprovechando la eliminación de estas restricciones financieras y el cumplimiento fluido de los nuevos contratos, el sector está reimpulsando su objetivo de alcanzar los 20.000 millones de dólares en exportaciones para 2026. En particular, la prolongación de la guerra entre Rusia y Ucrania y los cambios en el panorama de seguridad global están incrementando la necesidad de que cada país potencie su capacidad de defensa propia, lo cual se traduce naturalmente en una mayor demanda de sistemas de armas surcoreanos.
Las caras ocultas del crecimiento cuantitativo: desafíos estructurales y competencia tecnológica futura
El 'segundo salto' de la K-defense trasciende el mero aumento del volumen de exportaciones. La actual dependencia del mercado polaco, que alcanza el 46 % de la cuota de exportaciones, constituye una concentración estructural que puede suponer una vulnerabilidad ante futuros factores geopolíticos. Para hacer frente a ello, el sector está ampliando la cooperación hacia ámbitos diplomáticos y comerciales, como el proyecto de cooperación naval en materia de defensa con Estados Unidos (MASGA).
Asimismo, para que la K-defense alcance su meta de convertirse en una de las 'cuatro potencias líderes en industria de defensa a nivel mundial', resulta esencial mantener una ventaja tecnológica en la I+D de futuros sistemas, como la inteligencia artificial y los vehículos no tripulados. Los análisis indican que el crecimiento sostenible solo será posible si se transita de una base competitiva centrada en la capacidad manufacturera y la relación calidad-precio hacia una cultura empresarial orientada a la anticipación, sustentada en una tecnología de alta sofisticación.
La fase actual de la K-defense se asemeja más a una 'estabilización' que a una 'contracción'. La sólida cartera de pedidos ya asegurada, que asciende a 100 billones de wones, brinda a las empresas el margen necesario para alejarse de la competitiva búsqueda de una expansión cuantitativa desmedida, permitiendo mejorar la calidad final de los productos, garantizar la sostenibilidad del apoyo financiero y lograr la autonomía tecnológica. En la actualidad, las miradas del sector están puestas más allá de la consecución de indicadores cuantitativos como el objetivo de exportaciones para 2026, centrándose en la construcción de una solidez cualitativa que responda a las demandas de la seguridad global.