韩国防务工业正经历新出口合同速度暂时放缓的阶段。2024年防务出口额较2022年的峰值水平回调约一半,但分析认为,这并非由于市场需求萎缩,而是金融融资瓶颈以及首批交付量消化完毕所带来的自然调整。与此同时,四大防务企业首次实现订单积压金额突破100万亿韩元,从而为未来4至5年奠定了稳定的业务基础。业内正致力于在这一“业务基础”之上,全力巩固内生实力,以强化未来技术竞争力并实现市场多元化。
峰值后的调整:2024年出口额下降的背景
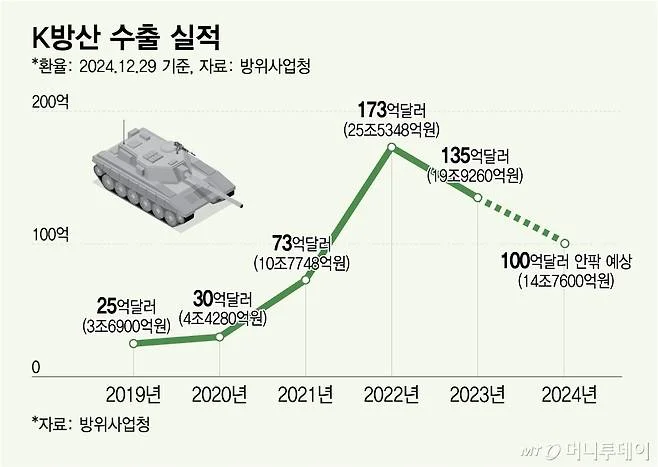
近三年来,韩国防务出口额走势呈现出明显的起伏。2022年,受K2主战坦克、K9自行火炮、FA-50轻型攻击机等波兰大规模首批合同的影响,出口额达到173亿美元,创下历史新高。然而,2024年出口额降至95亿美元,较2022年峰值水平回调约一半。虽然这看似是新签订单速度放缓,但实际上是多种结构性因素共同作用的结果。
主要原因包括波兰首批合同项下大部分物资已完成交付。此外,韩国进出口银行等金融融资系统出现的瓶颈,被视为阻碍新合同履行的因素之一。全球市场环境的变化也产生了复杂影响。这一阶段并非市场萎缩,而是为下一次飞跃所做的“蓄力”阶段。
订单积压突破100万亿韩元:确保4至5年业务量的意义
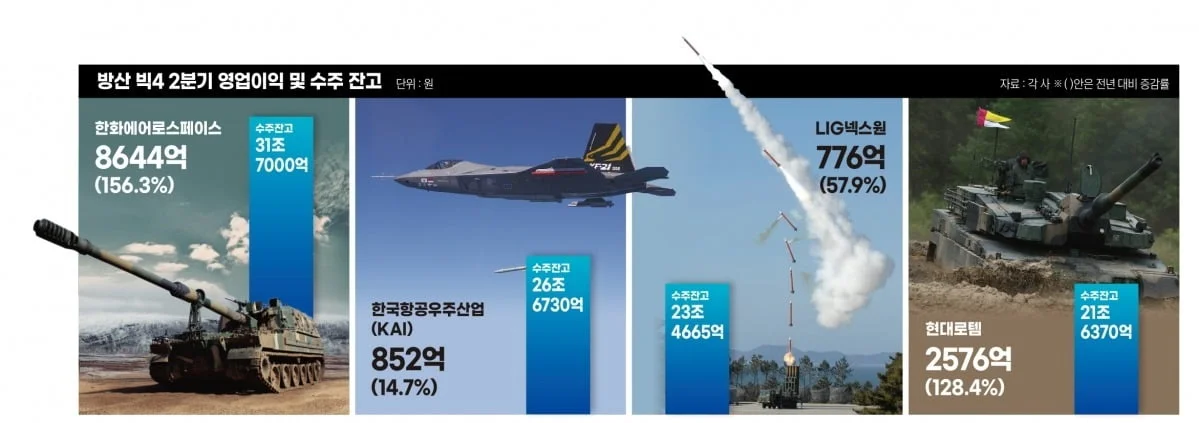
尽管新签订单额暂时减少,但业界对未来的评估反而更加稳定。截至2025年第二季度,韩华航空航天、韩国航空航天工业(KAI)、LIG Nex1、现代Rotem等国内四大防务企业的订单积压(Backlog)总额达到103.4766万亿韩元。这是历史上首次突破100万亿韩元大关。
| 分类 | 内容及数值 | 备注 |
|---|---|---|
| 主要相关企业 | 韩华航空航天、KAI、LIG Nex1、现代Rotem | 四大防务企业 |
| 2025年第二季度订单积压 | 103.4766万亿韩元 | 首次突破100万亿韩元 |
| 业界评价 | 确保4至5年业务量 | 保障生产计划稳定性 |
业界通常将100万亿韩元的订单积压解读为已确保“4至5年的业务量”。这表明,当前面临的挑战已不再是不确定的新合同能否达成,而是如何快速、准确地处理已确定的订单量。企业得以基于这些订单积压,提高生产线稼动率,并专注于质量管理。
解除金融瓶颈与开拓新市场:2026年重返200亿美元目标
2024年2月,关于将韩国进出口银行(KEXIM)资本上限从15万亿韩元上调至25万亿韩元的法案在国会获得通过。这是一项关键性的制度改进,消除了韩国防务工业在金融融资方面面临的最大障碍。由此,2024年2月敲定的沙特“天弓-II”项目(32亿美元)、2025年7月敲定的波兰二期合同(65亿美元)以及罗马尼亚K9自行火炮项目(9.2亿美元)等大型合同正式进入履行阶段。
业界正以解除金融限制和新合同顺利履行为跳板,重新推进实现2026年出口200亿美元的目标。尤其是俄罗斯-乌克兰战争的长期化以及全球安全格局的变化,加剧了各国增强独立防卫能力的需求,这自然而然地转化为对韩国武器系统的需求。
外形增长的背后:结构性挑战与未来技术竞争
韩国防务工业的“第二次飞跃”已超越了单纯增加出口数量的范畴。目前出口市场中对波兰的依赖度高达46%,这种结构性偏重可能导致其易受未来地缘政治变量的影响。为扭转这一局面,业界正将合作范围扩大至外交和通商领域,例如与美国开展海洋防务合作项目(MASGA)。
此外,韩国防务工业若要实现“全球四大防务强国”的目标,就必须在人工智能(AI)和无人系统等未来研发投资中保持技术领先。分析认为,只有从过去的制造竞争力和性价比导向,转变为基于尖端技术的主动应对体系,才能实现可持续增长。
韩国防务工业当前的局面更接近“稳定化”而非“萎缩”。已确保的100万亿韩元雄厚订单积压,为企业摆脱盲目的规模扩张竞争、提升产品完成度、确保金融支持的持续性以及实现技术自主提供了空间。如今,业界的目光已超越2026年出口目标这一量化指标,聚焦于构建符合全球安全需求的质的内涵。