En 2026, la economía de Corea del Sur se encuentra en un entorno en el que la política de tipos de interés elevados persistirá durante un período considerable. El Banco de Corea subió dos veces su tasa de referencia, pasando del 2,50 % anual al 3,00 % anual, durante julio y agosto de 2026, y mantuvo su nivel actual (3,00 %) en la reunión del 22 de octubre para determinar la orientación de la política monetaria 1, 2, 3. En este entorno de tipos altos, los inversores que han liquidado su deuda para invertir (llamada "bit-tu") necesitan urgentemente una estrategia que reduzca la carga de intereses derivada de la deuda restante, a la vez que estabiliza su flujo de caja. En este artículo se explica cómo gestionar eficientemente la deuda remanente y rediseñar de forma estable un portafolio de finanzas personales adaptado a la era de tipos elevados de 2026.
Comprender el entorno de tipos altos de 2026 y la situación actual de la liquidación de la deuda para invertir
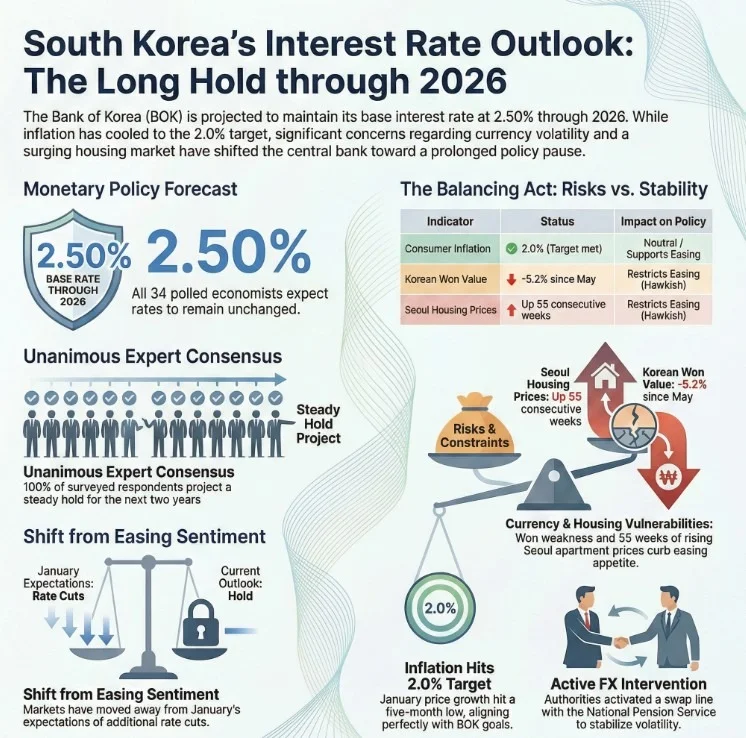
Liquidar la deuda contraída para invertir no consiste simplemente en vender activos, sino que implica un ajuste estructural de la deuda restante. En septiembre de 2026, el tipo de interés de los nuevos préstamos de los bancos comercializadores ascendió al 4,57 % anual, agravando la carga real de intereses de los hogares 1, 3. En particular, desde la implementación en julio de 2025 de la fase 3 de la norma de Ratio de Servicio de la Deuda (DSR) con presión de estrés, se aplica un diferencial de 1,50 % a los préstamos en el área metropolitana, lo que ha reducido en torno al 15 % el límite máximo de nuevos préstamos 4. Los prestatarios que asumieron deuda para invertir mediante préstamos de tipo variable deben ser conscientes de que, debido al endurecimiento de la normativa, el llamado "robarse Pedro para pagar a Juan" —es decir, refinanciar un préstamo con otro nuevo para liquidarlo— se ha vuelto prácticamente imposible 5. En estas condiciones de doble restricción formadas por tipos altos y normativa más estricta, dejar la deuda restante sin gestión provoca una acumulación de costes de intereses que puede convertirse en un obstáculo para la recuperación del patrimonio.
Revisión de los tipos de interés aplicables y estrategia de refinanciación
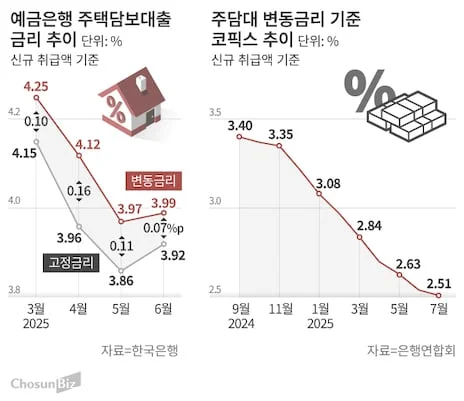
El primer paso para reducir la carga de intereses de la deuda restante es revisar el tipo de interés aplicable. En enero de 2026 se produjo un fenómeno inusual conocido como "inversión de tipos", en el que los tipos fijos (3,49-4,16 %) resultaron inferiores a los tipos variables (4,14-5,06 %) 4, pero posteriormente, la evolución de los tipos de mercado ha hecho que la situación sea cambiante. De hecho, según los datos correspondientes a los nuevos préstamos hipotecarios concedidos en junio de 2026, los tipos variables (4,27 %) se situaron por debajo de los tipos fijos (4,53 %); pese a ello, la cuota de préstamos de tipo variable descendió durante ocho meses consecutivos hasta registrar su nivel más bajo en 12 años y 4 meses (37,7 %) 2. Por tanto, los prestatarios que hayan liquidado su deuda para invertir y conserven préstamos de tipo variable deberían estudiar, mediante una comparación actualizada de los tipos de mercado, la fijación de sus intereses aprovechando las bonificaciones del programa Bogumjaryeon (desde un mínimo del 2,90 %) o los préstamos de refinanciación a tipo fijo 4. No obstante, al refinanciar, es imprescindible verificar si se generan comisiones por amortización anticipada y la posible reaplicación de los límites de relación préstamo-valor (LTV) y de ratio de servicio de la deuda (DSR) 4.
Principio del avalancha de deudas y estrategias de ahorro de intereses
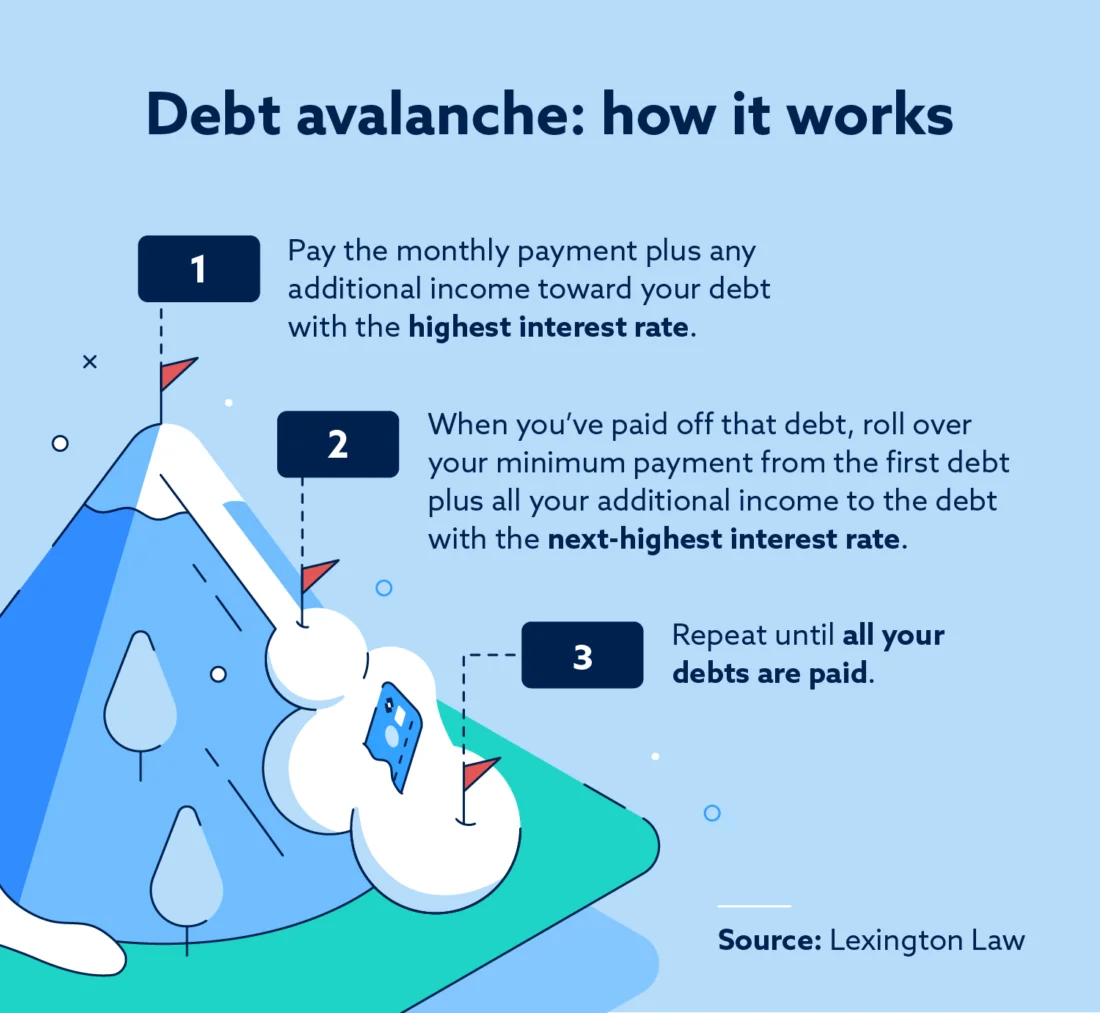
La opción económicamente más ventajosa para amortizar la deuda es aplicar el principio del avalancha de deudas (Debt Avalanche) 5. Se trata de un método lógico que consiste en concentrar los pagos en el préstamo con la tasa anual de interés más alta, independientemente del tipo o del saldo. En un entorno de tipos altos, reducir la tasa media de interés determina la velocidad de recuperación patrimonial. Si persisten créditos al consumo de tipo muy elevado, como el servicio de revolving de tarjetas de crédito o los préstamos con tarjeta (con tasas anuales del 15-19 %), deben situarse en primer lugar en la lista de prioridades 5. En el caso de la deuda contraída para invertir en bolsa mediante préstamos, en una estructura de tipos altos en la que los intereses superan la rentabilidad esperada, es probable que la rentabilidad real se vuelva negativa 4. Por ello, después de elaborar una lista de deudas, destinar los fondos de amortización según el orden decreciente de los tipos de interés es la estrategia clave para evitar la fuga de intereses de la deuda total 5.
Asegurar liquidez y gestionar la puntuación crediticia
Durante el proceso de liquidación de la deuda para invertir, si la puntuación crediticia ha caído o se ha recurrido con frecuencia a servicios de adelantos en efectivo por necesidades inmediatas, la prioridad pasa a ser la obtención de liquidez. El fondo de emergencia de los hogares debe cubrir como mínimo tres meses de gastos en el caso de hogares con doble ingreso, y seis meses o más en hogares con un solo miembro o con un único perceptor de ingresos, manteniéndose en productos financieros de corto plazo con bajo riesgo de pérdida de principal, como cuentas CMA, cuentas parking o fondos del mercado monetario (MMF) 4, 5.
Los prestatarios que necesiten recuperar su puntuación crediticia deben mantener hábitos financieros prudentes. El uso de préstamos con tarjeta o de adelantos en efectivo perjudica la puntuación, por lo que se recomienda utilizar tarjetas de débito para cubrir los gastos que puedan pagarse de inmediato 4, 5. En particular, aunque se hayan suprimido los registros públicos tras la exoneración concursal por quiebra, conviene evitar las entidades financieras que conservan historiales de deuda anteriores y mantener durante más de seis meses un historial consistente de pequeños planes de ahorro y de uso de tarjeta de débito a través de una nueva emisora de tarjetas, lo que permite esperar una recuperación de la puntuación crediticia 6.
Rediseño del portafolio de finanzas personales en la era de los tipos altos
Para los inversores que han vivido pérdidas por endeudamiento para invertir, está prohibida la estrategia "yeongkeul", consistente en movilizar hasta el último recurso propio para invertir. Al reinvertir los fondos restantes, debe respetarse el principio de operar exclusivamente dentro del capital propio, sin recurrir a deuda 4. En la era de tipos altos, es preciso cambiar de paradigma en las finanzas personales, priorizando la estabilidad del flujo de caja y la preservación del capital frente a las fluctuaciones bursátiles de corto plazo 4.
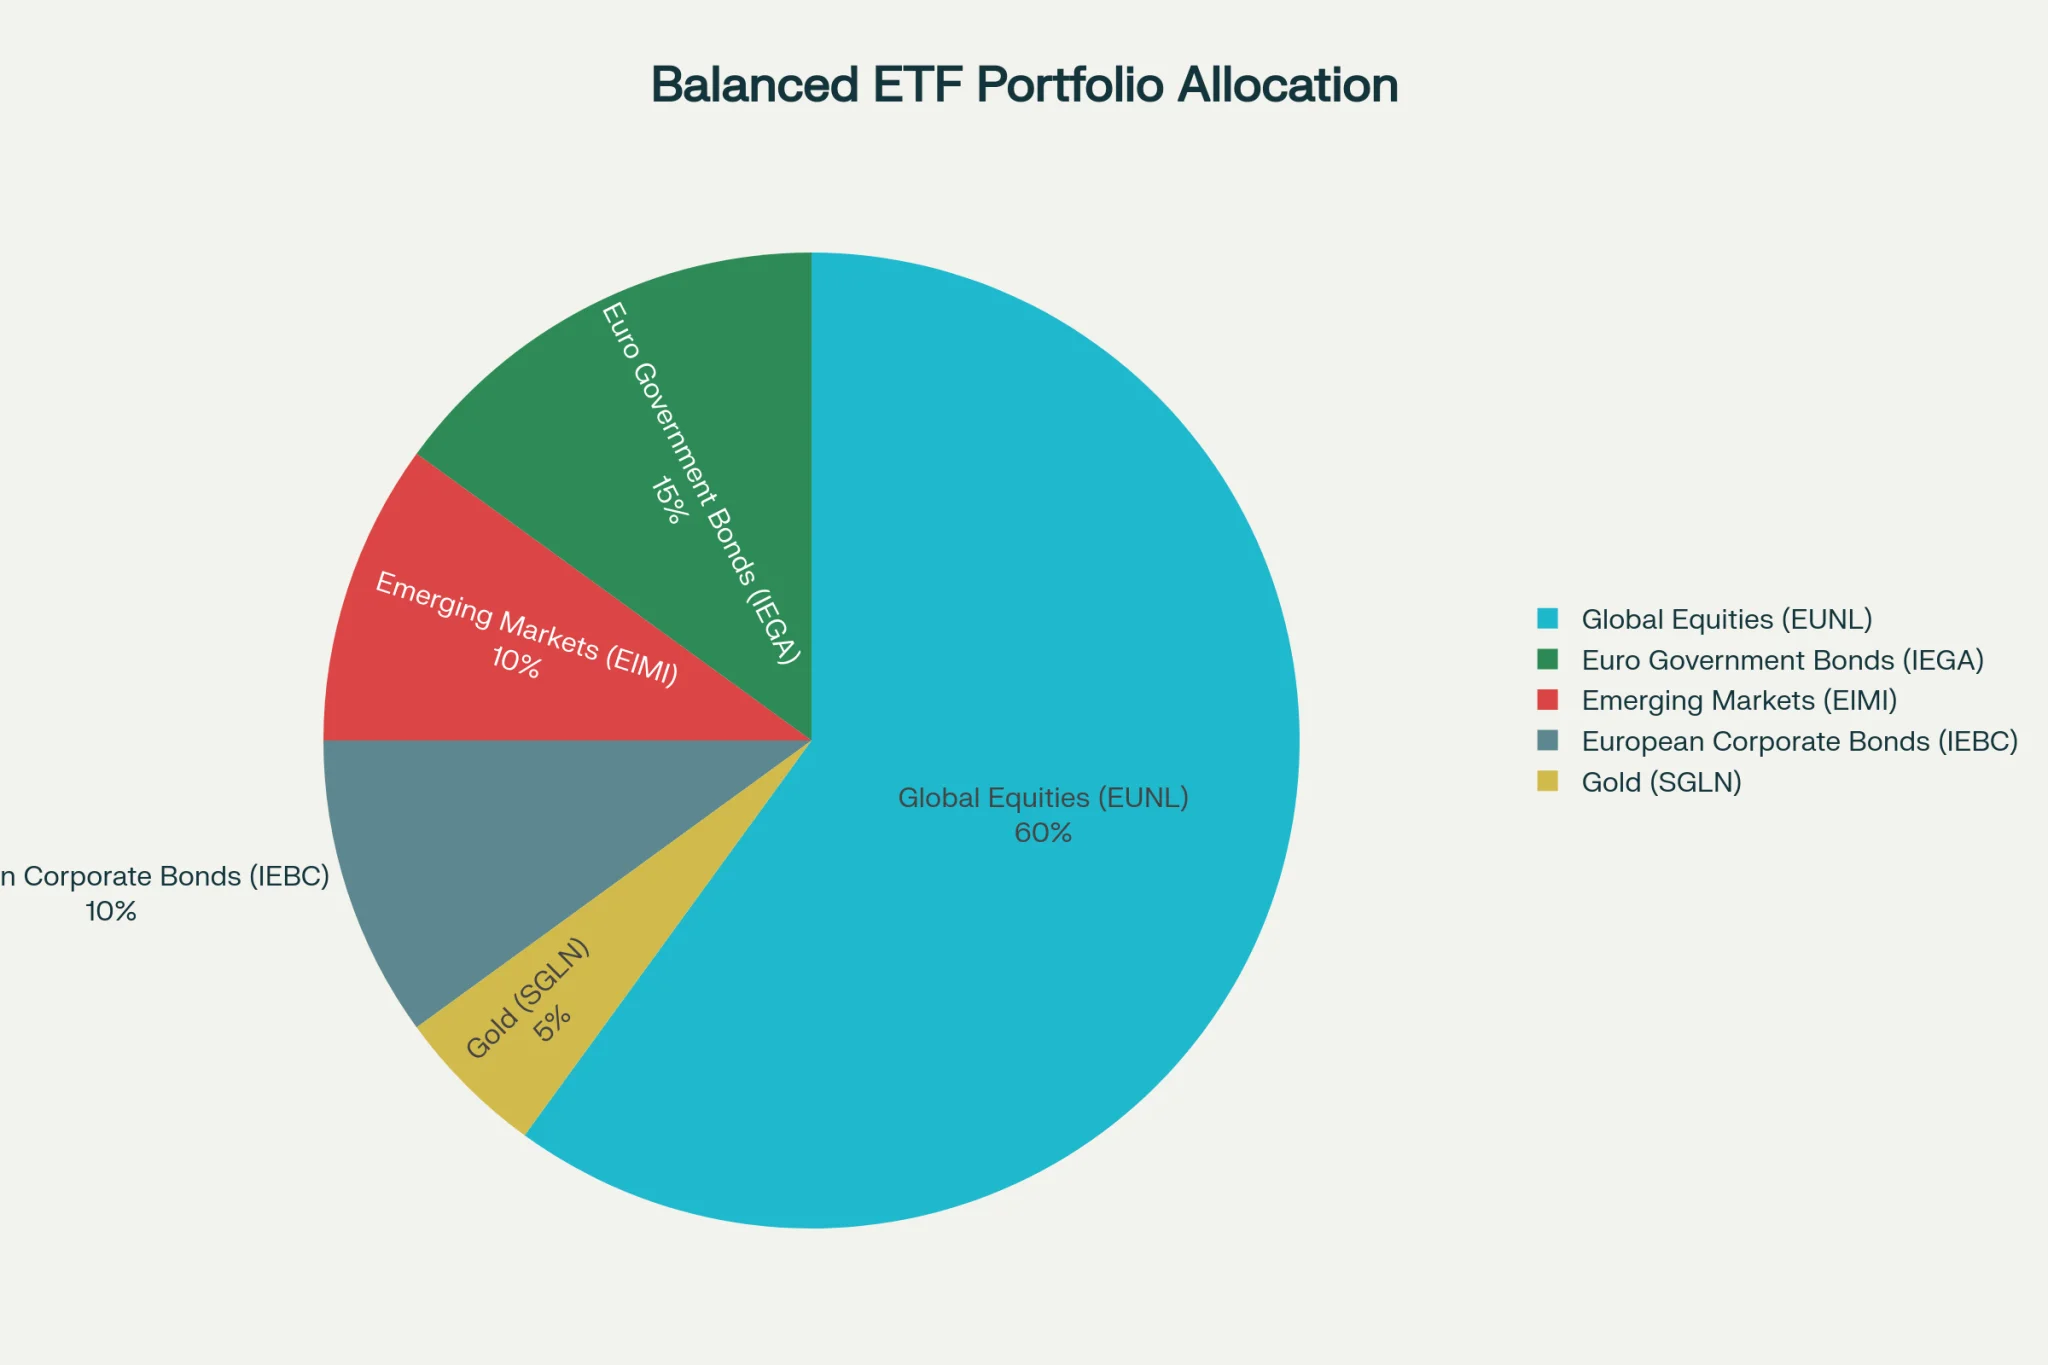
Para unas finanzas estables, se recomienda un modelo de asignación de activos con una ponderación del 20-30 % en activos líquidos, del 20-30 % en bonos y del 30-40 % en acciones de dividendo y ETF de estrategias cubiertas (covered call) 4. En el apartado de bonos, dado que el tipo de interés medio de los depósitos de ahorro en bancos comercializadores se sitúa ahora en torno al 3,45 %, puede asegurarse una parte de la rentabilidad derivada de los tipos de interés 1. En la parte de renta variable, conviene centrarse en acciones de dividendo o en ETF de estrategias cubiertas que reduzcan la volatilidad, y obtener diversificación mediante compras escalonadas mensuales o trimestrales por importes fijos, en lugar de concentrar la inversión de golpe 4.
Una visión equilibrada de los activos para superar la era de los tipos altos
La experiencia de fracaso y liquidación de la deuda para invertir se convierte en un punto de inflexión crucial para evaluar la solidez de la gestión patrimonial del hogar. En un mercado como el de 2026, caracterizado por tipos altos persistentes, alcanzar una estabilidad estructural que evite pagar intereses elevados defiende mejor la rentabilidad que la agresiva multiplicación del patrimonio mediante un apalancamiento excesivo.
Es necesario identificar con precisión los tipos y las tasas de la deuda mantenida, ajustar la estructura de los préstamos en la dirección favorable al ahorro de intereses y, a continuación, asegurar liquidez. Sobre estas bases, la meta definitiva de la gestión patrimonial en 2026 debe ser construir un portafolio mucho más sólido que el previo al endeudamiento para invertir, combinando equilibradamente activos líquidos, bonos y acciones orientadas al dividendo.
Referencias
- ↩
- 3년 6개월 만의 금리 인상인데 집값 기대는 4년 10개월 만에 최고... · merci-news.com↩
- 한국은행 3% 기준금리 인상: 물가·성장·금융안정의 동시 점검 · umanking.github.io↩
- 2026 경제위기 탈출 로드맵: 현금흐름·부채·투자까지 한 번에 점검 - Smart Life · smartlife.pe.kr↩
- 가계 부채 줄이기: 2026년 최신 금융 정책 활용 및 실전 상환 가이드 · worldwideinfonet.com↩
- 다시 시작하는 법률가이드: 4월 2026 · law-restart.blogspot.com↩